
Categoría: Negocios y Startups

  • Un venture studio capta 100 millones para IA fisica

    Un venture studio capta 100 millones para IA fisica

    El modelo de venture studio de IA fisica acaba de recibir un espaldarazo notable: una empresa dedicada a crear y desarrollar otras startups ha cerrado una ronda de 100 millones de dolares para centrarse por completo en proyectos de inteligencia artificial aplicada al mundo fisico. No hablamos de otro chatbot ni de una capa mas sobre un LLM, sino de robotica, dispositivos y sistemas que interactuan con el entorno real. La cifra, y el enfoque tan concreto, dicen mucho sobre hacia donde estan mirando los inversores en este ciclo.

    Que ha pasado y por que importa

    Una compania cuyo negocio es fabricar startups desde cero, el llamado modelo de venture studio, ha levantado 100 millones de dolares con una tesis unica: apostar por la IA fisica. En lugar de invertir en empresas ajenas como un fondo tradicional, un venture studio concibe la idea, monta el equipo fundador, aporta capital inicial y estructura operativa, y lanza varias empresas en paralelo. Concentrar toda esa maquinaria en un solo vertical (la inteligencia artificial que controla maquinas, sensores y robots) es la senal relevante aqui.

    La IA fisica es el punto donde el software de modelos se encuentra con el hardware que actua sobre el mundo: brazos roboticos, vehiculos autonomos, drones, sensores industriales o dispositivos de consumo con percepcion. Durante los ultimos dos anos la atencion se ha concentrado en la IA generativa de texto e imagen, mas barata de desarrollar y desplegar. Que un venture studio dedique 100 millones exclusivamente a lo fisico indica que parte del capital busca ya diferenciarse de un mercado de software saturado y con margenes bajo presion.

    Implicaciones de mercado de la IA fisica

    El movimiento de este venture studio de IA fisica encaja en una tendencia mas amplia: los inversores empiezan a distinguir entre IA que genera contenido e IA que ejecuta tareas en el mundo real. La segunda tiene barreras de entrada mucho mas altas (fabricacion, certificaciones, cadenas de suministro, ciclos de hardware largos), pero tambien fosos competitivos mas defendibles. Una startup de software puede clonarse en semanas; una linea de robotica industrial validada, no.

    Para un venture studio, el atractivo es doble. Por un lado, el modelo de crear varias empresas en paralelo permite reutilizar componentes de IA fisica (pila de percepcion, control, integracion de sensores) entre proyectos, amortizando una inversion tecnica que en solitario seria inasumible. Por otro, concentrarse en un vertical de alta especializacion tecnica reduce la competencia de generalistas. Los 100 millones no son solo capital: son la munición para sostener ciclos de desarrollo de hardware que no dan retorno inmediato y que un fondo impaciente rara vez tolera.

    Que significa este movimiento para el mercado

    Para las empresas que ya operan en robotica o dispositivos conectados, la aparicion de un actor con 100 millones y capacidad de lanzar varias startups a la vez cambia el tablero competitivo. Habra mas talento captado hacia estos proyectos y, probablemente, presion sobre precios y plazos en integracion de IA fisica. Los proveedores de hardware, sensores y GPU para inferencia en el borde ganan un cliente potencial con bolsillo profundo y demanda recurrente.

    Para los buyers (fabricantes, logistica, industria) el mensaje es que la oferta de soluciones de IA fisica va a diversificarse, aunque con cautela: los productos tardaran en madurar y muchos de estos proyectos no sobreviviran. Para otros inversores, la lectura es que el venture studio especializado gana credibilidad frente al fondo generalista cuando el vertical exige profundidad tecnica. Quien evalue entrar en este espacio deberia mirar menos el titular de los 100 millones y mas la capacidad real de fabricar y certificar. El capital abre la puerta; la ejecucion en hardware decide quien la cruza.

    Analisis Blixel

    Levantar capital es facil comparado con mover atomos. Esa es la tension que atraviesa esta operacion. El software vive de iterar rapido y desplegar sin friccion; el hardware vive de tolerancias, certificaciones, proveedores que fallan y ciclos que se miden en anos, no en sprints. Un venture studio que apuesta por la robotica y los dispositivos inteligentes asume ese cambio de ritmo, y ahi esta el riesgo y la oportunidad a partes iguales.

    La parte que nos convence es la logica de compartir infraestructura tecnica entre varias empresas. Reutilizar la pila de percepcion y control entre proyectos es una de las pocas formas realistas de hacer rentable la IA fisica sin quemar el presupuesto en cada intento. La parte que nos genera dudas es la de siempre en estos anuncios: 100 millones suena a mucho hasta que se compara con el coste de industrializar un solo producto de hardware fiable. El dinero se agota rapido cuando hay que fabricar.

    Para una PYME espanola, la lectura util no es correr a copiar el modelo, sino observar. Si estos proyectos maduran, en dos o tres anos habra componentes de IA fisica mas accesibles y mejor documentados. Hasta entonces, prudencia: la robotica sigue siendo cara, lenta y poco perdonadora con quien improvisa. El titular es prometedor; el sector castiga a los optimistas.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Los world models esconden sus planes de negocio

    Los world models esconden sus planes de negocio

    Las empresas de world models mantienen en secreto sus planes comerciales pese a haber cerrado rondas de financiacion considerables. Nombres como AMI Labs, fundada por Yann LeCun, o World Labs, de Fei-Fei Li, han captado capital significativo pero evitan detallar como piensan monetizar una tecnologia que promete inteligencia espacial automatizada. El sector se mueve entre la expectacion inversora y un sigilo deliberado. Michael Rabbatt, de AMI Labs, confirmo que la compania sigue en fase de investigacion y que no revelara planes de producto hasta estar preparada. Un silencio que dice mucho sobre el estado real de esta apuesta.

    Que ha pasado y por que importa

    Los world models son sistemas de IA que aprenden a representar y predecir el comportamiento del espacio fisico, no solo del lenguaje o la imagen. A diferencia de un LLM, que modela texto, estos sistemas buscan una comprension del entorno tridimensional y de como cambian los objetos con el tiempo. Es la base teorica que investigadores como Yann LeCun defienden para superar las limitaciones de los modelos actuales. Las empresas de world models mantienen en secreto sus rutas de comercializacion precisamente porque el terreno es todavia experimental.

    AMI Labs y World Labs concentran buena parte de la atencion y del capital en este campo emergente. Ambas lideradas por figuras de primer nivel academico, han levantado rondas importantes sin acompanarlas de una hoja de ruta de producto publica. Michael Rabbatt fue explicito: la empresa esta investigando y no comunicara nada hasta que este lista. Este posicionamiento contrasta con la practica habitual del sector de IA, donde los anuncios de producto suelen preceder incluso a la madurez tecnica. La discrecion, aqui, es una decision estrategica calculada.

    Implicaciones tecnicas y de mercado

    La tecnologia de inteligencia espacial automatizada abre aplicaciones potenciales en robotica, video interactivo y conduccion autonoma. Un world model capaz de predecir con precision el comportamiento fisico del entorno seria util para que un robot manipule objetos, para generar mundos virtuales coherentes o para que un vehiculo anticipe situaciones de trafico. Son mercados enormes, pero tambien tecnicamente exigentes, y ninguno tiene garantizado que estos modelos sean la via ganadora frente a enfoques ya consolidados.

    El silencio comercial de las empresas de world models mantienen en secreto sus cartas por dos motivos plausibles. El primero, evitar competencia prematura: revelar un caso de uso concreto invita a rivales con mas musculo a copiarlo antes de que la startup consolide ventaja. El segundo, gestionar expectativas: prometer un producto que aun no existe genera presion y riesgo reputacional si los plazos se estiran. Para el ecosistema inversor, esta opacidad implica apostar por el equipo y la vision mas que por metricas de traccion. Es capital paciente, con horizontes largos y tolerancia alta al riesgo cientifico.

    Que significa este movimiento para el mercado

    Para los competidores, el sigilo de AMI Labs y World Labs complica la lectura del tablero. No saben si estas companias apuntan a robotica industrial, a herramientas para creadores de video o a la pila de conduccion autonoma, lo que dificulta anticiparse. Para los proveedores de infraestructura, como fabricantes de GPU y plataformas cloud, la senal es clara: hay demanda de computacion intensiva a largo plazo aunque los ingresos tarden en llegar. Para los buyers empresariales, la conclusion es mas prudente. Los world models no son todavia un producto que se pueda contratar; son una linea de investigacion con aplicaciones a varios anos vista. Cualquier PYME o corporacion que evalue esta tecnologia debe entender que compra futuro, no una herramienta lista para produccion. El movimiento tambien confirma una tendencia: los grandes nombres academicos captan financiacion por credibilidad cientifica, no por roadmap comercial. Eso concentra el capital en pocos actores y eleva el coste de entrada para quien llegue despues sin un perfil investigador equivalente.

    Analisis Blixel

    Guardar silencio sobre el producto cuando ya tienes el dinero es, en si mismo, una senal honesta. Significa que quienes lideran estos proyectos saben que aun no hay nada que vender y prefieren no fabricar expectativas artificiales. En un sector adicto a los anuncios, esa contencion resulta casi refrescante. El problema es que el capital paciente no es infinito, y tarde o temprano habra que ensenar resultados que justifiquen las valoraciones. La inteligencia espacial es una apuesta legitima y probablemente necesaria para el siguiente salto de la IA, pero convertir una hipotesis de investigacion en un negocio rentable es un camino largo y lleno de callejones sin salida. Para una empresa espanola que lea estos titulares, el mensaje practico es simple: no hay nada que integrar hoy, ni lo habra en el corto plazo. Conviene seguir el campo con curiosidad, no con urgencia. Quien invierta ahora esfuerzo interno en world models estara adelantandose a un mercado que todavia no existe. La cautela de AMI Labs y World Labs deberia contagiar tambien la lectura de quienes miran desde fuera: entusiasmo tecnico, si; prisa por adoptar, ninguna. El tiempo dira si estas apuestas maduran o quedan como una nota a pie de pagina en la historia de la IA.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • IA abierta o cerrada: el dilema real de las startups

    IA abierta o cerrada: el dilema real de las startups

    La decision entre modelos de IA abiertos o cerrados se ha convertido en una de las bifurcaciones estrategicas mas caras de equivocar para una startup. En TechCrunch Disrupt 2026, Nader Khalil y Sydney Sykes, ambos de Nvidia, subiran al escenario para debatir exactamente eso: cuando conviene apostar por la transparencia de un modelo abierto y cuando pesa mas el control y el soporte de una API cerrada. No es un debate academico. Es la eleccion que determina costes, dependencias y margen de maniobra de una empresa durante anos.

    Que ha pasado y por que importa

    El programa oficial de TechCrunch Disrupt 2026 confirma una sesion en la que Nader Khalil y Sydney Sykes, ambos vinculados a Nvidia, abordaran la eleccion entre modelos de IA abiertos o cerrados desde la perspectiva concreta de las startups. El planteamiento es directo: los equipos tecnicos que construyen productos sobre IA deben decidir entre la transparencia y flexibilidad de los pesos abiertos, o el control, la estabilidad y el soporte que ofrecen los proveedores de modelos cerrados via API.

    Que sea Nvidia quien lleve este debate no es casual. La compania vende la infraestructura de computo sobre la que corren ambos mundos, lo que le da una posicion poco habitual para hablar sin el sesgo de quien vende solo un tipo de modelo. La discusion entre modelos de IA abiertos o cerrados lleva anos larvada en la comunidad tecnica, pero se ha vuelto urgente a medida que los modelos abiertos han cerrado la distancia en rendimiento y los cerrados han multiplicado sus capacidades de agente y contexto largo. Para una startup con presupuesto limitado, esa distancia ya no justifica automaticamente pagar por lo cerrado.

    Implicaciones de mercado del debate

    El eje del debate no es tecnico, es de dependencia. Elegir un modelo cerrado significa velocidad inicial, soporte y actualizaciones automaticas, a cambio de quedar atado a los precios, las cuotas y las decisiones de producto de un tercero. Elegir modelos de IA abiertos implica asumir el coste de infraestructura y operacion, pero conservar control total sobre datos, fine-tuning y despliegue on-premise o en nube propia.

    Para una startup, esa eleccion condiciona su estructura de costes durante toda la vida del producto. Un cambio de precios de un proveedor cerrado puede evaporar margenes de la noche a la manana. A la inversa, mantener un modelo abierto en produccion exige talento de MLOps que muchos equipos pequenos no tienen. Que dos voces de Nvidia enmarquen la conversacion entre modelos de IA abiertos o cerrados apunta a que el mercado empieza a asumir que la respuesta rara vez es absoluta: cada vez mas equipos combinan ambos, usando modelos cerrados para prototipar rapido y migrando cargas repetitivas a modelos abiertos autoalojados cuando el volumen lo justifica.

    Que significa este movimiento para el mercado

    Que un fabricante de hardware como Nvidia impulse el debate entre modelos de IA abiertos o cerrados tiene lecturas claras para cada actor. Para los proveedores de modelos cerrados, es una senal de presion: su ventaja competitiva ya no basta por si sola y deben justificar el precio con capacidades de agente, fiabilidad y cumplimiento normativo reales. Para la comunidad de modelos abiertos, es validacion de que su ecosistema ya se considera opcion de produccion, no solo de experimentacion.

    Para las startups compradoras, el mensaje practico es que la decision no debe tomarse por moda ni por ideologia, sino por caso de uso, volumen y sensibilidad de los datos. Un producto que maneja informacion regulada tiene incentivos fuertes para autoalojar un modelo abierto; uno que prioriza time-to-market puede empezar cerrado y reevaluar. Y para Nvidia, la conclusion es comoda: gane quien gane el debate, ambos mundos consumen su computo, lo que refuerza su posicion como capa neutral de infraestructura sobre la que se libra toda la batalla.

    Analisis Blixel

    Plantear esto como una guerra de bandos es el error que mas dinero cuesta a los equipos tecnicos. En la practica, la eleccion no es una foto fija sino una linea temporal: casi ningun producto exitoso vive toda su vida con la misma arquitectura de modelos. Lo sensato es empezar por donde se aprende mas rapido y migrar cuando los numeros lo pidan. Un proveedor cerrado por API es imbatible para validar una idea en semanas sin contratar a nadie de infraestructura. Pero en cuanto el volumen crece y las facturas escalan, autoalojar un modelo abierto para las tareas repetitivas deja de ser una postura y pasa a ser aritmetica. El matiz que rara vez se dice en voz alta es que autoalojar tiene un coste oculto que no aparece en la factura del proveedor: personal, monitorizacion, actualizaciones y guardias. Muchas startups descubren tarde que ese coste supera lo que ahorraban. Por eso el criterio util no es abierto contra cerrado, sino si tu equipo tiene la capacidad operativa para sostener lo que elijas. Que sea Nvidia quien enmarque la conversacion conviene tenerlo presente: quien vende las palas nunca pierde en una fiebre del oro, se cave donde se cave. La decision correcta depende de tus datos, tu volumen y tu equipo, no de la marca del panel.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Manus busca 4.000 millones tras romper con Meta

    Manus busca 4.000 millones tras romper con Meta

    La ronda de financiacion de Manus vuelve a poner el foco en el pulso tecnologico entre China y Estados Unidos. La startup china de inteligencia artificial negocia captar 500 millones de dolares con una valoracion de 4.000 millones despues de que Beijing bloqueara su fusion de 2.000 millones con Meta. Forzada a operar de forma independiente, la compania estudia ahora una reestructuracion de cara a una posible salida a bolsa en Hong Kong. Con mas de 100 millones en ingresos recurrentes anuales y productos que compiten con OpenAI y Replit, Manus se ha convertido en un caso de estudio sobre como la geopolitica redibuja el mapa de la IA.

    Que ha pasado y por que importa

    Manus esta en conversaciones para recaudar 500 millones de dolares en una ronda que valoraria la compania en 4.000 millones. El contexto es lo que hace relevante la ronda de financiacion de Manus: la operacion llega despues de que las autoridades chinas bloquearan la fusion de 2.000 millones que la startup habia acordado con Meta. Ese veto obligo a la empresa a reanudar sus operaciones como entidad independiente, y esa independencia forzada abre ahora la puerta a una reestructuracion orientada a una futura salida a bolsa en Hong Kong.

    Entre los inversores que aparecen en las conversaciones figuran IDG Capital y Tencent, dos nombres de peso en el capital tecnologico asiatico. La startup genera mas de 100 millones de dolares en ingresos recurrentes anuales, una cifra que la situa por encima de muchas companias de IA que aun no han encontrado modelo de negocio. Su cartera incluye chatbots y herramientas de programacion, productos directamente comparables a los de OpenAI y Replit.

    El bloqueo de una fusion con una gran tecnologica estadounidense encaja en un patron mas amplio de control regulatorio chino sobre operaciones que impliquen la salida de tecnologia o talento hacia empresas extranjeras. Lo que en 2.000 millones parecia una absorcion se ha convertido, tras el veto, en una compania que dobla su valoracion en solitario.

    Implicaciones tecnicas y de mercado

    El salto de una valoracion de 2.000 millones en la fusion frustrada a 4.000 millones en la nueva ronda dice mucho sobre como se lee la ronda de financiacion de Manus en el mercado asiatico. La independencia, lejos de castigar a la empresa, parece haberla revalorizado. Para los inversores locales, una compania china de IA con ingresos reales y sin ataduras con una tecnologica estadounidense es un activo mas limpio de cara a una cotizacion en Hong Kong.

    La eleccion de Hong Kong como destino bursatil tampoco es casual. Para una empresa china de IA, cotizar alli evita las tensiones regulatorias y las restricciones que pesan sobre las salidas a bolsa en Estados Unidos. Es una via que otras companias tecnologicas chinas han explorado cuando el mercado estadounidense se ha vuelto hostil.

    En el terreno del producto, Manus compite en dos frentes muy disputados: asistentes conversacionales y herramientas de programacion asistida. Que mantenga mas de 100 millones en ingresos recurrentes mientras rivaliza con OpenAI y Replit sugiere una base de clientes consolidada, probablemente en el mercado interno chino, donde las alternativas occidentales tienen acceso limitado. Esa proteccion de facto del mercado local es a la vez su fortaleza y su techo.

    Que significa este movimiento para el mercado

    Para los competidores occidentales, el caso Manus confirma que el mercado chino de IA seguira siendo un jardin vallado. Empresas como OpenAI o Replit difícilmente competiran de tu a tu dentro de China, lo que deja espacio a actores locales bien capitalizados. El respaldo de Tencent e IDG Capital refuerza esa idea: el capital chino apuesta por campeones nacionales capaces de operar sin dependencia tecnologica extranjera.

    Para los proveedores y buyers europeos, el mensaje es mas matizado. Una compania de IA con 100 millones en ingresos recurrentes y productos maduros es un potencial proveedor global, pero su origen y su probable cotizacion en Hong Kong introducen consideraciones de cumplimiento normativo y soberania de datos que cualquier empresa europea deberia evaluar antes de contratarla. El veto de Beijing a la fusion con Meta demuestra ademas que las operaciones transfronterizas en IA estan sujetas a un riesgo geopolitico que puede alterar acuerdos ya firmados. Para inversores y competidores, la lectura es clara: el mapa de la IA ya no se dibuja solo con tecnologia, sino con permisos regulatorios de dos superpotencias.

    Analisis Blixel

    Cuando un regulador tumba una fusion y la empresa afectada acaba valiendo el doble en solitario, algo interesante esta pasando con la forma en que se valora la IA en Asia. El veto de Beijing no fue un castigo: fue, en la practica, una revalorizacion. Y eso obliga a mirar mas alla del titular sobre financiacion. Lo relevante aqui no es que Manus busque 500 millones, sino que exista un ecosistema dispuesto a poner 4.000 millones sobre la mesa por una compania china que rechaza, aunque sea por obligacion, integrarse en una gran tecnologica estadounidense. Los 100 millones en ingresos recurrentes son el dato que sostiene todo lo demas: sin ingresos reales, esta valoracion seria pura especulacion, y en el sector de la IA sobran ejemplos de eso. Para una empresa europea la conclusion practica es doble. Primero, no dar por hecho que los proveedores de IA que evaluas hoy estaran disponibles manana: la geopolitica puede cerrar puertas de un dia para otro. Segundo, entender que la capa de proveedores de IA se esta fragmentando por bloques regulatorios, no solo por calidad tecnica. Elegir herramientas implica ya elegir jurisdicciones. Manus no es una anecdota lejana: es un aviso de que la cadena de suministro de IA que muchas PYMEs empiezan a construir depende de decisiones que se toman en Beijing y en Washington, no en su sala de reuniones.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Crusoe capta 3.900 millones para su computo de IA

    Crusoe capta 3.900 millones para su computo de IA

    La financiacion de Crusoe para centros de datos de IA ha alcanzado los 3.900 millones de dolares en una nueva ronda destinada a construir infraestructura de computo a gran escala y modulos compactos especializados. El movimiento coloca a la compania como un actor serio frente a los hiperescalares tradicionales, con una propuesta clara: capacidad de computo distribuida que las empresas pueden usar sin atarse en exclusiva a los grandes proveedores cloud. La inversion se orientara a expandir una red de instalaciones modulares desplegables cerca de fuentes de energia renovable, un factor cada vez mas decisivo en el coste real de entrenar y servir modelos.

    Que ha pasado y por que importa

    Crusoe ha cerrado una ronda de 3.900 millones de dolares para desarrollar dos frentes complementarios: centros de datos masivos de alta densidad y modulos compactos especializados en cargas de IA. La combinacion no es casual. Los grandes campus resuelven el entrenamiento de modelos que exige miles de GPU coordinadas, mientras que los modulos permiten llevar capacidad de computo alli donde hay energia disponible en lugar de arrastrar la energia hasta el centro de datos. La financiacion de Crusoe para centros de datos de IA responde a un cuello de botella muy concreto del sector: no faltan chips solo, falta electricidad y espacio donde instalarlos.

    El contexto ayuda a entender la cifra. La demanda de computo para entrenamiento e inferencia crece mas rapido que la capacidad instalada, y los plazos de construccion de un centro de datos convencional se miden en anos. Crusoe llega con una tesis distinta: colocar infraestructura junto a fuentes de energia renovable reduce tanto el coste como la latencia en la conexion a red. Esa apuesta por el emplazamiento energetico es lo que diferencia el mensaje de la compania del de un proveedor cloud generalista.

    Implicaciones tecnicas y de mercado

    La financiacion de Crusoe para centros de datos de IA introduce presion sobre un mercado dominado por AWS, Azure y Google Cloud. La promesa de computo distribuido sin dependencia exclusiva de un unico hiperescalar apunta directamente a las empresas que quieren evitar el bloqueo de proveedor y negociar mejores precios en cargas intensivas de machine learning. Para equipos que entrenan o afinan modelos propios, tener una alternativa con capacidad real cambia la ecuacion de costes y la posicion negociadora.

    Tecnicamente, el enfoque modular tiene ventajas y limites. La ventaja es la velocidad de despliegue y la cercania a energia barata; el limite es que la infraestructura distribuida exige orquestacion y redes de interconexion solidas para no penalizar los tiempos de entrenamiento. Un modelo grande necesita GPU conectadas con muy poca latencia entre si, algo que un despliegue geograficamente disperso complica. Por eso la propuesta de Crusoe distingue entre campus masivos para entrenamiento y modulos compactos para cargas mas acotadas, como inferencia o fine-tuning. El exito dependera de que la ejecucion acompane a la cifra levantada.

    Que significa este movimiento para el mercado

    Para los competidores directos, la financiacion de Crusoe para centros de datos de IA confirma que el capital sigue fluyendo hacia infraestructura fisica y no solo hacia modelos. Los hiperescalares no pierden su posicion, pero si aparecen alternativas creibles para cargas especificas, especialmente donde la energia manda. Para los proveedores de GPU y de equipamiento electrico, es una senal de demanda sostenida. Para los compradores de computo (empresas, laboratorios, startups de IA), la noticia es buena: mas oferta suele traducirse en mas margen de negociacion y menos riesgo de quedar cautivos de un solo proveedor. Conviene, eso si, moderar la lectura. Levantar 3.900 millones no equivale a tener capacidad operativa manana; construir y energizar centros de datos lleva tiempo, y el diferencial competitivo se demostrara cuando esa capacidad este realmente disponible y a un precio que compita con los grandes. Las empresas que evaluen a Crusoe deberian mirar plazos de entrega concretos, no anuncios de ronda.

    Analisis Blixel

    Colocar el computo donde esta la energia, en lugar de al reves, es una idea con mucho sentido industrial y poco glamour. Y precisamente por eso merece atencion. El debate publico sobre IA gira alrededor de los modelos, pero el cuello de botella real de los proximos anos es electrico y logistico: megavatios, subestaciones, permisos y tiempos de construccion. Una ronda de esta magnitud dedicada a ladrillo, cable y GPU dice mas sobre el estado del sector que muchos lanzamientos de modelos. Para una empresa espanola que evalua computo, la conclusion practica no es correr a contratar con Crusoe, que hoy opera lejos y a otra escala. La conclusion es que la oferta se esta ampliando y que la dependencia total de un unico cloud empieza a tener alternativas. Eso justifica revisar contratos, medir cuanto se paga por entrenamiento e inferencia y explorar si una estrategia multiproveedor reduce coste sin anadir complejidad inasumible. Tambien conviene desconfiar del entusiasmo por la cifra: 3.900 millones son una intencion, no una capacidad entregada. El sector acumula anuncios grandes que tardan en materializarse. Lo relevante sera ver cuanta capacidad energizada tiene Crusoe dentro de doce a veinticuatro meses y a que precio la ofrece. Hasta entonces, es una senal de mercado interesante, no una decision de compra.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Treble capta 18 millones para su simulacion de voz

    Treble capta 18 millones para su simulacion de voz

    La plataforma de simulacion de voz con IA desarrollada por la startup islandesa Treble acaba de sumar 18 millones de dolares en una extension de su Serie A liderada por Paladin Capital Group. La compania, fundada en 2020, genera datos sinteticos, evalua modelos de voz y prueba hardware para clientes como Amazon y Logitech. Con esta ronda supera los 40 millones de dolares captados en total y refuerza su posicion como capa de infraestructura para un sector que va desde los auriculares inteligentes hasta la robotica. Repasamos que hay detras del movimiento y a quien afecta.

    Que ha pasado y por que importa

    Treble ha cerrado una extension de su Serie A por 18 millones de dolares con Paladin Capital Group como inversor principal. La operacion eleva la financiacion acumulada de la empresa por encima de los 40 millones desde su fundacion en 2020. El foco de la inversion es escalar su plataforma de simulacion de voz con IA, un conjunto de servicios que incluye generacion de datos sinteticos, evaluacion de modelos de voz y pruebas de hardware. Entre sus clientes figuran nombres como Amazon y Logitech, lo que da una idea del tipo de comprador al que se dirige: fabricantes que integran captacion o reconocimiento de voz en sus productos.

    El dato relevante no es solo la cifra, sino la posicion que ocupa Treble en la cadena de valor. No compite fabricando el asistente final ni el auricular, sino vendiendo el entorno para probarlos antes de que lleguen al mercado. Recientemente se asocio con Hugging Face para lanzar un benchmark de reconocimiento de voz, un movimiento que le da visibilidad dentro de la comunidad tecnica que decide con que herramientas trabaja.

    Implicaciones tecnicas y de mercado

    La apuesta de Treble responde a un problema concreto del sector: entrenar y validar sistemas de voz exige enormes cantidades de audio en condiciones muy variadas, algo caro y lento de recopilar en el mundo real. La plataforma de simulacion de voz con IA permite generar datos sinteticos y reproducir escenarios acusticos sin grabar a personas reales en cada situacion. Para un fabricante de auriculares o un equipo de robotica, eso significa acortar ciclos de prueba y reducir la dependencia de campanas de captura fisica.

    El acuerdo con Hugging Face para un benchmark de reconocimiento de voz es un detalle estrategico. Los benchmarks marcan el terreno de comparacion de una industria, y quien lo publica gana influencia sobre como se mide la calidad. Al ofrecer a la vez generacion de datos, evaluacion de modelos y pruebas de hardware, Treble intenta convertirse en un proveedor transversal de la infraestructura de voice AI, en lugar de un producto puntual. Esa amplitud es su principal argumento comercial, pero tambien su mayor reto: sostener tres lineas de servicio distintas exige recursos, y ahi es donde encaja la nueva inyeccion de capital.

    Que significa este movimiento para el mercado

    Para los competidores directos, la senal es que el capital sigue fluyendo hacia la capa de infraestructura de voz y no solo hacia los productos de consumo. Cualquier startup que venda datos sinteticos de audio o herramientas de evaluacion debera diferenciarse con claridad, porque Treble llega con clientes de referencia y respaldo financiero renovado. Para los proveedores de datos de audio tradicionales, basados en grabacion humana, la presion competitiva de la simulacion sintetica se acentua.

    Para los compradores, es decir fabricantes de hardware de audio, empresas de robotica o desarrolladores de asistentes de voz, la consolidacion de un proveedor con financiacion estable reduce el riesgo de adoptar su plataforma: es mas probable que siga operando y dando soporte a medio plazo. La contrapartida es la dependencia de un unico actor que combina generacion de datos, evaluacion y benchmark, lo que puede crear puntos de bloqueo si esa capa se vuelve un estandar de facto. El movimiento tambien confirma que la voz sigue siendo una interfaz con recorrido comercial mas alla del hype de los chatbots de texto.

    Analisis Blixel

    Vender los picos y las palas de una fiebre del oro suele ser mejor negocio que buscar el oro, y esa es exactamente la posicion que persigue esta compania islandesa. Mientras la mayoria de titulares se los llevan los asistentes y los modelos generativos, el dinero inteligente se esta colocando en la capa aburrida pero imprescindible: los datos con los que se entrena y las pruebas con las que se valida. Es un mercado menos visible, pero con clientes que pagan de forma recurrente y que no cambian de proveedor a la ligera. La alianza con Hugging Face para un benchmark de reconocimiento de voz es la jugada mas fina de todo el anuncio, porque quien define como se mide la calidad influye en toda la industria sin fabricar un solo producto de consumo. Dicho esto, conviene no sobreinterpretar 18 millones de dolares: es una extension de Serie A, no una senal de dominio de mercado. El riesgo real para Treble es la dispersion, sostener a la vez datos sinteticos, evaluacion de modelos y pruebas de hardware es ambicioso para una plantilla que sigue siendo pequena. Para las empresas espanolas que trabajan con voz, la lectura util es que la simulacion sintetica de audio ya es una alternativa madura a la grabacion masiva, y que conviene vigilar quien acaba fijando los estandares de evaluacion antes de casarse con una unica herramienta.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • SK Hynix e Intel negocian fabricar memoria en EE UU

    SK Hynix e Intel negocian fabricar memoria en EE UU

    La negociacion entre SK Hynix e Intel para fabricar chips de memoria en Estados Unidos apunta a un reordenamiento serio de la cadena de suministro de semiconductores. El fabricante surcoreano estudia producir memoria en plantas estadounidenses de Intel, un movimiento que le daria acceso directo al mercado de EE UU esquivando restricciones comerciales. Para Intel, cuya capacidad de fabricacion esta infrautilizada, seria una via para monetizar activos caros. No es un anuncio cerrado, sino conversaciones en curso, pero encaja en la tendencia de fondo: la geografia de los chips esta cambiando por razones politicas, no solo tecnicas.

    Que ha pasado y por que importa

    SK Hynix, uno de los mayores fabricantes de memoria del mundo, mantiene conversaciones con Intel para producir sus chips de memoria en instalaciones estadounidenses del grupo estadounidense. El planteamiento tiene una logica doble. SK Hynix necesita presencia industrial en Estados Unidos para asegurar su acceso a ese mercado en un contexto de tensiones comerciales entre Washington y Pekin, que han convertido la ubicacion de la produccion en un factor estrategico. Intel, por su parte, arrastra una capacidad de fabricacion excedente que le cuesta mantener y que un acuerdo de este tipo ayudaria a rentabilizar.

    La negociacion entre SK Hynix e Intel para fabricar chips de memoria se produce mientras la industria acelera su diversificacion geografica. Durante decadas la produccion de memoria se concentro en Asia, sobre todo en Corea del Sur, Taiwan y China. Las tensiones comerciales, los subsidios estadounidenses a la fabricacion local y el riesgo de aranceles han empujado a los fabricantes a repensar donde ubican sus fabricas. Intel, que impulsa su division de fundicion para clientes externos, encaja como socio industrial en Estados Unidos para una compania que hasta ahora dependia de sus propias plantas asiaticas.

    Implicaciones tecnicas y de mercado

    Fabricar memoria no es trivial: los procesos de DRAM y de logica que domina Intel no son intercambiables sin adaptacion. Que SK Hynix considere usar plantas de Intel sugiere un modelo de colaboracion industrial mas que una simple externalizacion, con transferencia de conocimiento y posible acondicionamiento de lineas. La memoria de alto ancho de banda, clave para los aceleradores de IA, es hoy el segmento mas rentable y disputado, y cualquier reubicacion de capacidad ahi tiene peso estrategico. Si el acuerdo cristaliza, redibuja quien fabrica que y donde.

    La negociacion entre SK Hynix e Intel para fabricar chips de memoria tambien tensiona a los competidores. Samsung y Micron vigilan de cerca cualquier movimiento que altere el equilibrio de precios y capacidad. Para los compradores de chips —fabricantes de servidores, hyperscalers, empresas de hardware de IA— una segunda fuente de memoria en suelo estadounidense reduce el riesgo geopolitico de depender solo de Asia. El coste, sin embargo, rara vez baja con la relocalizacion: producir en EE UU es mas caro, y ese sobreprecio suele acabar repercutido aguas abajo. La cuestion es si la seguridad de suministro justifica el margen adicional.

    Que significa este movimiento para el mercado

    Para los competidores directos, un SK Hynix con fabrica en Estados Unidos es un rival mejor posicionado ante posibles aranceles y ante clientes que exigen produccion local. Samsung y Micron podrian verse presionados a acelerar sus propios planes en suelo estadounidense. Para Intel, el acuerdo valida su apuesta por convertirse en socio de fabricacion para terceros, algo que necesita para justificar la inversion en sus plantas. Para los compradores de memoria y hardware de IA, tener una fuente adicional fuera de Asia reduce la exposicion a un unico eje geografico, aunque probablemente no abarate el producto. Los proveedores de equipos y materiales de semiconductores ganan un cliente mas en Norteamerica. El mensaje de fondo para cualquier empresa que dependa de chips —directa o indirectamente— es que la cadena de suministro se esta fragmentando por bloques politicos, y que el criterio de compra ya no es solo precio y rendimiento, sino tambien origen. Conviene revisar contratos de suministro con esa variable en mente.

    Analisis Blixel

    Lo interesante aqui no es la tecnologia, sino la geografia. Estamos ante una industria que durante decadas optimizo por coste y eficiencia concentrando la produccion donde salia mas barato, y que ahora se ve obligada a optimizar por resiliencia politica. Es un cambio caro y, seamos honestos, en parte artificial: la memoria no se fabrica mejor en Ohio que en Corea, se fabrica en Ohio porque el mapa comercial lo exige. Que dos gigantes que compiten en otras areas exploren fabricar juntos dice mucho de la presion que sienten. SK Hynix gana un seguro geopolitico; Intel, un inquilino para sus fabricas medio vacias. Es un matrimonio de conveniencia, y esos suelen funcionar mientras conviene a ambos. Para las empresas espanolas que compran hardware de IA o servidores, la leccion es sobria: los precios de la memoria no van a bajar por esto, y la volatilidad de suministro seguira siendo un factor a planificar. Si tu negocio depende de capacidad de computo, conviene diversificar proveedores y no atarse a plazos de entrega optimistas. La relocalizacion de chips es una tendencia real, no un titular puntual, y se traducira en costes mas altos y en cadenas de suministro mas politizadas durante los proximos anos. Planificar con ese escenario base es mas prudente que asumir que volvera la era del chip barato y abundante.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • El 42% de los proyectos de IA acaba en la papelera

    El 42% de los proyectos de IA acaba en la papelera

    Los fracasos de proyectos de IA ya tienen su propio cementerio documentado. TechCrunch ha recopilado una lista de startups y productos que no sobrevivieron: desde Relay, la plataforma de automatizacion de workflows que cerro tras cinco anos, hasta el Humane AI Pin, vendido por 116 millones de dolares despues de recibir avisos por riesgo de incendio. El dato que lo enmarca todo llega de S&P Global Market Intelligence: el 42% de las iniciativas de IA corporativas termina abandonado por las empresas que las impulsaron. No es una anecdota, es un patron.

    Que ha pasado y por que importa

    La recopilacion de TechCrunch pone nombre y apellidos a algo que hasta ahora se comentaba en voz baja. Relay, dedicada a automatizar flujos de trabajo, echo el cierre despues de cinco anos de operacion. El Humane AI Pin, uno de los lanzamientos de hardware mas comentados del sector, acabo vendido por 116 millones de dolares tras las advertencias sobre riesgo de incendio en sus baterias. Son dos ejemplos de una lista mas amplia que dibuja un mapa de los fracasos de proyectos de IA mas sonados de los ultimos anos.

    El caso mas revelador no es el de una startup pequena, sino el de OpenAI. La compania tuvo que revertir el rediseno fallido de ChatGPT y cerrar productos independientes para integrarlos en su plataforma principal. Cuando el actor de referencia del sector rectifica en publico, queda claro que el ensayo y error no es exclusivo de los que no tienen recursos. El contexto lo cierra el 42% de S&P Global Market Intelligence: casi la mitad de las iniciativas corporativas de IA no llegan a puerto.

    Implicaciones de mercado de estos fracasos

    Que casi la mitad de los proyectos de IA acabe abandonado tiene una lectura directa para el mercado: la fase de euforia inversora empieza a chocar con la realidad operativa. Los fracasos de proyectos de IA que ahora se documentan comparten sintomas repetidos: producto lanzado antes de tiempo, hardware con problemas basicos, funcionalidades que se solapan con la plataforma principal y modelos de negocio que no encuentran encaje. No es un problema de tecnologia, sino de ejecucion y de expectativas mal calibradas.

    Para los inversores, esto significa un filtro mas exigente. El dinero que antes financiaba cualquier idea con la etiqueta IA ahora pide metricas de retencion y margenes reales. Para los grandes proveedores, la leccion es de consolidacion: OpenAI absorbiendo sus propios productos independientes anticipa una tendencia en la que las funcionalidades sueltas se integran en plataformas unicas en lugar de vivir como apps separadas. El cementerio de la IA es, en el fondo, una senal de maduracion del sector.

    Que significa este movimiento para el mercado

    Para las empresas que compran o desarrollan IA, el 42% de proyectos abandonados es una cifra que conviene tener presente antes de firmar cualquier presupuesto. La consecuencia mas inmediata afecta a los buyers: quien contrate una herramienta de una startup pequena asume el riesgo de que ese proveedor cierre, como le paso a los clientes de Relay. Verificar la salud financiera y la base de clientes del proveedor deja de ser opcional. Para los competidores, la caida de proyectos deja huecos de mercado, pero tambien avisa de que ciertas categorias, como el hardware de IA de consumo, siguen sin encontrar demanda sostenible pese a la inversion.

    Los proveedores grandes salen reforzados. Cada startup que cierra y cada producto que se integra en una plataforma central concentra mas el poder en unos pocos actores. Esto reduce la fragmentacion, facilita la integracion tecnica y da mas garantias de continuidad, pero tambien aumenta la dependencia. La lectura estrategica para cualquier empresa es clara: apostar por un stack diversificado, evitar el vendor lock-in prematuro y no confundir un lanzamiento vistoso con un negocio viable.

    Analisis Blixel

    Que casi la mitad de las iniciativas se caiga no deberia asustar a nadie que haya trabajado en tecnologia: es la tasa natural cuando un sector experimenta a gran velocidad. Lo preocupante no es el porcentaje, sino la razon detras de muchos cierres. La mayoria no muere por un limite tecnico insalvable, sino por lanzar antes de entender el problema del cliente, por construir hardware sin resolver lo basico o por perseguir titulares en lugar de retencion. El Humane AI Pin es el ejemplo de manual: mucho ruido, poca necesidad real cubierta.

    El movimiento de OpenAI cerrando sus propios productos para integrarlos merece atencion especial. Es la senal de que la etapa de lanzar funcionalidades sueltas se agota y llega la de consolidar plataformas. Para las PYMEs que evaluan adoptar IA, esto es casi una buena noticia: significa menos herramientas dispersas y mas soluciones estables, aunque a costa de mayor dependencia de unos pocos proveedores. Nuestra postura es que estos fracasos son sanos porque limpian el mercado de humo. El problema seria fingir que no existen. Antes de firmar con cualquier proveedor de IA, pregunta por su base de clientes, su runway y su plan de continuidad. Un producto brillante que cierra en dos anos cuesta mas caro que uno modesto que sigue en pie. La madurez del sector se mide tambien por lo que entierra.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Huang atiende a Trump con el plegable de Apple

    Huang atiende a Trump con el plegable de Apple

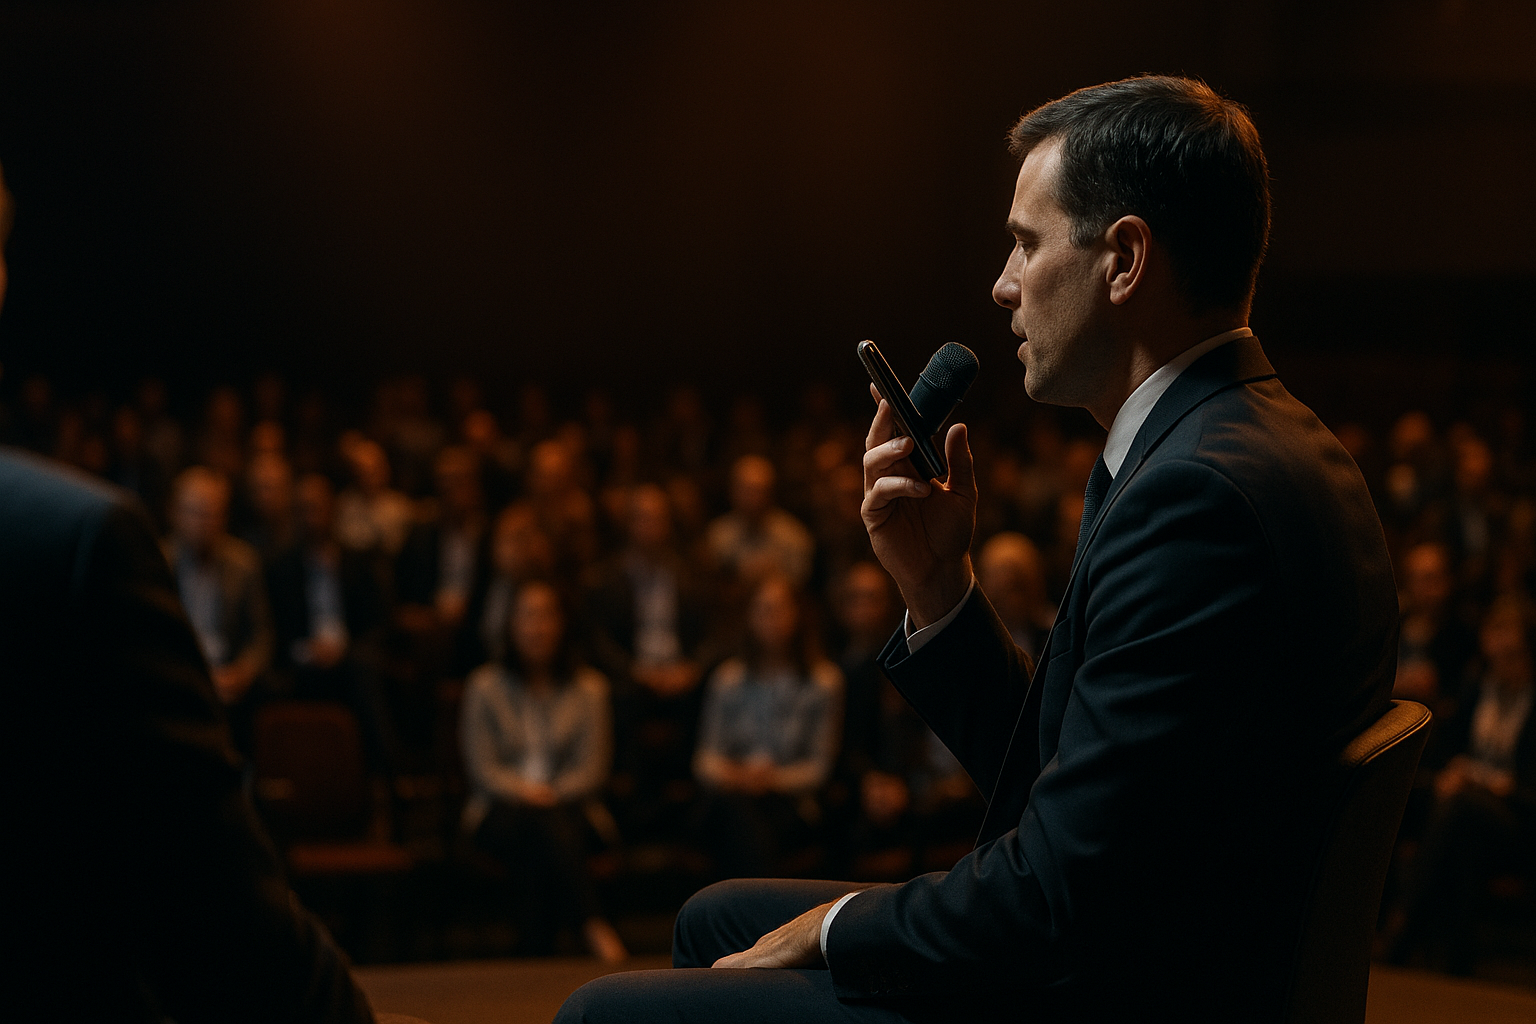
    El telefono plegable de Apple aun sin lanzar se convirtio en el protagonista inesperado de la conferencia All-In en Los Angeles cuando Jensen Huang, CEO de Nvidia, atendio en directo una llamada del presidente Trump usando ese dispositivo. El aparato, que cuesta 1.999 dolares y no llegara a las tiendas hasta dentro de cinco semanas, quedo expuesto ante el publico antes de su debut comercial. La conversacion, centrada en la seguridad de la IA, dejo un momento tan mediatico como controvertido que mezcla marketing, politica y regulacion tecnologica en un mismo plano.

    Que ha pasado y por que importa

    Durante su intervencion en la conferencia All-In celebrada en Los Angeles, Jensen Huang recibio una llamada telefonica del presidente Trump que atendio delante de la audiencia. El detalle que capturo la atencion no fue solo la identidad del interlocutor, sino el dispositivo: el telefono plegable de Apple aun sin lanzar, un modelo con precio de 1.999 dolares que la compania no pondra a la venta hasta dentro de cinco semanas. Ver hardware no comercializado en manos de un directivo ajeno a Apple es inusual y alimenta la conversacion sobre como se filtran o se exhiben los productos antes de su estreno oficial.

    El contexto es relevante porque Huang es hoy una de las figuras mas visibles del sector tecnologico, al frente de la empresa que suministra las GPU que sostienen buena parte del entrenamiento de modelos de IA. Que un fabricante de chips aparezca con un plegable de Apple todavia secreto, mientras conversa con la Casa Blanca sobre politica tecnologica, condensa el cruce actual entre poder industrial, influencia politica y expectacion mediatica en torno al hardware.

    Implicaciones tecnicas y de mercado

    En la llamada, Huang y Trump coincidieron en que los temores sobre la IA constituyen, en sus palabras, un engano, y en que la tecnologia es demasiado importante como para frenar su desarrollo. Esa postura, expresada en un escenario publico y con respaldo presidencial, tiene peso: marca una direccion clara de desregulacion o al menos de no intervencion agresiva sobre el avance de la IA en Estados Unidos. Para el mercado, un mensaje asi refuerza a los fabricantes de infraestructura como Nvidia, cuyo negocio depende de que la carrera por la capacidad de computo siga acelerando sin frenos regulatorios.

    El episodio del plegable de Apple, por otro lado, funciona como un anticipo no planificado de un lanzamiento. Un dispositivo de 1.999 dolares situa a Apple en el segmento premium del formato plegable, donde ya compiten fabricantes como Samsung. Exhibirlo antes de tiempo, aunque sea de forma casual, genera cobertura gratuita pero tambien diluye el control que Apple suele ejercer sobre la narrativa de sus estrenos. El contraste entre el rigor habitual de la marca y esta filtracion informal es lo que hace la escena tan comentada.

    Analisis Blixel

    Reducir la seguridad de la IA a un engano es una simplificacion que conviene desmontar. Que un debate se use politicamente no lo invalida: los riesgos de sesgo, de fallos en sistemas criticos, de fugas de datos o de automatizacion sin supervision son problemas concretos que cualquier empresa que despliega IA se encuentra en la practica. Descartarlos en bloque desde un escenario, con una llamada presidencial de por medio, es mas un gesto de posicionamiento que un argumento tecnico. La foto de un CEO de chips exhibiendo un plegable de Apple aun sin lanzar mientras habla con la Casa Blanca resume bien el momento: mucho espectaculo, poca sustancia verificable. Para quien dirige una empresa, el ruido mediatico no deberia condicionar decisiones. La seguridad de la IA no es una cuestion de fe ni de bandos politicos, sino de gobernanza: saber que datos entran en tus modelos, quien accede a los resultados y que pasa cuando el sistema se equivoca. Ese trabajo poco vistoso es el que separa un despliegue util de un problema legal o reputacional. Conviene leer estos episodios como lo que son, teatro corporativo con trasfondo regulatorio, y no como una guia sobre como abordar la tecnologia. La prudencia no es miedo; es ingenieria responsable.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Trump llama a Jensen Huang en directo por la IA

    Trump llama a Jensen Huang en directo por la IA

    La llamada de Trump a Jensen Huang sobre el desarrollo de IA convirtio una charla tecnica en un mensaje politico. Durante su intervencion en el All-In Summit, el CEO de Nvidia recibio una llamada telefonica del presidente Donald Trump y la puso en altavoz ante la audiencia. La conversacion prometia no frenar el avance de la inteligencia artificial en Estados Unidos. El momento no fue casual: llegaba justo despues de un debate sobre las peticiones de Dario Amodei, CEO de Anthropic, para ralentizar el ritmo de desarrollo de nuevas capacidades. La escena resume la tension actual del sector.

    Que ha pasado y por que importa

    En el All-In Summit, Jensen Huang recibio una llamada del presidente Trump y decidio ponerla en altavoz frente al publico. El mensaje transmitido fue directo: la Administracion no tiene intencion de frenar el desarrollo de IA en el pais. La llamada se produjo despues de que el escenario se calentara con las declaraciones de Dario Amodei, CEO de Anthropic, que ha pedido publicamente ralentizar el avance de las capacidades mas potentes de los modelos. Esa postura de cautela cuenta con apoyos de peso: Elon Musk y Sam Altman han expresado en distintos momentos preocupaciones similares sobre el ritmo acelerado del sector.

    El contraste es lo relevante. Por un lado, parte del liderazgo tecnologico pide prudencia. Por otro, el fabricante de las GPU que alimentan toda la industria recibe respaldo politico explicito para seguir a maxima velocidad. Nvidia es el proveedor central del hardware que entrena y ejecuta los grandes modelos, asi que su alineamiento con una postura aceleracionista no es neutral: define el clima en el que se mueven inversores, hyperscalers y reguladores. La puesta en escena, con la llamada en altavoz, buscaba dejar clara esa alianza ante una audiencia de inversores y fundadores.

    Implicaciones para el desarrollo de IA y el mercado

    La friccion de fondo no es solo filosofica. El desarrollo de IA a este ritmo depende de una expansion masiva de infraestructura fisica, y ahi aparece un dato incomodo citado en el propio evento: segun encuestas de Gallup, el 70% de los estadounidenses se opone a la construccion de centros de datos en sus zonas, principalmente por motivos ambientales. Ese rechazo social choca con los planes de crecimiento que necesita la industria para sostener el entrenamiento de modelos cada vez mayores. La velocidad que defiende Nvidia requiere energia, agua y suelo, y esos recursos generan oposicion local creciente.

    El respaldo politico a no frenar el desarrollo de IA facilita permisos, energia y un marco regulatorio permisivo, justo lo que beneficia a los fabricantes de hardware y a los grandes operadores de nube. Para el ecosistema competitivo, la senal es que la carrera sigue abierta y que la ventaja seguira estando en quien controle capacidad de computo. Anthropic, con su discurso de cautela, se posiciona en el lado opuesto del tablero, lo que crea una divergencia estrategica visible entre los actores del sector. El debate sobre el ritmo del desarrollo de IA deja de ser tecnico para convertirse en un asunto de politica industrial y energetica.

    Que significa este movimiento para el mercado

    Para los competidores, el mensaje es claro: el respaldo institucional al desarrollo de IA acelerado consolida a Nvidia como pieza estrategica y presiona a quien defiende frenar. Los hyperscalers que dependen de GPU obtienen un entorno favorable para seguir invirtiendo en capacidad, mientras los proveedores de energia e infraestructura ganan protagonismo. Para los buyers europeos, el efecto practico es indirecto pero real: una carrera sin freno en Estados Unidos mantiene la presion sobre precios y disponibilidad de computo, y amplia la brecha con quien opera bajo marcos regulatorios mas estrictos. La oposicion ciudadana del 70% recogida por Gallup introduce un riesgo operativo que ninguna empresa deberia ignorar al planificar despliegues intensivos. Quien invierta en IA a gran escala debe contar con que la infraestructura fisica sera un cuello de botella politico, no solo tecnico. El alineamiento entre Nvidia y la Administracion reduce la incertidumbre regulatoria a corto plazo, pero no resuelve la tension social alrededor de los centros de datos, que seguira marcando donde y como crece la industria.

    Analisis Blixel

    Poner una llamada presidencial en altavoz ante inversores es teatro, y funciona precisamente porque el sector necesita creer que alguien conduce el coche. La escena revela algo mas profundo que una simple foto politica: la carrera tecnologica ya no se decide solo en los laboratorios, sino en los despachos donde se firman permisos de energia y suelo. Nvidia lo sabe. Su negocio no depende de que los modelos sean mejores, sino de que nadie pise el freno. Por eso la postura de cautela de Anthropic, respaldada en parte por Musk y Altman, resulta tan incomoda: cuestiona el motor economico de todo el ecosistema. Aqui conviene separar el ruido del dato. El 70% de rechazo a los centros de datos no es una anecdota, es el limite real de esta expansion. Puedes tener todo el respaldo politico del mundo, pero si la gente no quiere una nave de servidores al lado de su casa, la infraestructura se atasca. Para una empresa espanola que evalua adoptar IA, la leccion no es elegir bando en este debate, sino entender que el coste y la disponibilidad de computo dependeran cada vez mas de factores politicos y ambientales ajenos a la tecnologia. Planificar con esa dependencia en mente es mas util que apostar por quien grita mas fuerte en un escenario.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • OpenAI compra Glass Imaging y apunta a su hardware

    OpenAI compra Glass Imaging y apunta a su hardware

    La adquisicion de Glass Imaging por OpenAI por mas de 300 millones de dolares, adelantada por The Wall Street Journal, confirma una direccion que la compania venia dibujando desde hace meses: dejar de ser solo un proveedor de modelos para convertirse en fabricante de dispositivos. Glass Imaging, fundada por antiguos ingenieros de Apple detras del modo retrato, usa redes neuronales para mejorar las imagenes en el momento de captura. La compra encaja en una estrategia de hardware que empieza a tener piezas concretas, no solo rumores.

    Que ha pasado y por que importa

    Segun The Wall Street Journal, OpenAI ha cerrado la adquisicion de Glass Imaging por una cifra superior a los 300 millones de dolares. La empresa comprada se especializa en software de procesamiento de imagen basado en redes neuronales: en lugar de depender del sensor y la optica fisica del smartphone, aplica modelos que reconstruyen y mejoran la fotografia desde el instante de la captura, sorteando las limitaciones de tamano propias de las camaras moviles. Sus fundadores trabajaron en Apple, donde participaron en el desarrollo del modo retrato.

    La adquisicion de Glass Imaging por OpenAI no es un movimiento aislado. Llega despues de que la compania comprara en 2025 la firma de Jony Ive, el diseñador historico de Apple, por 6.500 millones de dolares. Esa operacion ya apuntaba a un dispositivo de IA de consumo, y ahora se suma capacidad tecnica en captura visual. En conjunto, los rumores sobre un smartphone o un dispositivo de IA propio de OpenAI ganan solidez con cada compra concreta que refuerza el stack de hardware.

    Implicaciones tecnicas y de mercado

    La apuesta por camaras con redes neuronales tiene sentido para quien quiere construir un dispositivo con la IA en el centro. Si el objetivo es un aparato que vea, interprete y actue sobre el mundo, la calidad de captura visual deja de ser un detalle fotografico para convertirse en la materia prima que alimenta los modelos. Comprar la tecnologia de Glass Imaging le da a OpenAI control sobre esa capa de entrada, en lugar de depender de sensores y software de terceros. La adquisicion de Glass Imaging por OpenAI encaja asi en una logica de integracion vertical.

    El movimiento tambien coloca a OpenAI en un terreno que hasta ahora dominaban Apple, Google y Samsung: el del hardware de consumo con procesamiento de imagen avanzado. La diferencia es que OpenAI parte de una posicion fuerte en modelos y debil en fabricacion y distribucion fisica. Comprar talento y patentes de captura visual reduce parte de esa brecha, pero no elimina el reto industrial. La estrategia recuerda a la de las grandes tecnologicas que absorbieron startups de camaras computacionales para diferenciar sus telefonos, solo que aqui el motor de la propuesta es la IA generativa, no la fotografia por si misma.

    Que significa este movimiento para el mercado

    Para los fabricantes de smartphones, la senal es clara: OpenAI quiere jugar en su cancha. La adquisicion de Glass Imaging por OpenAI presiona sobre todo a quienes venden IA como funcion adicional dentro de un telefono; si aparece un dispositivo nativo de IA con buena captura visual, la propuesta de valor cambia. Apple y Google, que integran sus modelos en hardware que ya controlan, tienen ventaja de distribucion, pero ahora enfrentan a un competidor con modelos punteros y creciente capacidad de fabricacion.

    Para proveedores de componentes y startups de vision computacional, la lectura es doble: hay apetito comprador y valoraciones altas, pero tambien menos espacio independiente a medida que las grandes absorben la cadena. Para las empresas que integran modelos de OpenAI via API, el impacto a corto plazo es limitado, aunque conviene vigilar si la compania empieza a priorizar su propio hardware frente a la neutralidad de plataforma. Los compradores corporativos deberian tomar nota: un OpenAI que fabrica dispositivos es un socio con intereses propios en el terreno del hardware, no solo un proveedor de inteligencia.

    Analisis Blixel

    Construir un dispositivo de consumo desde cero es una de las cosas mas dificiles que existen en tecnologia, y comprar talento no garantiza ejecucion. OpenAI esta acumulando piezas valiosas (diseno de la mano del equipo de Ive, captura visual con Glass Imaging) pero pasar de patentes y fichajes a un producto que la gente compre y use a diario es un salto que muchas empresas con mas experiencia industrial no han logrado. El cementerio de gadgets de IA de los ultimos anos es un aviso.

    Dicho esto, la logica de fondo es coherente. Si crees que la interfaz del futuro es un asistente que ve y escucha tu entorno, controlar la captura visual deja de ser opcional. Tiene mas sentido comprar a los ingenieros que inventaron el modo retrato que intentar construir esa capacidad internamente y perder anos. El riesgo real no es tecnico sino de mercado: la gente no cambia de telefono facilmente, y competir con Apple y Google en su terreno exige mucho mas que buenos modelos.

    Para el tejido empresarial espanol la leccion es indirecta pero util: la integracion vertical vuelve a estar de moda porque la diferenciacion ya no esta solo en el modelo, sino en como controlas la entrada de datos. Quien domine la captura, domina el contexto. Conviene observar como termina esta apuesta antes de sacar conclusiones definitivas.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • El riesgo de que OpenAI arrase a las startups de IA

    El riesgo de que OpenAI arrase a las startups de IA

    El riesgo de que OpenAI convierta startups de IA en funciones basicas es probablemente la amenaza estrategica mas repetida en el sector, y TechCrunch Disrupt 2026 la pone sobre la mesa con una sesion especifica. Cuando un laboratorio como OpenAI, Anthropic o Google decide integrar como caracteristica nativa aquello que una empresa ha construido durante meses, el valor diferencial de esa startup puede evaporarse de un dia para otro. El debate reune a fundadores y a un inversor para discutir como construir algo que sobreviva a ese movimiento.

    Que ha pasado y por que importa

    TechCrunch Disrupt 2026 se celebrara del 13 al 15 de octubre en San Francisco, con mas de 10.000 asistentes y 250 sesiones programadas. Entre ellas, una mesa aborda de frente el riesgo de que OpenAI convierta startups de IA en funciones basicas, junto a Anthropic y Google, dejando sin espacio a productos que dependian de un unico modelo fundacional. La sesion reune a Michel Tricot, de Airbyte; Linda Tong, de Webflow; y Rob Toews, de Radical Ventures, una combinacion de operadores y capital que busca ir mas alla del diagnostico.

    El planteamiento no es teorico. Cada vez que un laboratorio lanza una nueva capacidad nativa, decenas de productos construidos sobre esa carencia quedan expuestos. La pregunta que vertebra la charla es concreta: como se crean defensas duraderas cuando el modelo, que era el corazon del producto, deja de ser un diferencial. Airbyte llega con credenciales que dan contexto al debate: mas de 7.000 clientes, incluido el 18% de las empresas Fortune 500, un tamano que demuestra que hay fosos posibles mas alla del modelo en si.

    Implicaciones de mercado del riesgo de que OpenAI convierta startups de IA

    La tesis de fondo es que el modelo fundacional ya no es un foso defensivo. Si tu producto solo aporta una capa fina sobre una API de OpenAI, tu ventaja dura lo que tarde el proveedor en absorber esa funcion. El riesgo de que OpenAI convierta startups de IA en funciones basicas obliga a redefinir donde reside el valor real: en los datos propios, en la integracion profunda con flujos de trabajo, en la distribucion ya conquistada o en relaciones con clientes que un laboratorio no puede replicar.

    El perfil de los ponentes apunta en esa direccion. Airbyte compite en integracion de datos, un terreno donde el foso son los conectores, la fiabilidad y la base instalada, no el modelo. Webflow opera en creacion web, donde el valor esta en el producto completo y la comunidad. Radical Ventures aporta la lectura del inversor, que financia empresas conscientes de que apostar solo por el modelo es apostar por perder. El mensaje para el mercado es que la diferenciacion se desplaza del algoritmo al negocio: workflow, datos propietarios y switching cost.

    Que significa este movimiento para el mercado

    Para las startups de IA, la lectura es incomoda pero util: si tu unica ventaja es el acceso a un modelo, no tienes ventaja. Los competidores mas expuestos son los wrappers, productos que envuelven una API sin aportar datos, integracion ni distribucion propias. Los proveedores de modelos, por su parte, seguiran ampliando su superficie de funciones nativas, porque cada capacidad que absorben refuerza su plataforma y reduce la razon para pagar a un tercero.

    Para los compradores empresariales, el escenario recomienda cautela al elegir proveedor: conviene priorizar herramientas cuyo valor no dependa exclusivamente de que un laboratorio no lance la misma funcion el trimestre siguiente. Que una empresa como Airbyte tenga al 18% de las Fortune 500 senala donde estan los fosos reales: integracion profunda, fiabilidad operativa y datos que la organizacion no quiere migrar. Ese es el tipo de dependencia que protege a un proveedor. El riesgo de que OpenAI convierta startups de IA en commodities acelera una seleccion natural: sobreviven las que resuelven un problema completo, no las que rellenan un hueco temporal del modelo.

    Analisis Blixel

    Construir un producto entero sobre la esperanza de que un laboratorio no cubra tu hueco es una estrategia con fecha de caducidad. Lo interesante de esta sesion no es la advertencia, que ya conoce cualquiera que siga el sector, sino quienes la firman: operadores de empresas que han sobrevivido precisamente porque su valor nunca fue el modelo. Airbyte no vende inteligencia artificial, vende conectores fiables y una base de clientes que no quiere reconstruir su stack de datos. Ese es un foso real, aburrido y dificil de copiar. La leccion para el riesgo de que OpenAI convierta startups de IA en funciones basicas es que la defensa nunca estuvo en el algoritmo. Esta en los datos que solo tu tienes, en la integracion que cuesta arrancar y en la distribucion ya conquistada. Para una PYME espanola que evalua herramientas, el aprendizaje es directo: desconfia del proveedor cuya propuesta se resume en acceso a un modelo que tu mismo podrias contratar. Pregunta que pasa con tus datos, que integraciones tiene y cuanto costaria cambiarte. Si la respuesta es nada, el riesgo lo asumes tu. La IA util no es la que impresiona en una demo, es la que se incrusta tan hondo en tu operativa que sacarla duele mas que mantenerla. Ahi es donde se juega el negocio los proximos anos.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.