
Categoría: Negocios y Startups

  • Levanta 5,5 millones para apps de musica sin IA

    Levanta 5,5 millones para apps de musica sin IA

    La startup A Vinyl Bar in Shibuya ha levantado 5,5 millones de dolares para apps musicales sin IA generativa, una apuesta a contracorriente en un mercado obsesionado con generar canciones a golpe de prompt. Fundada por Mauhan M Zonoozy, exjefe de innovacion de Spotify, la compania cierra una ronda pre-seed poco habitual por su tamano y por su tesis: en lugar de automatizar la creacion musical, quiere devolver el control manual al usuario. El movimiento llega en un momento en el que la financiacion tiende a premiar justo lo contrario.

    Que ha pasado y por que importa

    A Vinyl Bar in Shibuya ha cerrado una ronda pre-seed de 5,5 millones de dolares para desarrollar aplicaciones musicales interactivas que evitan deliberadamente la IA generativa. La empresa la fundo Mauhan M Zonoozy, que antes dirigia el area de innovacion en Spotify, lo que aporta contexto de sector a la operacion. Su propuesta pasa por herramientas que permiten manipular y crear musica de forma manual, en oposicion directa a la tendencia de generar temas completos mediante prompts.

    El catalogo inicial da pistas sobre la estrategia. Speed Surfer es una extension de Chrome que modifica velocidad y filtros de audio. Usersound plantea la creacion de nombres de usuario musicales. Y bop es una app para iOS que permite mezclar instrumentos en una cuadricula. Son productos pequenos, muy verticales y centrados en la interaccion, no en la automatizacion. Que una ronda de este tamano respalde una tesis explicitamente contraria a las apps musicales sin IA generativa de forma automatizada es, en si mismo, la noticia relevante para quien sigue el mercado de startups musicales.

    Implicaciones de mercado de las apps musicales sin IA generativa

    El grueso de la inversion reciente en tecnologia musical ha ido hacia generadores automaticos de canciones. En ese contexto, una ronda que financia apps musicales sin IA generativa senala que existe un segmento de inversores dispuesto a apostar por diferenciacion frente a saturacion. Cuando decenas de productos ofrecen lo mismo (escribe un prompt, recibe una cancion), el hueco de mercado deja de estar en generar mas y pasa a estar en experiencias donde el usuario siente autoria real.

    Tambien hay una lectura defensiva. Los generadores automaticos arrastran incertidumbre legal por derechos y datos de entrenamiento. Una propuesta que no genera contenido de forma automatica, sino que da herramientas de manipulacion, reduce esa exposicion. El perfil del fundador, con recorrido en Spotify, aporta credibilidad de distribucion y de comprension del comportamiento del oyente. La cifra de 5,5 millones en pre-seed es notable: sugiere confianza en el equipo mas que en metricas ya consolidadas de las apps musicales sin IA generativa que la compania planea escalar.

    Que significa este movimiento para el mercado

    Para competidores en tecnologia musical, esta ronda es una senal de que la narrativa «todo generativo» empieza a tener contrapesos financiados. Los fondos que buscan diferenciacion pueden ver en las apps musicales sin IA generativa una categoria con menos ruido y menos riesgo regulatorio. Para plataformas de distribucion, aparece un proveedor potencial de herramientas creativas que no compiten directamente con catalogos generados, sino que fomentan la interaccion del usuario. Para creadores, el mensaje es que existe demanda de control manual frente a resultados automaticos que sienten ajenos. El riesgo evidente es de escala: productos pequenos y muy verticales como Speed Surfer, Usersound o bop necesitan encajar en algo mayor para justificar la valoracion. Los buyers y partners deberian observar si la compania logra convertir estas piezas sueltas en una plataforma coherente o si se quedan como experimentos aislados. El desenlace marcara si la tesis anti-generativa es una anomalia puntual o el inicio de una linea de inversion sostenida.

    Analisis Blixel

    Nos gusta que alguien ponga dinero detras de una idea impopular. El mercado ha confundido «generar» con «crear», y no son lo mismo. Generar una cancion con un prompt produce un resultado, pero rara vez produce autoria: el usuario recibe algo, no lo hace. La apuesta de esta ronda por herramientas manuales toca ese nervio y por eso merece atencion, aunque la ejecucion todavia este verde. Dicho esto, seamos realistas. Speed Surfer, Usersound y bop son piezas pequenas, casi juguetes, y 5,5 millones es mucho capital para experimentos sin una plataforma que los una. El riesgo no es la tesis, que nos parece solida, sino la fragmentacion. Sin un producto central que retenga usuarios, el dinero se evapora en features simpaticas sin negocio. El historial del fundador en Spotify ayuda con distribucion e insight, pero no garantiza que estas apps escalen. Para directivos y PYMEs del sector musical o creativo, la leccion util no es copiar el producto, sino la estrategia: en un mercado saturado de lo mismo, diferenciarse por lo que todos evitan puede ser mas rentable que sumarse a la ola. La IA generativa no es obligatoria en cada producto. A veces el valor esta en la interaccion humana bien disenada, y eso tambien se puede financiar.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Superhuman compra Fathom y apuesta por la IA agentica

    Superhuman compra Fathom y apuesta por la IA agentica

    La adquisicion de Superhuman de Fathom confirma que las herramientas de productividad ya no compiten por ser el mejor asistente, sino por automatizar el trabajo entero. Superhuman, conocida por su cliente de correo, ha comprado Fathom, una aplicacion de toma de notas automatica en reuniones que llego a estar respaldada por Y Combinator. La operacion se enmarca en una tendencia clara del sector: pasar de software que ayuda a la persona a software que ejecuta tareas por ella. No es un detalle menor, es un cambio de modelo.

    Que ha pasado y por que importa

    Superhuman ha absorbido Fathom, una startup cuya funcion central es capturar y transcribir reuniones de forma automatica, generando notas y resumenes sin intervencion manual. Fathom habia recibido financiacion de Y Combinator, la aceleradora que ha impulsado buena parte del ecosistema de startups estadounidense. Con esta compra, Superhuman incorpora una pieza que va mas alla del correo: la captura estructurada de lo que ocurre en las conversaciones de trabajo.

    La adquisicion de Superhuman de Fathom no es un movimiento aislado. Encaja en una carrera del sector de productividad por integrar capacidades agenticas, es decir, sistemas de IA capaces de realizar tareas de forma autonoma en lugar de limitarse a sugerir o asistir. Las plataformas que hasta ahora vendian velocidad y comodidad ahora quieren vender autonomia: agendar, resumir, redactar seguimientos y coordinar acciones sin que el usuario tenga que pedirlo paso a paso. Absorber una herramienta que ya domina la captura de datos de reuniones da a Superhuman la materia prima que un agente necesita para actuar.

    Implicaciones tecnicas y de mercado

    El valor real de Fathom para Superhuman no esta solo en la transcripcion, sino en el contexto. Un agente de IA util necesita saber que se dijo, quien lo dijo y que compromisos se generaron. Al unir correo y notas de reuniones, Superhuman construye una base de datos de intenciones y acciones sobre la que la IA agentica puede operar con menos margen de error. Esa es la logica detras de la adquisicion de Superhuman de Fathom: los datos de flujo de trabajo valen mas que la funcion aislada.

    Para el mercado, la senal es que las adquisiciones de startups pequenas con producto centrado en captura de datos se van a acelerar. Las plataformas grandes no necesitan construir cada modulo desde cero cuando pueden comprar equipos con producto ya validado y usuarios activos. La IA agentica en productividad se convierte asi en el nuevo campo de batalla, y la consolidacion es la via mas rapida para posicionarse. Los competidores que solo ofrecen asistencia pasiva quedan expuestos frente a los que prometen ejecucion autonoma de flujos completos.

    Que significa este movimiento para el mercado

    Para los competidores directos de Superhuman, la lectura es incomoda: la diferenciacion por interfaz o velocidad se agota, y quien no tenga una estrategia de IA agentica creible parte con desventaja. Las herramientas de notas independientes, incluidas las respaldadas por Y Combinator, pasan a ser objetivos de compra o candidatas a quedarse sin espacio frente a suites integradas. Para los proveedores, la operacion refuerza que el valor migra hacia quien controla el contexto completo del usuario, no hacia funciones sueltas.

    Para los buyers empresariales, esto obliga a mirar mas alla del precio por licencia. Consolidar correo, reuniones y agentes en una sola plataforma reduce fricciones, pero tambien concentra dependencia en un unico proveedor y plantea preguntas serias sobre privacidad, retencion de grabaciones y gobernanza de datos. Antes de adoptar cualquier suite con capacidades agenticas conviene exigir claridad sobre donde se almacenan las transcripciones, quien las procesa y que decisiones toma la IA sin supervision humana. La consolidacion facilita la vida, pero traslada mucho poder a menos manos.

    Analisis Blixel

    Comprar contexto es mas inteligente que comprar funciones, y esa es la jugada que de verdad importa aqui. Superhuman no necesitaba otra herramienta de notas: necesitaba los datos que esa herramienta genera para alimentar agentes que actuen solos. El correo aislado ya no basta; el futuro de la productividad se juega en tener el mapa completo de lo que un profesional dice, acuerda y debe hacer despues.

    Dicho esto, conviene bajar las expectativas sobre la palabra agentico. Se usa hoy para casi cualquier automatizacion, y la mayoria de lo que veremos a corto plazo seguira siendo asistencia mejorada, no autonomia real. Un agente que resume una reunion y borra un correo de seguimiento no es lo mismo que uno que gestione decisiones sin supervision. La distancia entre el marketing y la ejecucion fiable sigue siendo grande.

    Para las empresas la recomendacion es sobria: valorar estas plataformas por lo que hacen hoy de forma verificable, no por lo que prometen para manana. Grabar todas las reuniones de forma automatica genera un pasivo de datos considerable, y concentrar correo, notas y agentes en un solo proveedor eleva el riesgo de dependencia. La consolidacion del sector es logica y probablemente beneficiosa a medio plazo, pero exige a los compradores mas exigencia contractual, no menos. Quien firme sin leer la letra pequena de privacidad se arrepentira.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Altman descarta la salida a bolsa de OpenAI en 2026

    Altman descarta la salida a bolsa de OpenAI en 2026

    La salida a bolsa de OpenAI no ocurrira en 2026. Sam Altman, CEO de la compania, lo ha confirmado calificando esa posibilidad de «imprudente» en el contexto actual de seguridad en IA. La noticia rompe con lo que apuntaban reportes previos, que situaban la operacion para la segunda mitad del proximo ano. Para el resto del sector, la decision no es un mero detalle interno: muchas empresas tecnologicas esperaban que la valoracion publica de OpenAI marcara una referencia para sus propias estrategias de financiacion y de salida. Ese ancla, por ahora, no llega.

    Que ha pasado y por que importa

    Altman ha descartado publicamente que OpenAI vaya a realizar su oferta publica inicial (IPO) en 2026, y ha justificado la decision en el contexto actual de seguridad en inteligencia artificial. La palabra que ha usado es directa: «imprudente». No es una postura menor viniendo de la compania mas observada del sector, y contradice lo que se venia dando por hecho en los ultimos meses.

    Segun reportes del New York Times de junio, OpenAI ya habia contratado banqueros y abogados con el objetivo inicial de salir a bolsa en el tercer o cuarto trimestre de 2026. Es decir, la maquinaria preparatoria estaba en marcha. Frenarla ahora, de forma explicita y por boca del propio CEO, indica un cambio de calendario deliberado y no una simple ausencia de planes. La salida a bolsa de OpenAI era uno de los eventos de mercado mas anticipados por inversores y competidores, precisamente por lo que revelaria sobre como valora el mercado publico a una empresa de IA pura.

    El contexto ayuda a entender la cautela. OpenAI opera bajo escrutinio regulatorio y mediatico constante, con debates abiertos sobre seguridad, gobernanza y su estructura corporativa. Cotizar en bolsa anadiria una capa de exigencia trimestral y transparencia que la compania parece preferir posponer.

    Implicaciones para el mercado

    El principal efecto de retrasar la salida a bolsa de OpenAI es la falta de una referencia publica de valoracion para todo el ecosistema de IA. Cuando una empresa lider cotiza, el mercado fija un multiplo, un precio por ingresos y una tesis que el resto usa como comparable. Sin ese dato, las startups de IA que buscan financiacion o una eventual salida siguen operando con valoraciones fijadas en rondas privadas, mas opacas y sujetas al apetito puntual de unos pocos fondos.

    Para los competidores directos, la decision resta presion inmediata: no habra un termometro publico que obligue a justificar sus propias cifras frente al mercado abierto. Para los inversores que esperaban liquidez o una senal de madurez del sector, el mensaje es de paciencia forzada. Y para los proveedores y socios que orbitan alrededor de OpenAI, mantener a la compania fuera de bolsa significa seguir tratando con una estructura menos escrutada publicamente.

    Hay un matiz importante: que la salida a bolsa de OpenAI se descarte para 2026 no la cancela indefinidamente. Que el CEO califique el momento de imprudente sugiere una cuestion de timing y de condiciones, no una renuncia a cotizar algun dia. El mercado tomara nota de que la ventana se ha movido, y ajustara sus expectativas de referencia y de liquidez en consecuencia.

    Que significa este movimiento para el mercado

    Para las empresas del sector, la lectura practica es clara: no habra un comparable publico de OpenAI a corto plazo, asi que quien este levantando capital tendra que seguir apoyandose en rondas privadas y en negociaciones caso a caso. Las startups de IA en fase de financiacion deben asumir que las valoraciones seguiran fijandose puertas adentro, con la volatilidad y la subjetividad que eso implica.

    Los competidores que preparaban su propia salida ganan margen para no medirse contra la vara publica de OpenAI, pero pierden el efecto arrastre que una IPO exitosa habria generado sobre todo el sector. Para los buyers corporativos y los fondos, la senal es de prudencia: la decision de Altman refuerza que ni la empresa mas visible del sector considera maduras las condiciones para cotizar. Quien planifique estrategias de salida o inversion en IA para 2026 haria bien en no dar por hecha ninguna referencia de mercado publico y trabajar con escenarios de liquidez mas conservadores.

    Analisis Blixel

    Decir en voz alta que cotizar seria «imprudente» es, en el fondo, un movimiento de control de expectativas. Una compania que ya habia contratado banqueros y abogados no frena esa maquinaria por descuido: lo hace porque las condiciones no le convienen o porque la exposicion trimestral de una empresa cotizada choca con su modo de operar. La transparencia obligatoria de bolsa, con sus cuentas publicas y su rendicion ante accionistas, es incompatible con la ambiguedad estructural y las tensiones de gobernanza que arrastra la compania. Posponer no es debilidad; es elegir el terreno.

    El problema es que el resto del sector se queda sin brujula. Sin una valoracion publica de referencia, las startups de IA seguiran capitalizandose en un mercado privado donde los numeros los ponen unos pocos fondos con incentivos propios. Eso alimenta la sensacion de burbuja precisamente porque no hay contraste abierto. Cuando no existe un precio que el mercado pueda discutir, todo vale y nada se verifica. Para las PYMEs y empresas que evaluan adoptar IA, la conclusion util no es financiera sino de fondo: el sector aun no ha pasado el examen del mercado publico. Conviene tratar las promesas de valoracion con el mismo escepticismo que cualquier producto sin track record verificable. La madurez de una tecnologia se mide tambien por su disposicion a rendir cuentas, y ese momento, segun el propio Altman, todavia no ha llegado.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Mecka AI roza los 500 millones con Sequoia detras

    Mecka AI roza los 500 millones con Sequoia detras

    La ronda de financiacion de Mecka AI liderada por Sequoia esta a punto de cerrarse con una valoracion cercana a los 500 millones de dolares, apenas tres meses despues de que la startup levantara 60 millones. La compania se dedica a recopilar datos de movimiento humano mediante sensores corporales y smartphones para entrenar robots humanoides. El salto de valoracion en tan poco tiempo dice mucho sobre donde estan poniendo el dinero los grandes fondos: no en los robots en si, sino en el combustible que necesitan para aprender a moverse en el mundo real.

    Que ha pasado y por que importa

    Mecka AI esta proxima a cerrar una nueva ronda liderada por Sequoia Capital con una valoracion de aproximadamente 500 millones de dolares. El dato relevante no es solo la cifra, sino la velocidad: la operacion llega apenas tres meses despues de recaudar 60 millones. Multiplicar la valoracion en un trimestre es una senal clara de que la ronda de financiacion de Mecka AI liderada por Sequoia responde a una demanda concreta del sector de la robotica.

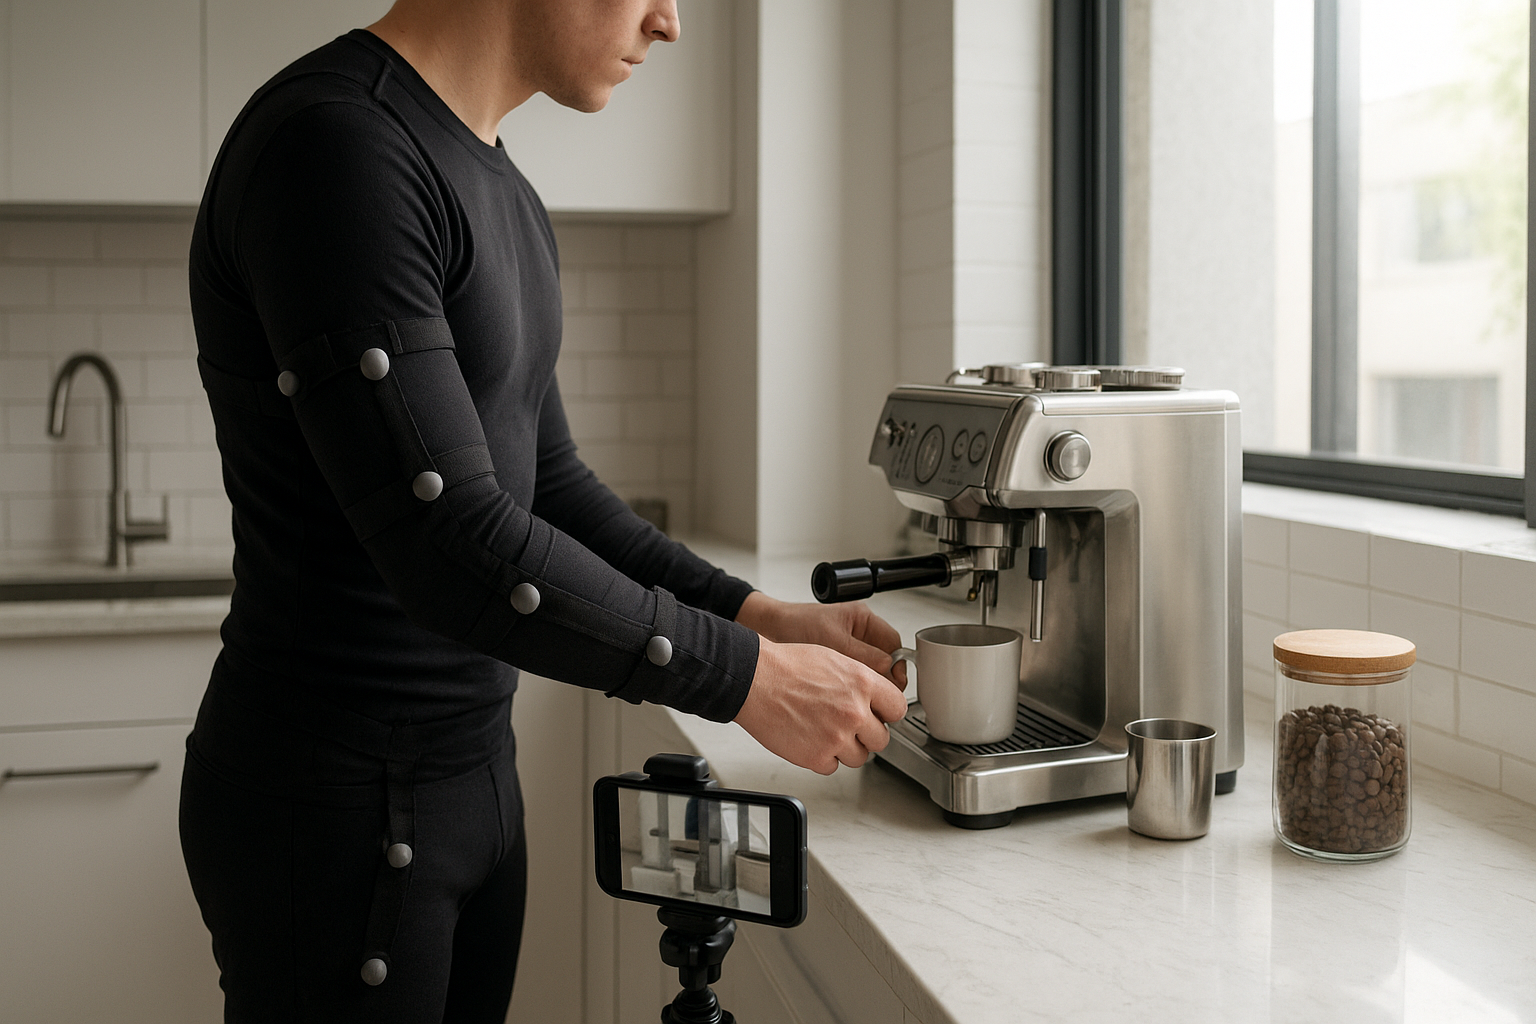
    El modelo de negocio de la compania es peculiar. En lugar de fabricar hardware, paga a personas por grabar tareas cotidianas como preparar cafe o reparar coches, usando sensores corporales y smartphones. Esos datos de movimiento humano se convierten en el conjunto de entrenamiento que los fabricantes de robots humanoides necesitan para que sus maquinas imiten gestos y manipulen objetos. La empresa proyecta alcanzar una facturacion anual de 100 millones de dolares para finales de 2026.

    El contexto ayuda a entender el apetito inversor. La robotica humanoide ha atraido enormes cantidades de capital en los ultimos meses, pero el cuello de botella sigue siendo el mismo que en los primeros modelos de lenguaje: faltan datos de calidad. Los videos de internet no capturan bien la fisica del contacto ni la coordinacion motora fina, y ahi es donde encaja una empresa que produce ese dato a medida.

    Implicaciones tecnicas y de mercado

    La apuesta detras de la ronda de financiacion de Mecka AI liderada por Sequoia es que el dato de movimiento humano sera un activo escaso y defendible. Entrenar un robot humanoide para tareas fisicas requiere ejemplos ricos en informacion sensorial: trayectorias, fuerzas, angulos y correcciones. Recopilar eso con sensores corporales y smartphones es mas barato que teleoperar robots reales durante miles de horas, y escala mejor porque cualquier persona puede convertirse en fuente de datos.

    Para el mercado, esto refuerza una tesis que ya se veia venir: se esta formando una capa de proveedores de datos especializados por debajo de las empresas que fabrican los robots. Igual que hubo un boom de etiquetado de datos para vision por ordenador y NLP, ahora emerge un mercado de datos de movimiento humano para robotica.

    La velocidad del salto de valoracion tambien tiene lectura de riesgo. Pasar de 60 millones a 500 millones en un trimestre implica que los inversores estan pagando por un potencial que aun no se ha materializado en ingresos. La proyeccion de 100 millones de facturacion para finales de 2026 es una promesa, no un balance. El sector recompensa hoy la posicion estrategica antes que la caja.

    Que significa este movimiento para el mercado

    Para los fabricantes de robots humanoides, la aparicion de proveedores como Mecka AI plantea una decision de compra o construccion. Generar datos de movimiento propios es lento y caro; comprarlos a un tercero acelera el desarrollo pero crea dependencia de un proveedor que tambien vende a la competencia. Los que tengan musculo financiero probablemente combinen ambas vias.

    Para otros inversores, la operacion marca una referencia de precio en un nicho todavia joven. Una valoracion de 500 millones para una empresa de datos, no de hardware, envia la senal de que Sequoia ve mas defendible el dato que el robot. Eso puede desviar capital hacia startups de recopilacion y curacion de datos fisicos, y presionar las valoraciones al alza en toda esa capa.

    Para los competidores directos de Mecka AI, el reloj corre mas rapido. Con Sequoia respaldando a un actor y una valoracion publica de referencia, cerrar clientes y talento se vuelve mas competitivo. Y para los buyers empresariales que observan la robotica desde fuera, el mensaje es de cautela: la infraestructura de datos aun se esta construyendo, lo que confirma que el despliegue masivo de humanoides utiles sigue a varios anos de distancia.

    Analisis Blixel

    Que un fondo del calibre de Sequoia pague por datos antes que por robots es la parte mas informativa de toda esta operacion. Nos dice donde esta el verdadero cuello de botella de la robotica fisica: no en los actuadores ni en los modelos, sino en la falta de ejemplos de calidad sobre como los humanos manipulan el mundo. Es la misma leccion que dejaron los modelos de lenguaje, repetida en otro dominio.

    Dicho esto, conviene no confundir una valoracion con un negocio consolidado. Multiplicar por ocho el precio en un trimestre es un sintoma de mercado caliente, y los mercados calientes corrigen. La proyeccion de 100 millones de facturacion para finales de 2026 es agresiva y depende de que el sector humanoide crezca al ritmo prometido, algo que ha decepcionado antes. Tambien hay un riesgo estructural: si vendes el mismo tipo de datos a varios fabricantes, tu ventaja competitiva se erosiona a medida que aparecen alternativas mas baratas de generar ese dato.

    Para quien mira desde una empresa espanola, la conclusion practica es de calendario, no de accion inmediata. Los robots humanoides utiles en entornos reales todavia estan en fase de recoleccion de datos. Cuando una parte del ecosistema aun se financia para construir el conjunto de entrenamiento, es senal de que el producto final no esta cerca. Vigilar el sector tiene sentido; planificar operaciones alrededor de el, todavia no.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Moonshot AI quiere duplicar ingresos hasta 2.000 millones

    Moonshot AI quiere duplicar ingresos hasta 2.000 millones

    Los ingresos de Moonshot AI, el laboratorio chino detras del modelo Kimi, apuntan a duplicarse hasta los 2.000 millones de dolares anualizados para finales de ano, frente a los 1.000 millones reportados en agosto. El salto llega apoyado en el crecimiento de su modelo K3 de pesos abiertos, que ya mueve un volumen de tokens considerable en plataformas de terceros. Es una cifra que coloca a un actor chino de pesos abiertos en la conversacion economica que hasta ahora dominaban OpenAI y Anthropic, y plantea preguntas incomodas sobre margenes y sostenibilidad del modelo abierto.

    Que ha pasado y por que importa

    Moonshot AI se ha fijado un objetivo claro: pasar de 1.000 millones de dolares de ingresos anualizados en agosto a 2.000 millones para el cierre del ano. Los ingresos de Moonshot AI se sostienen sobre el modelo K3, publicado con pesos abiertos, una decision estrategica que lo diferencia de los grandes laboratorios estadounidenses que mantienen sus modelos cerrados. Segun datos de OpenRouter, los modelos K3 generan actualmente hasta 300.000 millones de tokens diarios en el sistema, una senal de adopcion real por parte de desarrolladores y empresas que integran el modelo en sus propios productos.

    El contexto ayuda a entender la magnitud. La empresa opera en un mercado chino intensamente competitivo, donde varios laboratorios pelean por cuota con estrategias de precio agresivas. Kimi se hizo un nombre por su capacidad de contexto largo y por una propuesta accesible. Ahora la compania traduce esa notoriedad tecnica en una meta financiera concreta, algo que hasta hace poco parecia reservado a un puñado de nombres occidentales.

    Implicaciones tecnicas y de margen

    El detalle mas revelador de los ingresos de Moonshot AI no es la cifra bruta, sino el reconocimiento explicito de que sus margenes son menores que los de competidores con modelos cerrados como OpenAI y Anthropic. Publicar los pesos de K3 amplia la adopcion y multiplica los tokens procesados, pero tambien permite que terceros alojen y sirvan el modelo por su cuenta, reduciendo la captura de valor directa por parte de Moonshot. Es la tension clasica del open weights: mas alcance, menos control sobre la monetizacion.

    Los 300.000 millones de tokens diarios que reporta OpenRouter confirman que existe demanda tecnica genuina. Ese volumen indica cargas de trabajo en produccion, no solo experimentos. Pero convertir tokens en ingresos con margen sano exige o bien servicios propios de inferencia optimizados, o bien una capa de producto de pago sobre el modelo abierto. La apuesta de Moonshot pasa por escalar el volumen lo suficiente como para compensar un margen por token mas ajustado, un juego que solo funciona con eficiencia operativa muy fina.

    Que significa este movimiento para el mercado

    Para los grandes laboratorios cerrados, la senal es que el open weights ya no es solo un fenomeno tecnico de nicho, sino un modelo de negocio capaz de generar miles de millones. Un competidor chino que duplica ingresos con pesos abiertos presiona la narrativa de que solo el modelo cerrado es economicamente viable. Para los proveedores de infraestructura y plataformas como OpenRouter, el crecimiento de K3 refuerza su papel como capa de distribucion neutral, donde los modelos abiertos compiten en igualdad de condiciones por trafico.

    Para los compradores empresariales, especialmente los europeos, aparece una alternativa mas: un modelo con volumen probado, disponible en pesos abiertos y con la opcion de autoalojarlo. Eso da palanca de negociacion frente a los proveedores cerrados y abre la puerta a despliegues on-premise cuando la soberania del dato lo exige. La contrapartida es la incertidumbre geopolitica y regulatoria de depender de un laboratorio chino, un factor que muchas organizaciones europeas pesaran antes de comprometerse en produccion.

    Analisis Blixel

    Duplicar ingresos en cuestion de meses suena impresionante hasta que uno mira la letra pequena: margenes mas finos que los de la competencia cerrada. Ahi esta el nudo. Moonshot esta comprando cuota de mercado con una estrategia de pesos abiertos que maximiza adopcion pero complica la captura de valor. Es una apuesta legitima, y el volumen de tokens demuestra que hay demanda real, no humo. Pero crecer en ingresos con margenes comprimidos es un equilibrio delicado que solo aguanta si la eficiencia de inferencia mejora mas rapido que la presion de precios del sector.

    Lo interesante para el mercado europeo no es el numero, sino la senal. Que un laboratorio chino demuestre que el open weights puede facturar a esta escala erosiona el argumento de que el modelo cerrado es la unica via rentable. Para una PYME o un equipo tecnico que evalua proveedores, tener un modelo con adopcion masiva y disponible en pesos abiertos amplia opciones reales: negociar mejor, autoalojar cuando toque, evitar el lock-in. Dicho esto, la dependencia de un proveedor sujeto a tensiones geopoliticas no es un detalle menor. Nuestra recomendacion es mirar estos anuncios con curiosidad tecnica pero cabeza fria: el volumen impresiona, la sostenibilidad del margen esta por demostrar, y ninguna cifra de ingresos exime de evaluar cumplimiento, soberania del dato y madurez del soporte antes de meter un modelo en produccion.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Nscale ficha a Fidji Simo antes de salir a bolsa

    Nscale ficha a Fidji Simo antes de salir a bolsa

    El fichaje de Fidji Simo para el consejo de Nscale es una jugada calculada. La startup britanica de centros de datos para IA acaba de sumar a su consejo directivo a la que fuera numero dos de OpenAI, justo antes de una salida a bolsa prevista para este otono. El movimiento no es casual: Nscale busca captar hasta 3.500 millones de dolares segun Bloomberg, y el respaldo de un perfil con experiencia directa en IPOs manda una senal clara al mercado. Aqui repasamos que ha pasado, por que importa y que dice sobre el momento que vive la infraestructura de IA.

    Que ha pasado y por que importa

    Nscale ha nombrado a Fidji Simo miembro de su consejo directivo. Simo ocupo el puesto de CEO de AGI Deployment en OpenAI, la persona numero dos de la compania, cargo que dejo en julio por motivos de salud. Antes de eso dirigio Instacart, a la que llevo a su salida a bolsa en 2023. Esa combinacion (liderazgo en una empresa puntera de IA mas experiencia probada en gestionar una IPO) es exactamente el tipo de perfil que una empresa refuerza su consejo cuando prepara un debut bursatil.

    El contexto ayuda a entender el timing. El fichaje de Fidji Simo para el consejo de Nscale llega en un momento en que la demanda de capacidad de computo para IA se ha disparado y los inversores buscan exposicion a la capa de infraestructura, no solo a los modelos. Nscale, con sede en Reino Unido, se posiciona como proveedor de centros de datos especializados en cargas de IA, un segmento donde el capital necesario es enorme y donde la credibilidad del equipo directivo pesa tanto como los contratos firmados. Sumar a alguien que ya ha pasado por el escrutinio de una salida a bolsa reduce el riesgo percibido.

    Implicaciones tecnicas y de mercado

    Captar hasta 3.500 millones de dolares en una IPO no es una cifra menor, y explica por que el fichaje de Fidji Simo para el consejo de Nscale tiene tanto peso simbolico. Construir y operar centros de datos para IA exige inversiones intensivas en capital: GPUs, energia, refrigeracion y espacio fisico. Ese modelo de negocio necesita acceso constante a financiacion, y una salida a bolsa es una forma de asegurarlo. Un consejo con experiencia en mercados publicos ayuda a navegar el rigor regulatorio, la comunicacion con inversores institucionales y la disciplina financiera que exige cotizar.

    Hay tambien una lectura de mercado mas amplia. Que ejecutivos de primer nivel salgan de laboratorios como OpenAI hacia empresas de infraestructura confirma que el valor se esta desplazando hacia quien controla el computo. Los modelos acaparan titulares, pero sin capacidad fisica para entrenarlos y servirlos no hay negocio. Nscale compite en un espacio donde los grandes hyperscalers ya juegan fuerte, asi que diferenciarse con talento directivo reconocible es una via para atraer capital y clientes. El movimiento tambien reafirma que Europa y Reino Unido quieren su cuota en la carrera de la infraestructura de IA, tradicionalmente dominada por actores estadounidenses.

    Que significa este movimiento para el mercado

    Para los competidores directos de Nscale, este nombramiento sube el liston. Fichar a un perfil con paso por OpenAI e Instacart es una senal de que la empresa juega en serio la carta de la salida a bolsa, y obliga a otros proveedores de infraestructura de IA a reforzar sus propios consejos si quieren atraer el mismo tipo de capital. Para los inversores institucionales que evaluan la IPO, la presencia de Simo funciona como validacion: alguien que conoce por dentro el ciclo de una salida a bolsa y las exigencias de una compania de IA. Para los proveedores de hardware y energia, una Nscale con 3.500 millones de dolares recien captados es un comprador con capacidad de gasto que puede mover el mercado de GPUs y contratos energeticos. Y para los clientes potenciales, empresas que necesitan computo para IA, una Nscale cotizada implica mayor transparencia financiera pero tambien la presion trimestral de los mercados publicos, que puede afectar a precios y prioridades. El movimiento, en resumen, acelera la profesionalizacion de un sector que hasta hace poco vivia casi solo de rondas privadas.

    Analisis Blixel

    Contratar a un perfil de este calibre semanas antes de una IPO es, ante todo, un ejercicio de senalizacion. El mercado de infraestructura de IA esta lleno de promesas de capacidad y contratos futuros, y separar el ruido de lo real es dificil para un inversor. Un consejero que ha estado dentro de OpenAI y que ademas piloto la salida a bolsa de Instacart aporta algo que ni el mejor pitch consigue: credibilidad prestada. Eso no garantiza nada sobre la operativa diaria ni sobre la rentabilidad de los centros de datos, pero baja el riesgo percibido justo cuando mas importa. Conviene mantener el escepticismo sano. Un nombramiento de consejo no construye centros de datos ni firma contratos energeticos, y captar 3.500 millones no equivale a tener un negocio sostenible. El sector de la infraestructura de IA arrastra dudas legitimas sobre sobrecapacidad y sobre cuanto durara el ritmo actual de gasto. Dicho esto, el gesto encaja con una tendencia solida: el poder economico de la IA se esta concentrando en quien controla el computo, y Europa quiere dejar de ser espectadora. Si la IPO sale adelante en los terminos previstos, sera una de las pruebas mas claras del apetito inversor por la capa fisica de la IA fuera de Estados Unidos. Habra que ver si el respaldo financiero se traduce en ejecucion real.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • OpenAI reescala su storage para 1.000 millones de usuarios

    OpenAI reescala su storage para 1.000 millones de usuarios

    El almacenamiento online de OpenAI ha tenido que reescalarse para sostener a mas de 1.000 millones de usuarios activos de ChatGPT. No es un anuncio de producto ni un modelo nuevo: es un dato de infraestructura que revela hasta donde llega hoy la presion sobre los sistemas de datos cuando una plataforma pasa de nicho tecnico a servicio de masas. Detras de cada conversacion hay historiales, adjuntos, memorias y logs que alguien tiene que guardar, indexar y servir con latencia baja. Ese es el verdadero cuello de botella que este movimiento pone sobre la mesa.

    Que ha pasado y por que importa

    OpenAI ha confirmado que su infraestructura de almacenamiento online se ha escalado para dar soporte a mas de 1.000 millones de usuarios activos de ChatGPT. La cifra, mencionada en el propio anuncio, marca un punto de referencia claro: pocas plataformas de software alcanzan esa base de usuarios, y menos aun en un tiempo tan corto desde su lanzamiento. El crecimiento no es solo un titular de marketing; obliga a mover volumenes de datos que crecen de forma no lineal con cada nuevo usuario.

    El detalle relevante es que el escalado se ha producido en el sistema de almacenamiento, no unicamente en la capacidad de computo. Servir un modelo requiere GPUs, pero mantener a mil millones de personas con historial persistente, memoria de conversaciones y ficheros subidos exige arquitecturas de datos distribuidas capaces de repartir carga sin degradar el servicio. Esa es la parte menos visible de la IA generativa y, sin embargo, la que decide si un producto aguanta el pico de demanda o se cae. Para el resto del sector, el mensaje es que la carrera ya no va solo de tener el mejor modelo, sino de poder servirlo a escala sin arruinarse en el intento.

    Implicaciones tecnicas y de mercado

    El reescalado del almacenamiento online de OpenAI apunta a un patron que veniamos anticipando: la IA a escala de consumo se parece cada vez mas a operar una red social o un servicio cloud que a entrenar un modelo. La arquitectura de datos distribuida deja de ser un lujo de ingenieria y pasa a ser el requisito minimo para competir. Cuando hablamos de mil millones de usuarios, cada decision sobre replicacion, particionado (sharding) y consistencia tiene un impacto directo en el coste y en la fiabilidad.

    Para el mercado, esto reordena las prioridades. Los proveedores de infraestructura de almacenamiento, bases de datos vectoriales y sistemas de object storage tienen ante si una demanda que ya no es experimental. Las empresas que planifican servicios de IA propios miran a OpenAI como termometro: si servir memoria e historiales a esa escala exige arquitecturas de datos distribuidas especificas, replicar ese modelo por cuenta propia es inviable para casi todo el mundo. El resultado probable es una mayor dependencia de proveedores cloud especializados y una consolidacion de la capa de datos como el nuevo campo de batalla competitivo, por encima incluso del acceso a los modelos.

    Que significa este movimiento para el mercado

    Para los competidores directos de OpenAI, la lectura es que el foso defensivo ya no esta solo en el modelo, sino en la capacidad de operar el almacenamiento online a escala planetaria sin caidas ni sobrecostes. Quien no tenga resuelta la arquitectura de datos distribuida partira en desventaja aunque su modelo sea equivalente. Para los proveedores de infraestructura (cloud, bases de datos, object storage), se abre una ventana clara de negocio: la demanda de sistemas de almacenamiento altamente escalables aplicados a IA deja de ser teorica.

    Para los buyers y las empresas que evaluan construir servicios de IA, el mensaje es de prudencia. Intentar replicar internamente una infraestructura pensada para mil millones de usuarios no tiene sentido para la inmensa mayoria: la via realista es apoyarse en proveedores gestionados y dimensionar segun la demanda real, no segun la aspiracion. El movimiento tambien anticipa presion sobre precios y margenes en toda la cadena, porque servir datos persistentes a esta escala es caro y alguien acaba pagando esa factura, ya sea via suscripcion, publicidad o limites de uso.

    Analisis Blixel

    Durante meses el debate publico ha girado en torno a que modelo es mas listo, quien tiene mas parametros o mejor razonamiento. Este anuncio recuerda algo mucho menos glamuroso pero decisivo: sin una capa de datos capaz de aguantar la carga, el mejor modelo del mundo no sirve de nada a escala real. La ingenieria de datos vuelve al centro, y hace bien. Lo que diferencia a una plataforma que soporta mil millones de usuarios de una que se cae en el primer pico no es un algoritmo, es como reparte, replica y sirve la informacion. Para las PYMEs espanolas hay una leccion honesta aqui, y no es intentar imitar a OpenAI. Es entender que el coste real de un producto de IA no esta en la llamada al modelo, sino en todo lo que hay que guardar y servir alrededor: historiales, contextos, ficheros, memoria. Ese coste crece con cada usuario y suele subestimarse en los planes de negocio. Nuestra postura es clara: antes de fantasear con escalar a millones, conviene calcular que pasa con el almacenamiento y la latencia cuando pasas de cien a diez mil usuarios. La mayoria de proyectos fracasan ahi, no en el modelo. Apoyarse en infraestructura gestionada y dimensionar con datos reales no es falta de ambicion; es la unica forma sensata de construir algo que aguante.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • OpenAI frena las nuevas suscripciones Pro por Astra

    OpenAI frena las nuevas suscripciones Pro por Astra

    La suspension de las suscripciones ChatGPT Pro por parte de OpenAI deja al descubierto un problema que muchas empresas prefieren ignorar: el acceso a la IA de frontera no es infinito. La compania ha pausado temporalmente las nuevas altas del plan Pro por la elevada demanda de su modelo Astra, que esta saturando su infraestructura de servidores. No hay fecha de reanudacion. Para las organizaciones que construyen productos sobre estos modelos, la lectura es clara: la capacidad del proveedor se ha convertido en una variable de negocio tan critica como el precio o la calidad del modelo.

    Que ha pasado y por que importa

    OpenAI ha detenido de forma temporal las nuevas suscripciones ChatGPT Pro ante la elevada demanda generada por el modelo Astra. Segun la propia compania, el volumen de peticiones ha provocado problemas de capacidad en sus servidores y ha superado las expectativas de infraestructura previstas. La medida no afecta necesariamente a quienes ya tienen el plan activo, pero cierra la puerta a nuevas altas hasta nuevo aviso. La empresa no ha comunicado una fecha concreta para reabrir el registro.

    El detalle relevante no es la pausa en si, sino lo que revela sobre la relacion entre demanda e infraestructura. Cuando un proveedor de la escala de OpenAI reconoce abiertamente que la demanda ha superado su capacidad, esta admitiendo que el cuello de botella ya no es el software, sino el computo disponible. Para las empresas que dependen del acceso premium para sus operaciones de IA, esto limita directamente su capacidad de escalado y el desarrollo de productos basados en LLM. No es un problema de facturacion: es un problema de suministro.

    Implicaciones tecnicas y de mercado

    La pausa en las suscripciones ChatGPT Pro confirma que la capacidad de computo se ha vuelto el recurso escaso del sector. Las GPU, la energia y el espacio en centros de datos tienen limites fisicos que no se resuelven con una actualizacion de software. Cuando un modelo como Astra genera un pico de demanda que la infraestructura no absorbe, el proveedor tiene dos opciones: degradar el servicio para todos o cortar las nuevas altas. OpenAI ha elegido lo segundo, priorizando la experiencia de su base actual frente al crecimiento inmediato.

    Para el mercado, esto tiene consecuencias directas. Los competidores como Anthropic, Google o los proveedores que ofrecen modelos open-weight pasan a ser alternativas mas atractivas para quien necesita garantias de disponibilidad. La escasez tambien refuerza el argumento de la multiproveedor: depender de un solo API para operaciones criticas es un riesgo operativo cuando ese proveedor puede cerrar el grifo sin previo aviso. Y para los que construyen productos sobre LLM, la disponibilidad deja de ser un supuesto y pasa a ser una clausula que negociar por contrato.

    Que significa este movimiento para el mercado

    Para los buyers, la leccion es evitar la dependencia de un unico proveedor cuando la IA sostiene operaciones criticas. Una arquitectura que permita conmutar entre APIs (OpenAI, Anthropic, modelos abiertos servidos por terceros) deja de ser un lujo de ingenieria y se convierte en seguro de continuidad. La suspension de las suscripciones ChatGPT Pro demuestra que incluso el proveedor lider puede quedarse sin capacidad para admitir nuevos clientes.

    Para los competidores, es una ventana. Cada empresa que no puede darse de alta en Pro es un cliente potencial buscando alternativas con disponibilidad garantizada. Anthropic y los proveedores de infraestructura que ofrecen SLAs de capacidad tienen aqui un argumento comercial concreto. Para los proveedores de computo (fabricantes de GPU, operadores de centros de datos), la senal es que la demanda sigue por encima de la oferta y que el limite de crecimiento del sector es fisico, no de mercado. Los buyers con contratos empresariales deberian revisar sus SLAs: garantias de disponibilidad, limites de rate, planes de contingencia y clausulas de capacidad reservada. Lo que ayer se daba por hecho hoy hay que negociarlo por escrito.

    Analisis Blixel

    Durante dos anos hemos tratado el acceso a los mejores modelos como si fuera agua del grifo: abres una cuenta, pagas y usas. Este episodio recuerda que detras de cada API hay hierro, electricidad y limites que no se saltan con marketing. Cerrar altas no es una decision de negocio caprichosa, es la unica salida cuando la demanda excede la capacidad y no quieres degradar el servicio a quien ya paga. Y eso deberia cambiar como planificamos.

    El error de muchas empresas es disenar productos asumiendo que el proveedor siempre estara disponible al precio y con la latencia de hoy. No es asi. La capacidad de computo es finita, la demanda crece mas rapido que los centros de datos y los picos de un modelo popular pueden dejar fuera a clientes nuevos de un dia para otro. Quien construye sobre un solo API sin plan B esta apostando su continuidad operativa a una variable que no controla. La respuesta sensata no es el panico ni abandonar OpenAI, sino la arquitectura defensiva: capa de abstraccion sobre el proveedor, capacidad de conmutar a alternativas, y para cargas criticas, contratos con garantias de disponibilidad explicitas. La IA de frontera es una utility inmadura. Se comporta como la electricidad de una ciudad en crecimiento antes de que la red se estabilice: funciona casi siempre, hasta que hay un apagon. Planificar para ese apagon es lo que separa a quien usa IA con cabeza de quien la usa por moda.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Listen Labs planta a Menlo Ventures por Salesforce

    Listen Labs planta a Menlo Ventures por Salesforce

    La adquisicion de Listen Labs por Salesforce ha hecho descarrilar una operacion que ya estaba firmada sobre el papel. La startup, especializada en automatizar la investigacion de mercado con IA, canceló una ronda Serie C de 125 millones de dolares que la valoraba en 1.500 millones, y lo hizo despues de haber cerrado el term sheet con Menlo Ventures. El motivo: unas conversaciones de compra con Salesforce por unos 2.000 millones. Un caso que ilustra hasta que punto las grandes corporaciones estan dispuestas a pagar por acceder a tecnologia de IA aplicada a un nicho concreto.

    Que ha pasado y por que importa

    Listen Labs tenia todo listo para levantar una ronda Serie C de 125 millones con una valoracion de 1.500 millones. El term sheet con Menlo Ventures ya estaba firmado, un punto en el que la mayoria de las operaciones de este tipo se consideran practicamente cerradas. Sin embargo, la startup dio marcha atras al aparecer Salesforce con una propuesta de adquisicion valorada en torno a los 2.000 millones de dolares. La diferencia entre ambas cifras explica por si sola la decision: vender la compania completa a esa valoracion resultaba mas atractivo que diluir participacion en una nueva ronda.

    La empresa opera en un segmento muy concreto: la automatizacion de la investigacion de mercado mediante IA, un area que tradicionalmente dependia de encuestas manuales, paneles de consumidores y entrevistas costosas. Listen Labs genera 30 millones de dolares anuales, una cifra que la situa como uno de los actores con mejor traccion comercial de su categoria. El interes de una corporacion del tamano de Salesforce por este tipo de tecnologia confirma que la investigacion de mercado se ha convertido en un frente relevante dentro de la carrera por la IA aplicada.

    Implicaciones de mercado del movimiento

    El dato mas revelador de esta operacion es la comparacion con la competencia. Listen Labs factura tres veces mas que su rival Simile, que en julio cerró una ronda de 200 millones con una valoracion de 2.000 millones. Es decir, Simile alcanzó la misma valoracion que ahora ofrece Salesforce por Listen Labs, pero con un tercio de los ingresos. Esa asimetria sugiere que el mercado esta pagando por posicionamiento y potencial mas que por metricas de facturacion consolidadas, algo habitual en fases de expansion agresiva de un sector.

    La adquisicion de Listen Labs por Salesforce tambien marca un patron que se repite: las grandes tecnologicas prefieren comprar capacidades especializadas antes que desarrollarlas internamente. Para Salesforce, integrar una herramienta que automatiza el research encaja con su estrategia de datos y CRM. Para el resto de startups del nicho, este movimiento eleva el listado de referencia y probablemente acelere nuevas rondas y ofertas de compra en los proximos meses. El interes corporativo por la investigacion de mercado automatizada deja de ser una apuesta de riesgo para convertirse en un activo por el que compiten los grandes compradores.

    Que significa este movimiento para el mercado

    Para los competidores directos como Simile, la operacion cambia el marco de referencia. Si Salesforce valida el sector con una compra de 2.000 millones, otras corporaciones con productos de datos y CRM (desde suites de marketing hasta plataformas de analitica) tendran incentivos para mover ficha antes de que las mejores companias queden fuera del mercado. Para los fondos de capital riesgo, el caso de Menlo Ventures es una advertencia: incluso un term sheet firmado puede quedarse sin efecto cuando aparece un comprador estrategico dispuesto a pagar la compania entera. Los inversores tenderan a acelerar cierres y a incluir clausulas de proteccion mas estrictas. Para los compradores potenciales de estas herramientas (departamentos de producto, marketing y research en grandes empresas), la consolidacion tiene una lectura doble: mayor integracion con plataformas ya existentes, pero tambien menos independencia de proveedor y riesgo de aumentos de precio una vez que la tecnologia queda dentro de un ecosistema cerrado. Conviene vigilar quien absorbe a quien antes de comprometerse con un contrato a largo plazo.

    Analisis Blixel

    Renunciar a una ronda ya pactada para venderse dice mucho sobre como se percibe hoy el valor de una startup de IA con ingresos reales. El calculo es frio y comprensible: 2.000 millones en efectivo o participacion liquida pesan mas que una valoracion sobre el papel que exige seguir ejecutando durante anos con el riesgo de que el mercado se enfrie. Lo interesante no es la cifra, sino lo que revela sobre la fase en la que estamos. El research automatizado con IA ha pasado de promesa a categoria disputada en cuestion de meses. La comparacion con Simile es el detalle que mas debe hacer pensar: misma valoracion, un tercio de facturacion. Eso indica que se paga por narrativa y por posicionamiento tanto como por resultados, y ese tipo de dinamica suele preceder a correcciones. Para una PYME espanola que evalua adoptar estas herramientas, la leccion practica es de prudencia: elegir un proveedor que hoy es independiente puede significar acabar dentro de una suite corporativa manana, con los cambios de precio y roadmap que eso conlleva. No es motivo para paralizarse, pero si para negociar contratos con salidas claras y no atarse a una unica plataforma. La consolidacion beneficia a los grandes; a los clientes les toca leer la letra pequena.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Apple insiste: el iPhone ya es el mejor dispositivo de IA

    Apple insiste: el iPhone ya es el mejor dispositivo de IA

    El posicionamiento del iPhone como mejor dispositivo de IA vuelve al centro del discurso de Apple. John Ternus, nuevo CEO tras la salida de Tim Cook, afirmo en el evento ‘Surprise and Shine’ que el telefono de la compania ya es el dispositivo de inteligencia artificial mas capaz del mercado y que la privacidad de datos es su principal ventaja competitiva. La tesis es clara: Apple no necesita inventar un aparato nuevo para competir en la era de la IA, porque el iPhone ya reune todo lo necesario. Un mensaje de estrategia mas que de producto, dirigido a inversores y al mercado.

    Que ha dicho Apple y por que importa

    Ternus defendio que el iPhone como mejor dispositivo de IA se sostiene sobre una combinacion de hardware ya presente en el bolsillo del usuario. Describio las caracteristicas del que considera el ‘hub personal inteligente’ ideal: procesador potente, conexion a internet permanente, pantalla grande, camaras y microfonos de alta calidad y larga duracion de bateria. Segun el ejecutivo, ese conjunto ya existe en el telefono, por lo que Apple no ve la necesidad de lanzar un dispositivo dedicado a la IA como los que exploran otros actores del sector.

    El segundo eje del mensaje fue la privacidad. Ternus insistio en que Apple prioriza la proteccion de los datos frente a sus competidores, presentandolo como el elemento diferenciador clave en un momento en que el procesamiento de informacion personal es el nucleo de cualquier asistente de IA. La declaracion llega en su primera aparicion destacada como CEO, lo que la convierte en una senal de continuidad estrategica: Apple mantiene la apuesta por el iPhone como plataforma central en lugar de perseguir formatos nuevos.

    El contexto ayuda a entender el enfasis. El mercado lleva meses viendo intentos de crear hardware de IA especifico, con resultados comerciales irregulares. Apple, que llega a la conversacion de la IA generativa mas tarde que otros, elige defender su base instalada de cientos de millones de dispositivos en lugar de abrir un frente de producto nuevo y arriesgado.

    Implicaciones de mercado de esta apuesta

    La eleccion de Apple de reforzar el iPhone como mejor dispositivo de IA es una decision defensiva y calculada. En lugar de competir en la carrera por inventar un formato inedito, la compania apalanca su mayor activo: una base instalada gigantesca y un ecosistema cerrado que controla de extremo a extremo. Para Apple, cada funcion de IA que se ejecuta en el iPhone es una razon mas para no cambiar de telefono, lo que refuerza la retencion y el ciclo de renovacion.

    El mensaje sobre privacidad tambien es una jugada de mercado. Con la regulacion europea endureciendo el tratamiento de datos y la desconfianza creciente hacia los asistentes que procesan informacion en la nube, presentar el procesamiento local y la proteccion de datos como diferencial permite a Apple ocupar un espacio que sus rivales, mas dependientes de modelos en servidor, tienen dificil defender con la misma credibilidad.

    Ahora bien, la afirmacion de que el iPhone es «el mejor dispositivo de IA» es una declaracion de marketing sin metricas publicas que la respalden. La calidad real de las funciones de IA de Apple sigue siendo el punto debil frente a la potencia de los modelos de terceros. Defender el hardware existente esta bien, pero el mercado juzgara por la utilidad efectiva de las funciones, no por el catalogo de componentes.

    Que significa este movimiento para el mercado

    Para los competidores en hardware de IA, la postura de Apple confirma que el telefono seguira siendo el campo de batalla principal y que los dispositivos dedicados lo tienen cuesta arriba: pelean contra un aparato que el usuario ya lleva encima. Para los proveedores de modelos y servicios de IA, el mensaje es que Apple quiere controlar la capa de interaccion, lo que condiciona a quien quiera integrarse en su ecosistema a hacerlo bajo sus reglas de privacidad y procesamiento.

    Para las empresas que evaluan estrategias de despliegue movil, la senal util es que la IA util va a llegar mayoritariamente a traves de dispositivos que los empleados y clientes ya poseen, no de nuevos formatos. Apostar por experiencias que aprovechen sensores, camara y procesamiento local del telefono tiene mas recorrido que esperar hardware exotico. Y la insistencia de Apple en la privacidad marca una direccion regulatoria y de expectativa de usuario que cualquier proyecto de IA de cara al publico debera tener en cuenta desde el diseno, no como un anadido posterior.

    Analisis Blixel

    Defender lo que ya tienes es una estrategia legitima, pero conviene distinguir entre argumento solido y eslogan. Apple tiene razon en que un telefono moderno reune casi todos los ingredientes de un buen dispositivo de IA: potencia local, sensores, conectividad y presencia constante en la vida del usuario. Ese es un punto de partida real y dificil de igualar por un aparato nuevo que compita por espacio en el bolsillo. Hasta ahi, la logica se sostiene.

    El problema es el salto retorico. Afirmar que es «el mejor dispositivo de IA» mezcla la calidad del contenedor con la calidad del contenido, y ahi Apple llega con deberes pendientes. Tener el mejor hardware no equivale a ofrecer las mejores funciones de IA, y por ahora la utilidad practica de sus herramientas va por detras del discurso. La privacidad, en cambio, si es un diferencial creible y probablemente el activo mas valioso a medio plazo, sobre todo en Europa. Para quien toma decisiones tecnologicas, la lectura es sensata: la IA util llegara por los dispositivos que ya usamos, y el criterio de proteccion de datos deja de ser opcional. Pero el marketing de componentes no debe confundirse con resultados. Lo que importa es que las funciones resuelvan tareas reales, y eso todavia esta por demostrar. Mensaje de continuidad, ejecucion por confirmar.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Christiano vuelve a OpenAI, ahora en su consejo

    Christiano vuelve a OpenAI, ahora en su consejo

    La alineacion de IA vuelve al centro del gobierno de OpenAI con un fichaje que dice mucho sobre las prioridades de la compania. Paul Christiano, investigador especializado en seguridad y cofundador de Anthropic, se incorpora al consejo directivo de OpenAI Foundation. No es un nombre cualquiera: es una de las personas que ayudo a definir como se entrenan hoy los grandes modelos de lenguaje. Su regreso a la orbita de OpenAI, tras haber trabajado alli entre 2017 y 2019, reordena las piezas del debate sobre quien vigila el desarrollo de sistemas cada vez mas capaces.

    Que ha pasado y por que importa

    Paul Christiano se ha unido al consejo directivo de OpenAI Foundation, la estructura sin animo de lucro que gobierna la actividad de la compania. Christiano es un especialista reconocido en alineacion de IA, la disciplina que busca que los sistemas hagan lo que sus operadores realmente quieren y no interpretaciones peligrosas o desviadas de sus instrucciones. Su experiencia mas citada es el trabajo en RLHF (Reinforcement Learning from Human Feedback), la tecnica que permite ajustar el comportamiento de un modelo a partir de valoraciones humanas.

    El movimiento es relevante porque situa a un perfil tecnico centrado en seguridad dentro del organo que marca la direccion de OpenAI, no en un rol puramente de investigacion. En un momento en el que la empresa recibe presion regulatoria y publica sobre como equilibra velocidad comercial y prudencia, la composicion de su consejo envia una senal.

    Christiano ya conoce la casa: formo parte de OpenAI entre 2017 y 2019, antes de cofundar Anthropic en 2021, una empresa nacida precisamente de la conviccion de que la seguridad debia ser prioritaria. Que ahora se siente en el consejo de OpenAI cierra un circulo poco habitual entre dos organizaciones que suelen presentarse como rivales.

    Implicaciones para el mercado

    El sector de la IA vive una tension permanente entre lanzar productos rapido y demostrar que se controlan sus riesgos. La entrada de un especialista en alineacion de IA en el consejo de OpenAI Foundation refuerza el mensaje de que la seguridad no es un departamento aislado, sino un asunto de gobierno corporativo. Para clientes empresariales y grandes cuentas que evaluan proveedores, ese tipo de senales pesa: cada vez mas contratos incorporan clausulas sobre trazabilidad, comportamiento del modelo y responsabilidad.

    Tambien tiene lectura competitiva. Que un cofundador de Anthropic se integre en la estructura de gobierno de OpenAI difumina la idea de dos bandos completamente separados en el enfoque de seguridad. La comunidad de investigadores en alineacion es pequena y muy interconectada, y estos movimientos reflejan que el talento circula entre las principales organizaciones.

    Para reguladores en Europa, un consejo con perfiles tecnicos de seguridad puede facilitar el dialogo, aunque un fichaje no sustituye a controles externos verificables. La pregunta de fondo sigue abierta: cuanta capacidad real de freno tiene un consejo frente a la presion comercial de una empresa que compite por cada trimestre.

    Que significa este movimiento para el mercado

    Para competidores directos, la senal es clara: OpenAI quiere blindar su relato de desarrollo responsable con nombres de peso tecnico, no solo con declaraciones. Eso eleva el liston reputacional para el resto de laboratorios, que tendran que demostrar estructuras de gobierno equivalentes. Para proveedores y socios que integran modelos de OpenAI, la presencia de un experto en alineacion de IA en el consejo aporta cierta tranquilidad sobre la vigilancia interna, aunque no cambia por si sola las condiciones tecnicas ni comerciales de los productos.

    Para los buyers empresariales, la recomendacion practica es no dejarse llevar solo por el titular. Un fichaje en el consejo es un indicio, no una garantia contractual. Lo que protege a una empresa que adopta estos modelos son los acuerdos de nivel de servicio, las politicas de datos, la documentacion sobre evaluacion de riesgos y las clausulas de responsabilidad. Conviene pedir evidencias concretas de como se auditan los modelos antes de firmar. El movimiento de Christiano importa como contexto de confianza, pero las decisiones de compra deben basarse en compromisos escritos y verificables, no en la biografia de quienes se sientan en un consejo.

    Analisis Blixel

    Que el talento en seguridad circule entre laboratorios que se presentan como rivales dice mas sobre el estado real del sector que cualquier comunicado. La comunidad que trabaja en que los modelos no se descontrolen es diminuta, y sus miembros acaban cruzandose una y otra vez en las mismas mesas. Ver a un cofundador de Anthropic sentarse en el consejo de OpenAI recuerda que la frontera entre empresas es mas porosa de lo que sugieren sus campanas de comunicacion.

    Dicho esto, conviene templar el entusiasmo. Un consejo puede aportar criterio y frenar decisiones, pero opera dentro de una organizacion sometida a una competencia feroz por lanzar antes que nadie. La historia reciente de OpenAI ha mostrado que las estructuras de gobierno pueden tensarse hasta romperse cuando chocan mision y negocio. Un fichaje tecnico valioso no resuelve esa tension estructural; a lo sumo la modula.

    Para una PYME espanola que evalua construir sobre estos modelos, el aprendizaje es sobrio: la seguridad de un proveedor no se mide por quien esta en su consejo, sino por lo que puede exigir por contrato y comprobar en produccion. Nos parece una buena noticia que perfiles serios ocupen posiciones de gobierno, pero seguimos recomendando lo de siempre: pedir evidencias, no promesas, y disenar la integracion asumiendo que el proveedor puede cambiar de rumbo.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • Google Cloud y Accenture se alian frente a AWS y Azure

    Google Cloud y Accenture se alian frente a AWS y Azure

    La alianza Google Cloud Accenture para IA empresarial pone sobre la mesa un problema que muchas empresas conocen bien: llevar un modelo de IA de la fase de pruebas a produccion cuesta mucho mas de lo previsto. Google Cloud ha firmado un acuerdo con la consultora Accenture para acelerar ese salto, combinando consultoria especializada y herramientas preconfiguradas. El movimiento tiene un objetivo claro de mercado: recortar distancia con AWS y Microsoft Azure, los dos gigantes que dominan el gasto cloud corporativo. No es un producto nuevo, es una jugada de posicionamiento.

    Que ha pasado y por que importa

    Google Cloud y Accenture han sellado un acuerdo estrategico para acelerar el despliegue de soluciones de inteligencia artificial en entornos empresariales. Segun lo anunciado, la alianza permite a las organizaciones implementar modelos de IA en produccion mas rapido, reduciendo las barreras tecnicas y de tiempo que suelen frenar la adopcion. El paquete incluye servicios de consultoria especializada de Accenture y herramientas preconfiguradas de Google Cloud pensadas para facilitar la migracion de proyectos desde el desarrollo hasta la produccion a escala.

    El contexto explica el movimiento. Accenture es uno de los mayores integradores tecnologicos del mundo y funciona como puerta de entrada a miles de grandes cuentas. Para Google Cloud, que sigue siendo el tercer proveedor cloud por cuota de mercado detras de AWS y Azure, tener a un socio de este tamano empujando su plataforma de IA es una via directa para llegar a comites de compra donde antes no estaba presente. La alianza Google Cloud Accenture para IA empresarial no cambia la tecnologia subyacente, cambia quien la vende y con que respaldo.

    Implicaciones de mercado

    El terreno donde se juega esta partida no es el de los modelos, sino el de la ejecucion. AWS y Microsoft Azure llevan ventaja en cuota, y Microsoft ademas cuenta con la baza de su relacion con OpenAI y la integracion en Office. Google responde donde puede diferenciarse: acompanamiento en el paso a produccion. La mayoria de proyectos de IA corporativa se quedan atascados en pilotos que nunca escalan, y ahi es donde un integrador como Accenture aporta lo que a un proveedor cloud le cuesta ofrecer a gran volumen: manos, metodologia y responsabilidad sobre el resultado.

    Para el mercado, la senal es que la competencia cloud se traslada del catalogo de servicios a la capa de servicios profesionales. Ya no basta con tener buenos modelos o buena infraestructura; gana quien reduce la friccion de adopcion. La alianza Google Cloud Accenture para IA empresarial confirma esa tendencia y presiona a AWS y Azure a reforzar sus propios ecosistemas de partners. Tambien reordena a las consultoras: alinearse con un hyperscaler concreto tiene ventajas comerciales, pero ata a la consultora a una hoja de ruta que no controla.

    Que significa este movimiento para el mercado

    Para los proveedores rivales, el mensaje es que la batalla por la IA empresarial se decide en el canal, no solo en el laboratorio. AWS y Azure tendran que responder profundizando sus alianzas con integradores o arriesgarse a ceder cuentas donde el freno no era tecnico, sino de acompanamiento. Para las propias consultoras, el acuerdo marca una linea: quien firma con un hyperscaler gana capacidad comercial pero pierde neutralidad, algo que ciertos clientes valoran a la hora de elegir stack.

    Para los compradores empresariales, el efecto practico depende del tamano. Las grandes cuentas que ya trabajan con Accenture veran caminos mas cortos hacia Google Cloud y, potencialmente, mejores condiciones. Las organizaciones medianas deben leer la letra pequena: las herramientas preconfiguradas aceleran, pero tambien aumentan la dependencia de un proveedor concreto. Antes de firmar conviene evaluar el coste real de salida, la portabilidad de los modelos y si el ahorro en tiempo compensa el vendor lock-in. Un despliegue rapido que luego es dificil de mover no siempre es la mejor decision a tres anos vista.

    Analisis Blixel

    Que dos gigantes se junten para vender mas no cambia el hecho que frena a casi todas las empresas: el problema nunca fue la tecnologia, sino la organizacion. Un modelo bien elegido y una buena infraestructura no sirven de nada si los datos estan desordenados, si nadie sabe medir el retorno o si el pilar del proyecto es una sola persona que se acabara marchando. Los acuerdos de este tipo empaquetan velocidad, y la velocidad es tentadora, pero acelerar sobre unos cimientos flojos solo hace que el error llegue antes.

    Nuestra lectura es sobria. Para una gran corporacion con presupuesto y equipos, contar con un integrador que reduce meses de trabajo tiene sentido comercial evidente. Para una PYME, este movimiento cambia poco a corto plazo: estos paquetes se disenan para cuentas grandes y su coste rara vez encaja en presupuestos ajustados. Lo relevante es entender la direccion del mercado. La competencia entre proveedores cloud se libra cada vez mas en el acompanamiento, y eso a medio plazo deberia abaratar y estandarizar el paso de la IA a produccion tambien para empresas pequenas. Mientras tanto, la recomendacion no cambia: antes de contratar velocidad, ordena la casa. Define un caso de uso con retorno medible, limpia tus datos y evita atarte a un unico proveedor sin una salida clara. La prisa vende bien, pero la que paga la factura eres tu.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.