
Categoría: Negocios y Startups

  • Claude ya cuesta en rupias: Anthropic apuesta por India

    Claude ya cuesta en rupias: Anthropic apuesta por India

    Anthropic ha empezado a mostrar precios localizados de Claude en India, su segundo mercado más grande por uso después de Estados Unidos. La compañía ya muestra tarifas en rupias indias tanto en su web como en las aplicaciones móviles, un cambio que elimina la fricción de la conversión de divisa para millones de usuarios. El movimiento llega en plena carrera por captar cuota en el país más poblado del mundo, donde el precio percibido y la moneda local pesan tanto como las capacidades del modelo. Todavía queda un fleco importante: aún no acepta pagos vía UPI.

    Que ha pasado y por que importa

    Anthropic ha comenzado a exhibir precios en rupias indias para Claude en su sitio web y en sus aplicaciones móviles. El cambio afecta a la experiencia de compra: hasta ahora, los usuarios indios veían tarifas en dólares y asumían la conversión de moneda, un obstáculo psicológico y práctico que encarecía la decisión de suscribirse. Con los precios localizados de Claude, la empresa reduce esa barrera de entrada en un mercado clave.

    El dato que explica la decisión es contundente: India representa el 5,8% del uso global de Claude, lo que la sitúa como el segundo mercado del servicio por detrás de Estados Unidos. Ese volumen justifica una adaptación comercial específica. Sin embargo, la medida está incompleta. Anthropic todavía no acepta pagos a través de UPI, el sistema de pagos instantáneos más utilizado en India y el estándar de facto para transacciones digitales en el país. Mostrar el precio en rupias sin habilitar el método de pago dominante deja la localización a medias.

    Implicaciones de mercado en un pais estrategico

    La localización de precios es una jugada defensiva y ofensiva a la vez. India es un campo de batalla donde compiten los grandes proveedores de modelos, y la sensibilidad al precio es alta. Cobrar en moneda local es el primer paso lógico para competir, porque reduce la sensación de coste y ordena la comparación frente a alternativas locales e internacionales. Los precios localizados de Claude son, en esencia, un ajuste para no perder terreno frente a rivales que llevan tiempo cortejando a desarrolladores y empresas indias.

    El punto débil es el pago por UPI. En India, UPI no es un método más: es la vía por defecto para pagar casi cualquier cosa. Sin él, la conversión de usuario a suscriptor de pago sigue teniendo fricción, por mucho que el precio aparezca en rupias. Esto sugiere que la fase actual es un despliegue por etapas: primero la percepción de precio, después la infraestructura de cobro. Para Anthropic, cerrar ese círculo será determinante si quiere convertir su fuerte adopción en India en ingresos recurrentes reales.

    Que significa este movimiento para el mercado

    Para los competidores, la señal es clara: Anthropic reconoce que India ya no es un mercado secundario, sino una prioridad comercial que merece adaptación local. Los proveedores rivales que no ofrezcan precios en rupias ni métodos de pago nativos parten con desventaja de conversión. Para los proveedores de infraestructura de pago —y en particular el ecosistema UPI—, este caso confirma que ninguna empresa de IA global puede ignorar el estándar de pagos indio si aspira a monetizar de verdad.

    Para los compradores empresariales indios, la localización de tarifas facilita la aprobación de gasto: presupuestar en moneda local simplifica el control de costes y elimina la volatilidad del tipo de cambio en las suscripciones. Quienes evalúen adoptar Claude en India deberían verificar si su método de pago habitual está soportado antes de comprometer un despliegue, porque la ausencia de UPI puede obligar a usar tarjetas internacionales de forma temporal. La lectura de fondo es que la competencia en IA se libra cada vez más en el terreno comercial y operativo, no solo en el técnico.

    Analisis Blixel

    Mostrar tarifas en moneda local sin habilitar el método de pago dominante del país es un ejemplo casi de manual de localización a medias. Cobrar en rupias reduce la fricción cognitiva del precio, pero la fricción real está en el checkout, y ahí UPI sigue ausente. En un mercado donde pagar con UPI es tan natural como respirar, dejar fuera ese rail equivale a poner el escaparate bonito y mantener la caja cerrada. La intención es correcta; la ejecución, incompleta.

    Dicho esto, el orden de las fases tiene sentido estratégico. Adaptar la percepción de precio es rápido y barato; integrar un sistema de pagos regulado y con compliance local lleva tiempo. Que Anthropic empiece por lo primero indica prisa por competir, no descuido. El dato del 5,8% de uso global es la clave: cuando un mercado pesa tanto, no adaptarse deja de ser una opción.

    La lección para cualquier empresa que exporte software es transferible: localizar no es traducir la etiqueta de precio, es adaptar toda la cadena de compra al comportamiento real del usuario del país. Un precio en moneda local sin el método de pago que la gente usa genera expectativas que luego no se pueden cumplir en la pantalla de pago. Anthropic tiene el volumen y la tracción; ahora le toca cerrar el círculo operativo antes de que un rival lo haga por ella.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • El D2D de Docomo y Starlink ya suma millones

    El D2D de Docomo y Starlink ya suma millones

    El servicio directo a dispositivo de Docomo con Starlink ha conseguido algo que hasta ahora era pura teoria en el sector satelital: cifras reales de demanda. La operadora japonesa NTT Docomo ha revelado que millones de usuarios se registraron en su oferta directo-a-dispositivo en menos de tres meses. Es uno de los primeros datos tangibles sobre el apetito real del mercado por conectar moviles convencionales a satelites sin antena adicional. Y llega en un momento en que operadores de todo el mundo aun debaten si este negocio tiene sentido economico.

    Que ha pasado y por que importa

    NTT Docomo, la mayor operadora movil de Japon, ha comunicado que millones de usuarios se apuntaron en menos de tres meses a un servicio que se apoya en la constelacion Starlink de SpaceX para ofrecer conectividad directo-a-dispositivo. El dato importa porque, hasta la fecha, el debate sobre el servicio directo a dispositivo se movia en el terreno de las promesas: cobertura en zonas sin red terrestre, mensajeria de emergencia, continuidad del servicio en montana o en el mar. Faltaban numeros que demostrasen que los usuarios finales quieren pagar o registrarse por ello.

    El contexto ayuda a entender la magnitud. La tecnologia directo-a-dispositivo permite que un telefono movil estandar, sin hardware especial, se conecte a un satelite cuando no hay cobertura terrestre. SpaceX ha ido desplegando satelites Starlink con esta capacidad y busca acuerdos con operadores nacionales que aporten espectro y base de clientes. Japon, con su orografia montanosa y sus zonas rurales dispersas, es un mercado donde la cobertura de respaldo tiene valor practico evidente. Que Docomo capte millones de registros tan rapido sugiere que la propuesta conecta con una necesidad concreta.

    Implicaciones de mercado del servicio directo a dispositivo

    La cifra de Docomo cambia la conversacion para todo el sector. El servicio directo a dispositivo dejaba muchas dudas sobre monetizacion: si los usuarios lo perciben como una funcion de nicho o como un servicio por el que estan dispuestos a registrarse en masa. Millones de altas en menos de tres meses inclinan la balanza hacia lo segundo, al menos como funcion de captacion y retencion. Para las operadoras que negocian con proveedores satelitales, esto refuerza su posicion: hay demanda demostrable que justifica dedicar espectro al enlace satelital.

    Tambien afecta al equilibrio competitivo entre constelaciones. Starlink parte con ventaja de escala en numero de satelites desplegados, pero competidores como AST SpaceMobile o los proyectos de otros consorcios observan estos numeros para calibrar su propia estrategia comercial. Un servicio directo a dispositivo con traccion real en un mercado avanzado como el japones sirve de referencia para las negociaciones en Europa, America y otras regiones asiaticas. La pregunta ya no es si existe demanda, sino como se reparte el valor entre el operador movil, que aporta cliente y espectro, y el operador satelital, que aporta la infraestructura orbital.

    Que significa este movimiento para el mercado

    Para los operadores moviles que aun no han cerrado acuerdos satelitales, el dato de Docomo es una senal de que el servicio directo a dispositivo funciona como argumento comercial y no solo como respaldo tecnico. Conviene tratarlo como funcion de fidelizacion incluida en tarifas premium mas que como linea de negocio autonoma: la evidencia disponible mide registros, no ingresos directos, y ahi esta el matiz que cada operadora debe vigilar. Para los proveedores de espectro y reguladores, la traccion en Japon acelera la presion por definir marcos claros de uso compartido de frecuencias entre servicios terrestres y satelitales.

    Los competidores satelitales deberian leer esto como confirmacion de que la ventana comercial se abre antes de lo previsto, lo que adelanta decisiones de despliegue e inversion. Y los compradores corporativos con flotas moviles en zonas remotas (logistica, energia, agricultura, maritimo) tienen ahora una referencia real para exigir cobertura de respaldo a sus operadores. El riesgo a vigilar es confundir registros gratuitos con disposicion a pagar: la conversion de altas masivas en ingresos recurrentes sigue sin demostrarse con cifras publicas.

    Analisis Blixel

    Registrar millones de altas en tres meses es facil cuando el servicio se ofrece integrado y sin friccion; convertir esas altas en un negocio rentable es otra historia que Docomo aun no ha contado. Ese es el matiz que se pierde entre titulares. Lo que si demuestra el caso japones es que la conectividad de respaldo via satelite ha dejado de ser una curiosidad para geeks y se ha convertido en una casilla que los usuarios marcan sin pensarlo dos veces cuando esta disponible. Eso tiene valor estrategico: reduce la fuga de clientes y da a la operadora un argumento diferencial frente a rivales sin acuerdo satelital.

    Para el ecosistema empresarial espanol la lectura util es de timing. El servicio directo a dispositivo va a llegar como funcion estandar antes de lo que muchos calculan, y las empresas con operaciones en zonas de cobertura irregular harian bien en incluir la conectividad de respaldo satelital en sus criterios al renegociar contratos moviles. No es urgente hoy, pero tampoco es ciencia ficcion a diez anos. La cautela recomendable es no pagar sobreprecios por una funcion que, si el patron Docomo se repite, acabara empaquetada de serie. El dato japones no es una revolucion tecnica, es una senal de mercado: la demanda existe, y ahora toca ver quien captura el valor economico detras de esos millones de registros.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • SK Hynix salta a Wall Street con 26.500 millones

    SK Hynix salta a Wall Street con 26.500 millones

    La salida a bolsa de SK Hynix en EE.UU. ya tiene precio: el fabricante surcoreano de chips ha valorado sus acciones para recaudar un total de 26.500 millones de dolares, con el inicio de las operaciones previsto para la apertura del mercado de Nueva York hoy mismo. La cifra situa esta cotizacion entre las mayores del sector de semiconductores y confirma el apetito inversor por todo lo que rodea a la fabricacion de memoria. Para quien sigue el pulso del hardware que sostiene la IA, es un movimiento que conviene mirar de cerca.

    Que ha pasado y por que importa

    SK Hynix ha comunicado que las acciones de su esperada cotizacion en Estados Unidos han quedado valoradas para captar 26.500 millones de dolares en total. La compania preve que sus titulos empiecen a negociarse cuando abra la sesion en Nueva York a lo largo del dia. Es una operacion de gran tamano que amplia la exposicion internacional del fabricante y le da acceso directo a la base inversora estadounidense, la mas profunda del mundo para valores tecnologicos.

    La salida a bolsa de SK Hynix en EE.UU. llega en un momento en que la memoria se ha convertido en un cuello de botella tan critico como los propios procesadores. SK Hynix es uno de los grandes proveedores mundiales de memoria, incluida la HBM (High Bandwidth Memory) que alimenta los aceleradores usados para entrenar modelos de IA. El contexto no es menor: la demanda de este tipo de chips ha crecido a la par que las inversiones en centros de datos, y los fabricantes surcoreanos compiten de forma directa con rivales del sector en un mercado marcado por ciclos de precios bruscos.

    Implicaciones de mercado de esta cotizacion

    Una captacion de 26.500 millones de dolares no es solo una cifra grande: es una senal sobre como valora el mercado la cadena de suministro de la IA. La salida a bolsa de SK Hynix en EE.UU. da a la compania munición financiera para invertir en capacidad de fabricacion, un terreno donde las apuestas se cuentan en miles de millones y donde la ventaja tecnologica en HBM se defiende con inversion continua. Acceder a los inversores estadounidenses tambien reduce la dependencia de un unico mercado de capitales y mejora la visibilidad de la marca ante clientes globales.

    Para el resto del tablero, el debut fija una referencia de valoracion que competidores, proveedores y compradores de chips usaran como termometro. Si la accion arranca con fuerza, refuerza la narrativa de que la memoria de alto ancho de banda es un activo estrategico y no un mero componente basico. La operacion tambien pone presion sobre los fabricantes que aun no han monetizado su exposicion a la IA en los mercados publicos. En un negocio historicamente ciclico, captar capital en un pico de demanda es una jugada de manual: asegura financiacion antes de que el ciclo se enfrie.

    Que significa este movimiento para el mercado

    Para los competidores directos en memoria, el mensaje es claro: SK Hynix llega a los mercados publicos estadounidenses con caja para acelerar capacidad, lo que endurece la carrera por la HBM. Los proveedores de equipos de fabricacion y materiales pueden esperar pedidos sostenidos si esa inversion se materializa, mientras que los grandes compradores de chips, fabricantes de aceleradores y operadores de centros de datos, ganan un proveedor con mas solidez financiera pero tambien con mas poder de negociacion.

    Para los inversores, la operacion es un test de cuanto estan dispuestos a pagar por exposicion directa a la infraestructura de la IA sin comprar un unico fabricante de procesadores. Y para el conjunto del sector, la salida a bolsa de SK Hynix en EE.UU. actua como validacion de que la memoria ha dejado de ser el pariente pobre del semiconductor. La cautela pertinente: la memoria sigue siendo un mercado ciclico, y una valoracion elevada en fase alta puede corregir si la demanda de chips se modera. Conviene distinguir la senal estructural del ruido del momento.

    Analisis Blixel

    Colocar 26.500 millones de dolares en un solo movimiento dice mas sobre el estado de animo del mercado que sobre la propia compania. Estamos en un momento en que cualquier empresa con una historia creible de IA en su balance encuentra dinero facil, y la memoria de alto ancho de banda es hoy una de esas historias. Eso tiene sentido industrial: sin memoria rapida, los aceleradores mas potentes se quedan a medio gas. Pero conviene recordar que este es un negocio de ciclos, no de crecimiento lineal. Los fabricantes de memoria han pasado por bruscas caidas de precios cuando la oferta ha adelantado a la demanda, y nada garantiza que esta vez sea distinto. La jugada de captar capital ahora, en plena euforia, es inteligente precisamente porque el pico no dura para siempre. Para las empresas espanolas que dependen de hardware para desplegar IA, el interes no esta en la accion sino en lo que implica: la memoria seguira siendo un componente escaso y caro mientras dure la fiebre de los centros de datos, y eso afecta a plazos de entrega y a costes de infraestructura. Nuestra posicion es sobria: celebrar la operacion como validacion del sector esta bien, pero tratar la valoracion como si fuera permanente es un error clasico. El hardware de la IA es estrategico, si; inmune a los ciclos, no.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Xavier Niel compra el 16% de Vodafone a e& por 4.400M

    Xavier Niel compra el 16% de Vodafone a e& por 4.400M

    La venta de la participacion en Vodafone por parte de la operadora emirati e& marca un giro relevante en el capital del operador britanico. e& ha acordado traspasar su 16,2% en Vodafone Group a un vehiculo de inversion propiedad del magnate frances Xavier Niel por 4.400 millones de libras. La operacion convierte a Niel en el mayor accionista del grupo, desplazando a un actor de Oriente Medio que habia entrado con vocacion estrategica. Para quien sigue el sector de las telecomunicaciones europeas, el movimiento reordena el mapa de influencia sobre una de las telcos con mayor huella en el continente.

    Que ha pasado y por que importa

    e&, la telco con sede en Oriente Medio, ha cerrado un acuerdo para vender su participacion del 16,2% en Vodafone Group a un vehiculo de inversion controlado por Xavier Niel, valorada en 4.400 millones de libras. Con esta compra, el empresario frances pasa a ser el mayor accionista individual del operador britanico. La venta de la participacion en Vodafone supone la salida de un inversor que habia ido construyendo su posicion en los ultimos anos y que llego a ser una referencia dentro del accionariado del grupo.

    El relevo no es un detalle menor. Vodafone es uno de los operadores con mayor presencia en Europa y Africa, y su estructura accionarial condiciona decisiones sobre inversion en red, reparto de dividendo y posibles consolidaciones. Que el peso principal pase de un grupo del Golfo a un inversor europeo con historial en el sector telecom cambia el interlocutor de referencia para el consejo. Niel ya es conocido por su presencia en operadoras europeas, lo que da a la operacion una lectura sectorial mas alla de lo puramente financiero.

    Implicaciones de mercado de la operacion

    La venta de la participacion en Vodafone traslada el control de una posicion clave a un actor que conoce bien la dinamica de las telecomunicaciones europeas. Niel ha protagonizado antes movimientos en operadoras del continente, y su llegada como mayor accionista abre interrogantes sobre la direccion estrategica que impulsara: desde el ritmo de desinversiones en activos no centrales hasta el apetito por consolidaciones dentro de mercados maduros donde Vodafone compite. Para los inversores, un accionista de referencia con vision de largo plazo en telecom puede aportar estabilidad, pero tambien presion por resultados.

    La operacion tambien redibuja el papel del capital de Oriente Medio en las grandes telcos europeas. e& habia entrado como inversor estrategico y su salida sugiere una reasignacion de prioridades. Para competidores y proveedores, el cambio importa porque el mayor accionista influye en el gasto de red, en las negociaciones con fabricantes de equipos y en la disposicion a pactos de compartir infraestructura. El precio pactado, 4.400 millones de libras, fija ademas una referencia de valoracion para el mercado en un momento de reordenacion del sector.

    Que significa este movimiento para el mercado

    Para los competidores directos de Vodafone, la entrada de Niel como mayor accionista anticipa un actor mas activo en posibles procesos de consolidacion, un tema recurrente en un mercado europeo fragmentado y con margenes ajustados. Los proveedores de equipos de red deberian vigilar si el nuevo peso accionarial acelera o frena los planes de inversion en fibra y 5G. Para los compradores institucionales y fondos, la operacion aporta una senal de precio y un accionista de referencia con criterio industrial, algo que suele valorarse frente a inversores puramente financieros. La salida de e& tambien recuerda que las posiciones estrategicas del capital del Golfo en telcos europeas no son necesariamente permanentes, lo que introduce un factor de rotacion a tener en cuenta al analizar la estructura de propiedad de otras operadoras del continente.

    Analisis Blixel

    Cuando un accionista industrial sustituye a uno financiero al frente de una gran telco, el mensaje al mercado suele ser de intencion, no solo de rentabilidad. Xavier Niel no es un inversor pasivo: su trayectoria en operadoras europeas apunta a una vision de consolidacion y eficiencia, dos palabras que definen el momento del sector en Europa. La cuestion no es si el cambio de mayor accionista tendra efecto, sino con que ritmo se traducira en decisiones sobre red, dividendo y posibles fusiones.

    Conviene templar el entusiasmo. Convertirse en primer accionista con un 16,2% no equivale a control absoluto, y Vodafone tiene un consejo, una base accionarial diluida y reguladores atentos en varios mercados. Los grandes movimientos de capital en telecomunicaciones tardan trimestres en concretarse y suelen chocar con condiciones de competencia. Para las empresas que dependen de la conectividad de estos operadores, lo prudente es observar sin sobrerreaccionar: los cambios de propiedad rara vez alteran tarifas o cobertura a corto plazo. El interes real esta en el medio plazo, cuando se vea si esta operacion es la primera pieza de una reordenacion mas amplia del sector telecom europeo o simplemente un relevo de inversor. De momento, es un cambio de manos significativo con un precio que marca referencia, pero cuyos efectos operativos estan por escribirse.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • India aprueba la fabrica de moviles de Vivo y Dixon

    India aprueba la fabrica de moviles de Vivo y Dixon

    La joint venture de fabricacion entre Vivo y Dixon ya tiene luz verde. Las autoridades indias aprobaron la propuesta entre Vivo Mobile India y la empresa de servicios de fabricacion electronica Dixon Technologies, un paso que permite a ambas companias arrancar sus planes para producir smartphones dentro del pais. La operacion encaja en la estrategia india de atraer manufactura electronica a su territorio y reducir la dependencia de importaciones. Para quienes siguen la cadena de suministro tecnologica, es un movimiento con lecturas concretas sobre donde se fabricaran los telefonos de los proximos anos.

    Que ha pasado y por que importa

    El regulador indio aprobo la propuesta de joint venture de fabricacion entre Vivo y Dixon, dando via libre a la creacion de un negocio conjunto centrado en la produccion domestica de smartphones. Vivo Mobile India, filial del fabricante chino de telefonos, se asocia con Dixon Technologies, una de las mayores empresas de servicios de fabricacion electronica (EMS) del pais. La aprobacion elimina el principal obstaculo administrativo y habilita a ambas partes para constituir la sociedad y avanzar con las operaciones.

    El contexto explica el interes. India ha endurecido en los ultimos anos las condiciones para la inversion extranjera procedente de paises con los que comparte frontera, lo que obliga a companias como Vivo a buscar estructuras societarias con socios locales. Al mismo tiempo, el Gobierno indio impulsa programas para convertir el pais en un polo de manufactura electronica y desplazar parte de la produccion que hoy se concentra en China. Una joint venture con un actor local como Dixon resuelve las dos ecuaciones a la vez: cumplimiento regulatorio y capacidad industrial instalada.

    Implicaciones de mercado

    La joint venture de fabricacion entre Vivo y Dixon consolida un patron que ya venian dibujando otras marcas: los fabricantes chinos de smartphones que operan en India recurren a socios locales para producir en el pais en lugar de importar unidades terminadas. Dixon aporta la infraestructura de ensamblaje, la experiencia en EMS y una posicion regulatoria comoda; Vivo aporta volumen de demanda, know-how de producto y una marca con cuota relevante en el mercado indio.

    Para Dixon, el acuerdo refuerza su papel como contratista de fabricacion de referencia y le da acceso a un cliente ancla de gran tamano. Para Vivo, asegura continuidad operativa en uno de los mercados de smartphones mas grandes del mundo sin friccion regulatoria. El movimiento tambien envia una senal a proveedores de componentes, logistica y montaje, que veran como se refuerza el tejido industrial electronico indio y, con el, la oportunidad de localizar parte de su actividad cerca de estas plantas.

    Que significa este movimiento para el mercado

    Para los competidores, la joint venture de fabricacion entre Vivo y Dixon eleva el liston: producir localmente con un socio EMS establecido reduce costes logisticos y evita sobresaltos regulatorios, asi que otras marcas sentiran presion para replicar el modelo. Para los proveedores de componentes, se abre una ventana para acercar capacidad productiva a India y captar contratos de suministro que hasta ahora viajaban desde otras geografias. Para los compradores corporativos y distribuidores, mas fabricacion domestica puede traducirse en cadenas de suministro mas cortas y menos expuestas a tensiones comerciales entre bloques. La lectura de fondo es la diversificacion geografica de la manufactura electronica: la concentracion en un unico pais se percibe como riesgo, y acuerdos como este son la respuesta practica. Conviene, eso si, no confundir aprobacion regulatoria con operacion en marcha; entre la luz verde y la primera unidad ensamblada suele mediar tiempo, inversion y ajustes.

    Analisis Blixel

    Ningun fabricante monta una planta en India por casualidad. Detras de este acuerdo hay una realidad geopolitica que lleva anos condicionando la electronica de consumo: las empresas chinas necesitan estructuras locales para operar con comodidad, y los gobiernos anfitriones aprovechan esa necesidad para atraer inversion, empleo y capacidad industrial. La alianza entre Vivo y Dixon es un ejemplo limpio de ese intercambio de intereses, y por eso su aprobacion importa mas alla del titular. La leccion util para cualquier empresa que dependa de hardware o de cadenas de suministro tecnologicas es sencilla: la resiliencia ya no se mide solo por precio, sino por donde y con quien se fabrica. La diversificacion geografica de la produccion deja de ser una teoria de consultora para convertirse en decisiones concretas de sociedades y plantas. Para las PYMEs espanolas el impacto es indirecto pero real: la disponibilidad, los plazos y los precios de los dispositivos que compran dependen de estos movimientos. Nuestra recomendacion es evitar el ruido especulativo y fijarse en lo verificable: acuerdos firmados, plantas anunciadas, capacidad efectiva. Una aprobacion regulatoria es un permiso, no una fabrica funcionando. Vale la pena seguir el calendario de ejecucion antes de sacar conclusiones sobre precios o disponibilidad de terminales en los proximos trimestres.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Micron invertira 250.000 millones en chips en EE.UU.

    Micron invertira 250.000 millones en chips en EE.UU.

    La inversion de Micron en Estados Unidos escala hasta superar los 250.000 millones de dolares de aqui a 2035, uno de los compromisos de capital privado mas grandes anunciados por un fabricante de semiconductores. El detonante es directo: la demanda de chips de memoria en la era de la IA crece a un ritmo que la capacidad instalada actual no cubre. La compania de Idaho apuesta por fabricar en suelo estadounidense la memoria que alimenta centros de datos, GPU y sistemas de entrenamiento. Detras de la cifra hay una estrategia de largo plazo que reordena el mapa de la produccion de memoria.

    Que ha anunciado Micron y por que importa

    Micron Technology ha delineado planes para invertir mas de 250.000 millones de dolares en Estados Unidos con un horizonte que llega hasta 2035. Segun la propia compania, la medida responde a la creciente demanda de chips de memoria vinculada al despliegue de la inteligencia artificial. La inversion de Micron en Estados Unidos abarca capacidad de fabricacion, y se enmarca en una decada de expansion sostenida en lugar de un desembolso puntual.

    La importancia del anuncio esta en la escala y el destino. Micron es uno de los tres grandes fabricantes mundiales de memoria DRAM y NAND, junto a Samsung y SK Hynix, ambos con base en Corea del Sur. Concentrar una inversion de esta magnitud en territorio estadounidense supone un movimiento para acercar la produccion de memoria al lugar donde se concentra la demanda de infraestructura de IA. La memoria de alto ancho de banda (HBM) se ha convertido en un componente critico y escaso para los aceleradores de IA, y quien controle su capacidad de produccion tendra una ventaja tangible en los proximos anos.

    Implicaciones tecnicas y de mercado

    El mercado de memoria vive un cambio estructural. Durante decadas la DRAM y la NAND fueron productos ciclicos, con precios que subian y bajaban segun sobreoferta y escasez. La irrupcion de la IA ha desplazado el foco hacia la HBM, un tipo de memoria apilada que se integra junto a las GPU para mover enormes volumenes de datos durante el entrenamiento y la inferencia. La inversion de Micron en Estados Unidos apunta precisamente a asegurar capacidad en este segmento de alto valor, donde los margenes y la demanda son muy superiores a los de la memoria de consumo.

    Para el resto del sector, el mensaje es que la carrera por la capacidad de memoria se juega ahora en el largo plazo y con inversiones que solo unos pocos actores pueden asumir. Samsung y SK Hynix mantienen posiciones fuertes en HBM, y un compromiso de 250.000 millones de dolares eleva la barrera de entrada para cualquier competidor menor. Tambien refuerza la tendencia de acercar la fabricacion de componentes criticos a suelo estadounidense, una dinamica que afecta a proveedores de equipos, a los operadores de centros de datos y a los fabricantes de aceleradores que dependen de un suministro estable de memoria.

    Que significa este movimiento para el mercado

    Para los compradores de infraestructura de IA (hyperscalers, fabricantes de servidores y empresas que montan clusteres propios) un compromiso de esta escala es una senal de que la escasez de memoria de alto rendimiento tiene una hoja de ruta de alivio, aunque a varios anos vista. No es una solucion inmediata: construir y equipar plantas de fabricacion de memoria lleva anos, por lo que el impacto real en disponibilidad y precios se vera de forma gradual hasta 2035. Para los competidores directos, la inversion de Micron en Estados Unidos sube la apuesta y presiona a Samsung y SK Hynix a defender cuota en HBM. Para los proveedores de equipos de fabricacion y materiales, abre una decada de pedidos sostenidos. Y para las empresas que dependen de comprar hardware de IA, refuerza la idea de que la memoria seguira siendo un cuello de botella y un factor de coste relevante a corto plazo. Conviene planificar compras de infraestructura contando con precios elevados de memoria mientras la nueva capacidad no entre en produccion, y evitar decisiones basadas en una supuesta bajada de precios inminente que este anuncio no garantiza.

    Analisis Blixel

    Las cifras redondas de diez cifras generan titulares, pero conviene leerlas con perspectiva. Un compromiso a 2035 no es un cheque firmado hoy: es una intencion condicionada por la evolucion de la demanda, los ciclos economicos y el retorno real de la ola actual de IA. La memoria ha sido siempre un negocio ciclico y volatil, y nada indica que ese caracter haya desaparecido por completo aunque la HBM disfrute ahora de un momento dulce. Lo relevante para quien toma decisiones no es la cifra, sino la direccion: la fabricacion de componentes criticos se esta reordenando geograficamente y la memoria de alto rendimiento se ha convertido en el recurso estrategico que condiciona el ritmo de despliegue de la IA. Para una empresa espanola que planea invertir en infraestructura, la lectura practica es sobria: el suministro de memoria seguira tenso a corto y medio plazo, los precios no van a desplomarse por este anuncio, y depender de un unico proveedor o de una unica geografia es un riesgo que conviene mitigar. Las promesas industriales a diez anos se cumplen a medias con frecuencia, ajustadas al mercado del momento. Celebrar el titular sin planificar el corto plazo seria un error. La noticia confirma que la memoria es hoy tan estrategica como el propio silicio de computo, y eso si tiene consecuencias inmediatas en presupuestos.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • BMW conecta sus coches a la red 5G SA de Verizon

    BMW conecta sus coches a la red 5G SA de Verizon

    La conectividad 5G SA en coches da un paso concreto con el acuerdo entre Verizon Business y BMW Group en Estados Unidos. Segun lo anunciado, los vehiculos BMW recien fabricados en el pais seran los primeros automoviles en acceder a la red 5G Standalone (SA) nacional del operador. Es un movimiento que traslada la infraestructura movil mas reciente al terreno del automovil conectado, un segmento donde la latencia y la cobertura importan tanto como la velocidad. Mas que un anuncio de producto de consumo, es una jugada de posicionamiento entre un fabricante premium y un operador que busca rentabilizar su despliegue de red autonoma.

    Que ha pasado y por que importa

    Verizon Business y BMW Group han firmado una colaboracion por la que los vehiculos BMW ensamblados en Estados Unidos accederan a la red 5G Standalone nacional de Verizon. La diferencia clave frente al 5G convencional (NSA, o no autonomo) es que la variante SA funciona sobre un nucleo de red completamente 5G, sin apoyarse en la infraestructura 4G existente. Eso, sobre el papel, habilita menor latencia, mejor gestion del trafico y funciones como el network slicing, que reserva capacidad para servicios criticos.

    Para el sector del automovil conectado, el dato relevante es que un fabricante de volumen premium apuesta por una red SA operativa a escala nacional en lugar de esperar a una adopcion mas madura. La conectividad 5G SA en coches deja de ser un piloto de laboratorio para convertirse en una caracteristica de fabrica. Historicamente, los coches conectados han dependido de modulos 4G LTE integrados que gestionan actualizaciones OTA, navegacion en tiempo real, diagnostico remoto y servicios de emergencia. El salto a 5G SA amplia el techo tecnico de esos servicios y prepara el terreno para funciones que exigen mas ancho de banda estable.

    Implicaciones tecnicas y de mercado

    El acuerdo consolida un patron: los operadores de telecomunicaciones buscan casos de uso empresariales que justifiquen la inversion en 5G Standalone, y la automocion es uno de los mas apetecibles por volumen y por vida util del contrato. Cada vehiculo es un cliente conectado durante anos, no una suscripcion que se cancela en meses. Para Verizon, atar a un fabricante como BMW a su red SA nacional es asegurar trafico recurrente y una vitrina tecnica frente a competidores como AT&T o T-Mobile.

    En el plano tecnico, la conectividad 5G SA en coches abre la puerta a servicios que dependen de latencia baja y consistente: actualizaciones de software mas rapidas y frecuentes, telemetria densa para asistencia a la conduccion, streaming de alta calidad en el habitaculo y, a medio plazo, comunicaciones vehiculo-a-red mas robustas. No es una revolucion inmediata para el conductor, pero si un cambio de base sobre el que construir. El riesgo es la dependencia: al elegir un operador y una arquitectura de red concretos por region, el fabricante ata parte de su experiencia de producto a la cobertura y calidad de un tercero.

    Que significa este movimiento para el mercado

    Para los competidores de Verizon, el mensaje es claro: la automocion conectada se convierte en un campo de batalla donde los acuerdos exclusivos por fabricante y region pueden decidir cuota durante la proxima decada. Es probable que otros operadores busquen alianzas equivalentes con marcas rivales para no quedar fuera de un mercado de contratos largos y alto valor. Para los fabricantes de automoviles, el caso de BMW marca una referencia: quien no defina su estrategia de conectividad 5G se arriesga a ofrecer una experiencia digital inferior frente a competidores que si lo hagan.

    Para los proveedores de modulos, chipsets y plataformas de gestion de flotas, la adopcion de 5G SA en vehiculos de fabrica implica demanda de hardware compatible y de software capaz de aprovechar el network slicing. Y para las empresas que operan flotas o desarrollan servicios de movilidad en Estados Unidos, este acuerdo es una senal de que la infraestructura de conectividad avanzada empieza a estar disponible de serie, no como extra. Conviene vigilar los terminos: exclusividad, cobertura real fuera de zonas urbanas y coste de los servicios de datos a lo largo de la vida del vehiculo.

    Analisis Blixel

    Los acuerdos entre fabricantes de coches y operadores suenan mas grandes de lo que son el dia que se firman. Lo interesante no es la etiqueta 5G Standalone en el folleto comercial, sino que la industria del automovil esta aceptando que la conectividad ya no es un accesorio, sino parte del producto. Un coche premium que no reciba actualizaciones agiles ni telemetria fiable envejecera mal frente a rivales que si lo hagan, igual que un movil sin actualizaciones de sistema. Dicho esto, conviene templar el entusiasmo. El 5G SA promete latencia baja y network slicing, pero su valor real depende de la cobertura efectiva, especialmente fuera de las grandes ciudades, y de que los servicios que se apoyen en esa red aporten algo tangible al conductor. Hoy, buena parte de lo que se anuncia como 5G funcionaria igual sobre una buena red 4G. El otro punto a vigilar es la dependencia: atar la experiencia digital de un vehiculo a un unico operador por region traslada al comprador el riesgo de que la calidad de red no acompane. Para el mercado, el mensaje es util: la conectividad avanzada empieza a venir de fabrica, y las empresas que dependan de flotas o servicios de movilidad haran bien en leer la letra pequena de estos contratos antes de que se conviertan en el estandar de facto.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Meta levanta su primer centro de datos en Canada

    Meta levanta su primer centro de datos en Canada

    El nuevo centro de datos de Meta en Canada marca la entrada fisica de la compania en el pais con una obra que arranca en Alberta. Meta Platforms ha iniciado la construccion de una instalacion valorada en 13.000 millones de dolares canadienses (unos 9.000 millones de dolares estadounidenses), su primer centro de datos en territorio canadiense y el numero 33 de su red global. La decision consolida un patron claro: las grandes tecnologicas siguen quemando capital en infraestructura para sostener sus modelos de IA, y Canada acaba de sumarse al mapa.

    Que ha pasado y por que importa

    Meta ha comenzado las obras de su primer centro de datos de Meta en Canada, ubicado en la provincia de Alberta. La inversion asciende a 13.000 millones de dolares canadienses, equivalentes a alrededor de 9.000 millones de dolares estadounidenses. Con esta instalacion, la compania eleva a 33 el numero de centros de datos que opera o construye a nivel mundial. Es la primera vez que Meta apuesta por infraestructura propia en el pais, un mercado donde hasta ahora no tenia presencia de este tipo.

    La eleccion de Alberta no es casual dentro del contexto del sector. La provincia ofrece condiciones de coste energetico y disponibilidad de terreno que resultan atractivas para instalaciones intensivas en consumo. La cifra situa este proyecto entre los mayores compromisos de capital anunciados por Meta fuera de Estados Unidos y refleja la escala que exige hoy operar servicios de IA generativa. Cada nuevo centro de datos de Meta responde a la necesidad de alojar entrenamiento e inferencia de modelos cada vez mas grandes, ademas de sostener sus plataformas sociales y publicitarias.

    Implicaciones tecnicas y de mercado

    La expansion del centro de datos de Meta en Canada se enmarca en una carrera de infraestructura que comparten Microsoft, Google, Amazon y la propia Meta. Levantar una instalacion de este tamano implica compromisos de energia, agua para refrigeracion y conectividad que solo unas pocas companias pueden asumir. La inversion de 13.000 millones de dolares canadienses no se destina solo a hormigon y servidores, sino a asegurar capacidad de computo durante la proxima decada.

    Para el mercado, la lectura es directa: la demanda de GPU y hardware especializado seguira tensionando la cadena de suministro. Un centro de datos de Meta de esta magnitud consume una parte relevante de la produccion de aceleradores y presiona los plazos de entrega para el resto de actores. Ademas, la eleccion de Canada diversifica geograficamente la infraestructura de la compania, un factor cada vez mas valorado por motivos regulatorios, de latencia y de resiliencia operativa. La concentracion de inversion en pocas manos tambien plantea preguntas sobre la dependencia del sector respecto a un punado de operadores capaces de financiar estas cifras.

    Que significa este movimiento para el mercado

    El anuncio del centro de datos de Meta en Alberta reordena expectativas en varios frentes. Para los competidores cloud, confirma que la guerra por la capacidad de computo se libra tanto en volumen como en ubicacion geografica: quien controla energia barata y terreno controla el ritmo de despliegue de IA. Para los proveedores de hardware y energia, este tipo de proyectos representa contratos plurianuales de gran valor, pero tambien mayor exposicion a un solo cliente. Para las empresas que compran servicios de IA, mas capacidad instalada deberia traducirse, con el tiempo, en precios de inferencia mas competitivos y menor riesgo de saturacion. Sin embargo, conviene ser realista: estas inversiones tardan anos en entrar en produccion, y el beneficio para el comprador final no es inmediato. Las PYMEs europeas no deberian esperar cambios de tarifa a corto plazo por este anuncio concreto. Lo que si senala es la direccion del sector: la IA se sostiene sobre infraestructura fisica cara, y esa dependencia condiciona la estrategia de todos, desde el proveedor hasta el usuario final.

    Analisis Blixel

    Nueve mil millones de dolares no compran magia, compran metros cuadrados, transformadores y aceleradores. Y ese es el punto que suele perderse cuando se habla de inteligencia artificial como si fuera software etereo. Detras de cada respuesta de un modelo hay una nave con refrigeracion, un contrato de energia a diez anos y una factura que solo un grupo reducido de companias puede firmar. La apuesta de Meta por Alberta confirma que la ventaja competitiva en IA se esta desplazando hacia quien puede permitirse la infraestructura, no solo hacia quien tiene el mejor algoritmo. Para el tejido empresarial esto tiene una consecuencia incomoda: la capacidad de computo se concentra, y con ella el poder de negociacion. Una PYME que construya sobre estos servicios depende de decisiones que se toman muy lejos de su oficina. No es motivo para el alarmismo, pero si para la prudencia: conviene disenar arquitecturas que no queden atadas a un unico proveedor y evaluar con frialdad que parte del negocio se apoya en infraestructura ajena. El mensaje de fondo es que la IA barata que muchos esperan depende de que estas inversiones millonarias maduren y de que la competencia entre gigantes se mantenga. Mientras tanto, la recomendacion sensata es tratar el computo como lo que es: un recurso estrategico, finito y sujeto a decisiones corporativas ajenas.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Nokia y NestAI llevan la IA al campo de batalla

    Nokia y NestAI llevan la IA al campo de batalla

    La alianza de IA para defensa entre Nokia y NestAI ha mostrado sus primeras capacidades operativas, un movimiento que confirma la entrada del fabricante finlandes en un terreno hasta ahora dominado por contratistas militares tradicionales. Las dos companias presentaron funciones de deteccion de amenazas, mando y control habilitado por IA y herramientas de planificacion de misiones para operaciones militares. No se trata de un anuncio de intenciones: son entregables concretos que marcan el ritmo de una colaboracion pensada para posicionarse en un mercado de defensa que vuelve a crecer con fuerza en Europa.

    Que ha pasado y por que importa

    Nokia y la empresa de defensa NestAI han hecho publicos los primeros resultados tangibles de su alianza. Segun lo comunicado, las capacidades presentadas abarcan tres bloques: deteccion de amenazas, sistemas de comando y control habilitados por inteligencia artificial y herramientas de planificacion de misiones destinadas a operaciones militares. Son tres piezas que, combinadas, cubren buena parte de la cadena de decision tactica: identificar, coordinar y planificar.

    El detalle relevante es el reparto de roles implicito. Nokia aporta un activo que pocos actores puros de software tienen: infraestructura de red y comunicaciones probada a escala. NestAI, por su parte, aporta el enfoque de defensa y las capas de IA aplicada. Que esta alianza de IA para defensa ensene ya capacidades operativas, y no solo prototipos de laboratorio, sugiere que el trabajo de integracion venia de lejos.

    El contexto ayuda a entenderlo. El gasto en defensa europeo lleva varios anos al alza y los ministerios buscan proveedores capaces de digitalizar el mando y control sin depender de un unico contratista. Ahi es donde una compania de telecomunicaciones con historial industrial encuentra un hueco natural.

    Implicaciones de mercado de esta alianza de IA para defensa

    El movimiento tiene lecturas que van mas alla del anuncio. Para Nokia, entrar en defensa con una alianza de IA para defensa es una via de diversificacion frente a un negocio de equipos de red cada vez mas presionado en margenes y competencia. La defensa ofrece ciclos de contrato largos, presupuestos estables y menor sensibilidad al precio, justo lo contrario del mercado de operadoras.

    Para NestAI, asociarse con un nombre industrial reconocido resuelve el problema clasico de las empresas de defensa emergentes: la credibilidad ante compradores gubernamentales que exigen fiabilidad, soporte a largo plazo y capacidad de fabricacion. Una startup de IA sola raramente supera los filtros de contratacion militar; con un socio como Nokia detras, la conversacion cambia.

    El tercer efecto es competitivo. La deteccion de amenazas y el mando y control habilitado por IA son precisamente los segmentos donde los grandes contratistas de defensa quieren posicionarse. La aparicion de tandems telco-IA introduce presion sobre esos actores tradicionales, que ahora compiten con arquitecturas mas modernas de red y datos. Los compradores europeos, buscando soberania tecnologica, tienen motivos para mirar con interes alternativas que no dependan exclusivamente de proveedores estadounidenses.

    Que significa este movimiento para el mercado

    Para los competidores directos, la senal es clara: los limites entre telecomunicaciones, IA y defensa se difuminan, y quien controle la infraestructura de red parte con ventaja para ofrecer comando y control. Los contratistas clasicos tendran que decidir entre desarrollar capacidades de IA in-house o buscar sus propias alianzas con fabricantes de red y firmas de software.

    Para los proveedores de IA mas pequenos, la alianza de IA para defensa entre Nokia y NestAI es un manual de entrada al sector: la vias mas rapida al presupuesto militar pasa por asociarse con un socio industrial establecido, no por competir de frente. Para los compradores gubernamentales, aparece una opcion mas dentro de la estrategia de autonomia tecnologica europea, aunque con la cautela habitual: capacidades presentadas no equivalen a sistemas certificados y desplegados en operaciones reales. Habra que ver contratos firmados, integraciones con sistemas heredados y validaciones de seguridad antes de hablar de adopcion efectiva. El anuncio abre la puerta; el mercado dira si se cruza.

    Analisis Blixel

    Cuando una empresa de telecomunicaciones entra en el negocio militar, conviene separar la senal del ruido. Lo interesante aqui no es la palabra IA, que aparece en casi cualquier nota de prensa del sector, sino la logica industrial que hay detras: la infraestructura de red es un activo escaso y dificil de replicar, y en defensa moderna la comunicacion fiable vale tanto como el algoritmo que decide. Esa es la carta real de esta jugada.

    Dicho esto, el escepticismo esta justificado. Presentar capacidades operativas es un hito de marketing tanto como tecnico, y el foso entre una demostracion controlada y un despliegue en condiciones reales de operacion militar es enorme: certificaciones, resistencia a interferencias, seguridad frente a adversarios sofisticados y homologacion por multiples ministerios. Nada de eso se resuelve con un anuncio.

    Para el tejido empresarial espanol el aprendizaje no esta en el producto de defensa, que es inaccesible, sino en el patron: las capacidades de IA con futuro comercial son las que se apoyan en un activo diferencial dificil de copiar, no las que solo anaden una capa de modelo sobre datos ajenos. Quien tenga infraestructura, datos propios o acceso a un canal cerrado tiene una posicion defendible. Quien solo ponga IA encima de lo de otros compite en el terreno mas duro que existe. La leccion es de estrategia, no de tecnologia.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • La GSMA cambia las ferias por un retiro en Napa

    La GSMA cambia las ferias por un retiro en Napa

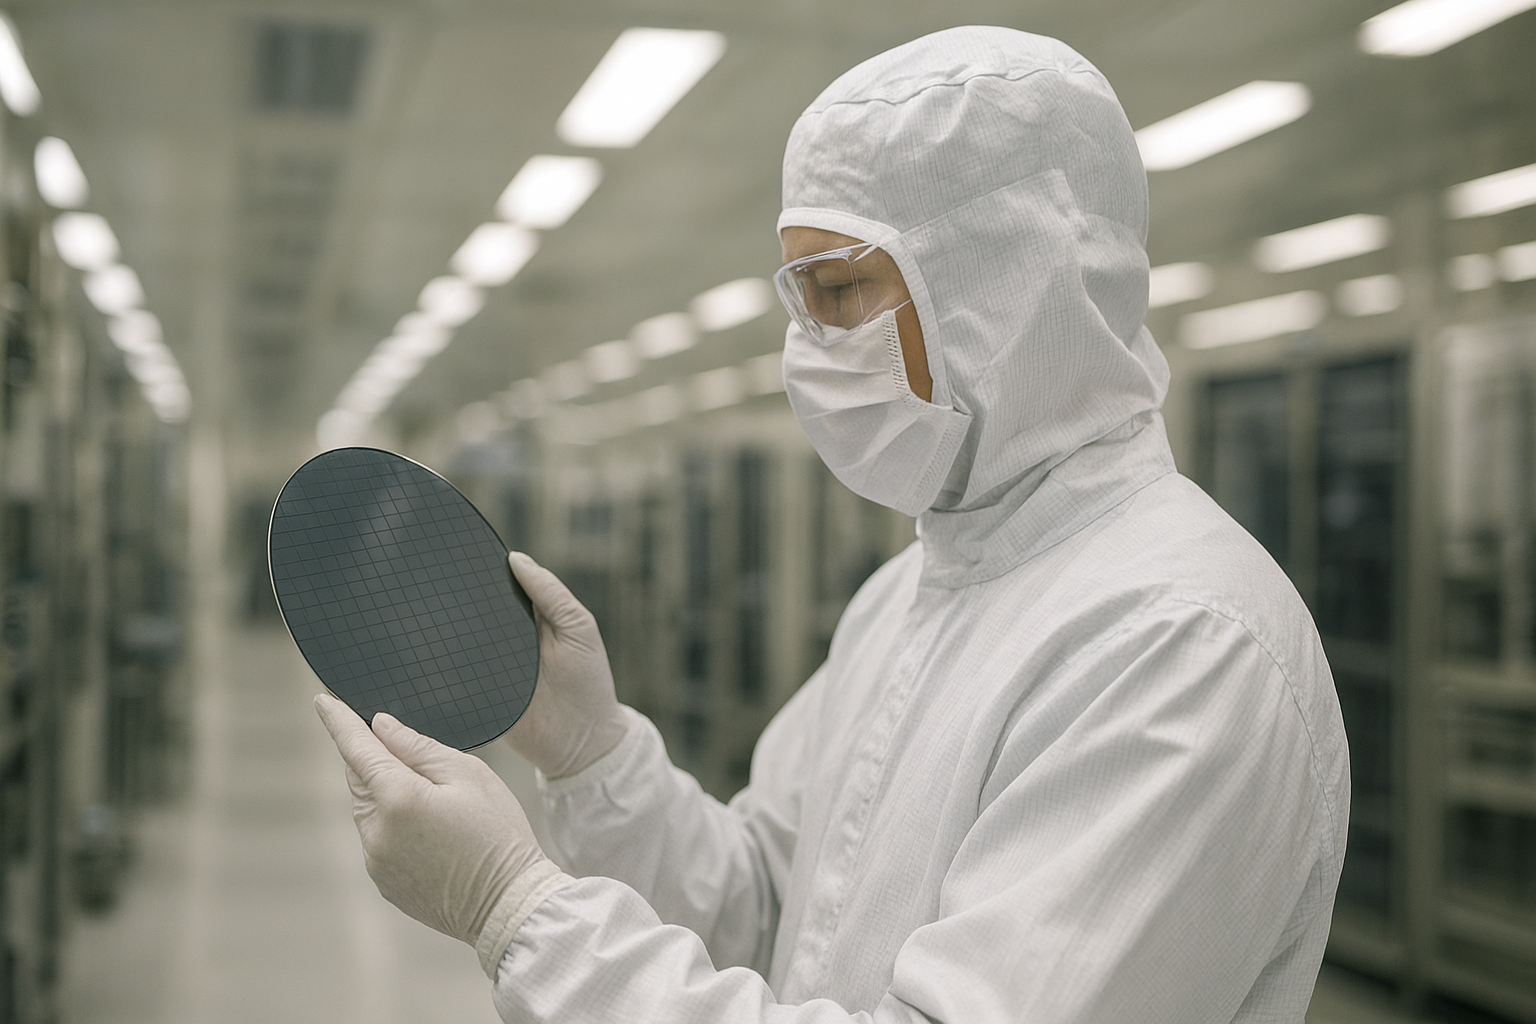
    El Nova Future Summit de la GSMA marca un giro deliberado respecto al formato clasico de los grandes eventos del sector. La organizacion detras del Mobile World Congress ha dejado a un lado el pabellon de exposiciones abarrotado para montar un encuentro tipo retiro, solo por invitacion, en Napa (California). El evento, creado junto a Wing Venture Capital, reunira a unos 500 lideres senior. La apuesta es clara: menos volumen, mas conversaciones de calidad entre quienes toman decisiones en la industria tecnologica y de telecomunicaciones.

    Que ha pasado y por que importa

    La GSMA, conocida por organizar el Mobile World Congress, ha lanzado el Nova Future Summit, una reunion de nuevo formato disenada como retiro en lugar de como feria comercial tradicional. El encuentro se celebra en Napa, en el estado de California, y funciona exclusivamente por invitacion. La organizacion cifra la asistencia en aproximadamente 500 lideres senior del sector. El proyecto se ha creado en colaboracion con Wing Venture Capital, lo que anade una capa de conexion directa con el ecosistema inversor y de startups.

    El contraste con los grandes congresos es intencionado. Frente a los pabellones masivos con decenas de miles de asistentes, stands y ruido constante, el Nova Future Summit de la GSMA opta por un entorno cerrado y controlado. Este tipo de formato no es nuevo en el mundo empresarial estadounidense, donde los retiros ejecutivos llevan anos funcionando como espacio de networking de alto nivel. Lo relevante aqui es que una organizacion asociada a un evento tan multitudinario como el MWC decida explorar el extremo opuesto del espectro.

    Implicaciones de mercado

    La decision de la GSMA de impulsar el Nova Future Summit apunta a una segmentacion del mercado de eventos tecnologicos. Los grandes congresos siguen siendo utiles para visibilidad de marca y captacion masiva, pero el valor de las conversaciones estrategicas entre directivos se diluye cuando compiten miles de estimulos a la vez. Un formato de 500 personas por invitacion prioriza la densidad de decisores frente al alcance bruto, algo que interesa especialmente a fondos como Wing Venture Capital, cuyo negocio depende del acceso a fundadores y compradores corporativos relevantes.

    Para los proveedores tecnologicos, la logica cambia. En una feria pagas por un stand y compites por atencion; en un retiro, el acceso mismo es el producto y se controla mediante la invitacion. Esto crea una jerarquia: quien esta dentro obtiene proximidad con clientes potenciales de alto ticket, y quien queda fuera pierde ese canal. Para la propia GSMA, el Nova Future Summit diversifica su cartera de eventos y reduce la dependencia de un unico formato masivo. La alianza con capital riesgo tambien sugiere un puente mas explicito entre operadores establecidos y la innovacion emergente.

    Que significa este movimiento para el mercado

    Para las empresas del sector, la lectura practica es que el acceso a decisores de alto nivel se esta profesionalizando y encareciendo en terminos de exclusividad. Los proveedores y startups que dependian de las ferias para generar contactos deberian evaluar si su estrategia comercial encaja mejor en eventos masivos de visibilidad o en formatos cerrados de relacion. Para los fondos de inversion, la presencia de Wing Venture Capital como cocreador confirma que el capital riesgo busca canales directos con operadores establecidos, no solo con fundadores.

    Los competidores organizadores de eventos deberian tomar nota: la GSMA valida que hay demanda para formatos intimos y curados, no solo para congresos multitudinarios. Los compradores corporativos, por su parte, ganan un entorno con menos ruido para evaluar proveedores, aunque a costa de una oferta filtrada de antemano por quien gestiona las invitaciones. El riesgo es que estos formatos refuercen las redes ya consolidadas y dificulten la entrada de actores nuevos sin contactos previos.

    Analisis Blixel

    Menos ruido y mas foco suele traducirse en mejores decisiones, y esa es la promesa razonable detras de este tipo de encuentros. El problema es quien controla la puerta. Un evento solo por invitacion con 500 asistentes no es neutral: alguien decide quien entra, y esa decision moldea las oportunidades de negocio de todo un ecosistema. Cuando el organizador se alia con un fondo de capital riesgo, la seleccion deja de ser casual y pasa a servir intereses concretos de deal flow.

    Para una PYME espanola o un fundador sin red de contactos en California, la lectura es incomoda pero util: el valor comercial se esta desplazando de los espacios abiertos a los cerrados, y el acceso se compra cada vez menos con dinero y cada vez mas con relaciones previas. No es necesariamente malo, pero conviene no idealizarlo. Los retiros ejecutivos generan negocio real, si, aunque tambien refuerzan los circulos que ya estaban dentro. La recomendacion sensata para cualquier empresa que evalue su estrategia de presencia sectorial es no perseguir la exclusividad por si misma, sino medir donde estan de verdad sus compradores. A veces es un pabellon ruidoso con miles de leads; otras, una cena en Napa con quince personas que importan. Confundir el prestigio del formato con el retorno comercial es el error mas caro.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Apple pone 30.000 millones en chips con Broadcom

    Apple pone 30.000 millones en chips con Broadcom

    El acuerdo de chips de Apple con Broadcom ha dejado de ser un titular vago para convertirse en una cifra concreta: mas de 30.000 millones de dolares. Apple confirmo esta semana los detalles de una asociacion de chips personalizados con Broadcom anunciada dias antes, elevando el valor estimado del contrato actualizado por encima de esa barrera. El movimiento consolida la estrategia de la compania de controlar cada vez mas su propio silicio y reduce su dependencia de proveedores externos en componentes clave. Un compromiso de esta magnitud reordena expectativas en toda la cadena de suministro de semiconductores.

    Que ha pasado y por que importa

    Apple ofrecio mas detalles sobre una asociacion de chips personalizados con Broadcom que ya habia anunciado a principios de semana. Segun la compania, el acuerdo actualizado tiene un valor esperado de mas de 30.000 millones de dolares. Es la cifra la que marca la diferencia: pasa de ser un anuncio de intenciones a un compromiso financiero de primer orden que ata a ambas empresas durante un periodo prolongado.

    El acuerdo de chips de Apple con Broadcom encaja en una tendencia que la compania de Cupertino lleva anos alimentando: diseñar internamente componentes que antes compraba a terceros. Broadcom ha sido durante mucho tiempo un proveedor estrategico de Apple en areas como conectividad inalambrica y componentes de radiofrecuencia. Formalizar y ampliar esa relacion con una cifra publica de esta escala transmite estabilidad a inversores y proveedores, y da visibilidad a largo plazo sobre volumenes y compromisos de fabricacion en un sector donde la planificacion se mide en años.

    Implicaciones tecnicas y de mercado

    Un contrato de mas de 30.000 millones no es solo una noticia financiera. Refleja hasta que punto el silicio personalizado se ha vuelto un terreno de batalla competitivo. Apple ya diseña sus propios procesadores para Mac, iPhone y iPad, y este acuerdo de chips con Broadcom apunta a reforzar componentes especializados que complementan ese esfuerzo. El mensaje al mercado es claro: quien controla el diseño del chip controla el rendimiento, el coste y la diferenciacion del producto final.

    Para Broadcom, asegurar un compromiso de este tamaño con un cliente del calibre de Apple aporta previsibilidad de ingresos y refuerza su posicion como socio de referencia en semiconductores especializados. Para el resto del sector, la señal es que las grandes tecnologicas prefieren cada vez mas contratos plurianuales y de gran volumen con proveedores selectos antes que relaciones dispersas. El acuerdo de chips de Apple con Broadcom tambien tensiona a otros fabricantes que compiten por esos mismos contratos, en un momento en que la demanda de silicio para computacion e IA presiona la capacidad de fabricacion global.

    Que significa este movimiento para el mercado

    Para los competidores de Broadcom, el mensaje es incomodo: Apple concentra un volumen enorme en un socio concreto, lo que reduce el hueco disponible para el resto en uno de los clientes mas codiciados del planeta. Los proveedores de segundo nivel deberan justificar su valor tecnico o resignarse a pelear por contratos menores. Para las fundiciones y la cadena de suministro, un compromiso plurianual de esta magnitud aporta visibilidad de demanda que facilita planificar capacidad. Para los compradores corporativos de hardware, la lectura es indirecta pero real: la integracion vertical de los grandes fabricantes tiende a mejorar rendimiento y eficiencia energetica de los dispositivos, aunque tambien concentra el poder de decision sobre roadmaps y precios en muy pocas manos. El acuerdo de chips de Apple con Broadcom refuerza la idea de que el diseño propio de silicio ya no es una excentricidad, sino un requisito estrategico para competir en la gama alta.

    Analisis Blixel

    Controlar el silicio se ha convertido en la nueva frontera de la ventaja competitiva en tecnologia, y una cifra de 30.000 millones lo demuestra sin ambiguedad. Lo relevante aqui no es la novedad tecnica, porque no la hay en el anuncio, sino la señal financiera: Cupertino esta dispuesta a comprometer capital a una escala que muy pocas companias pueden igualar para asegurar que sus componentes clave respondan exactamente a lo que necesita. Esa es una leccion que a menudo se malinterpreta. La integracion vertical no consiste en fabricarlo todo, sino en identificar los pocos componentes que definen tu producto y controlarlos de forma obsesiva, dejando el resto al mercado. Para una PYME espanola esto no significa diseñar chips, evidentemente, pero si aplica el mismo principio: distinguir lo que es verdaderamente diferenciador en tu negocio de lo que es commodity que puedes externalizar. Muchas empresas se equivocan haciendo justo lo contrario, invirtiendo esfuerzo en internalizar lo que cualquiera hace igual mientras dependen de terceros en aquello que las define. La estrategia de Broadcom y Apple es un recordatorio de que los compromisos a largo plazo con pocos socios bien elegidos suelen dar mejor resultado que dispersar la relacion entre muchos proveedores intercambiables. El detalle a vigilar sera si esta concentracion acaba encareciendo o rigidizando la cadena de suministro para todos los demas.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • El mercado satelital D2D se calienta: mas rivales

    El mercado satelital D2D se calienta: mas rivales

    El mercado satelital directo a dispositivo vive un momento de tension creciente. Un nuevo informe de GSMA Intelligence apunta a tres fuerzas que estan reordenando el sector: la necesidad de los operadores moviles de retener el control de la relacion con el cliente, unas prioridades geopoliticas cambiantes y una competencia cada vez mas intensa entre actores satelitales y terrestres. El resultado es un tablero que se mueve rapido y donde las alianzas de hoy pueden ser rivalidades manana. Conviene entender quien empuja, quien defiende y por que este segmento importa mas alla del titular.

    Que ha pasado y por que importa

    GSMA Intelligence, el brazo de analisis de la asociacion global de operadores moviles, ha publicado un informe que mapea la evolucion del mercado satelital directo a dispositivo. El documento identifica tres dinamicas que estan impactando el sector con fuerza: una mayor necesidad de control por parte de los operadores, un cambio en las prioridades geopoliticas y una competencia que se intensifica. La conclusion central es que el D2D ha dejado de ser una promesa lejana para convertirse en un frente de disputa comercial activo.

    El concepto de directo a dispositivo describe la conexion entre satelites y telefonos moviles convencionales sin necesidad de hardware especial ni antenas dedicadas. Hasta hace poco, la conectividad satelital exigia terminales especificos y caros. La posibilidad de que un smartphone estandar se enlace con un satelite, aunque sea para mensajes de emergencia o cobertura basica en zonas sin red terrestre, cambia las reglas. Por eso el mercado satelital directo a dispositivo atrae tanto a operadores tradicionales como a nuevos entrantes que ven una oportunidad de llegar a territorios que la red movil terrestre nunca cubrira de forma rentable.

    Implicaciones de mercado del informe

    El punto mas revelador del analisis de GSMA Intelligence es la tension sobre el control. Los operadores moviles no quieren quedar reducidos a un mero canal de venta mientras un tercero satelital se queda con la relacion de valor con el usuario. De ahi la insistencia en modelos donde el operador mantiene la marca, la facturacion y el control de la experiencia, integrando el enlace satelital como una extension de su red y no como un servicio ajeno. Esta pugna por la propiedad del cliente marca el pulso del mercado satelital directo a dispositivo.

    La dimension geopolitica anade complejidad. El control de la infraestructura orbital, el espectro y las cadenas de suministro se ha convertido en un asunto estrategico para gobiernos, no solo para empresas. Las prioridades cambiantes que menciona el informe reflejan que la conectividad satelital se percibe como activo de soberania. A esto se suma una competencia intensificada: constelaciones en orbita baja, acuerdos entre operadores y proveedores de satelites, y movimientos defensivos de quienes no quieren quedarse fuera. El mercado satelital directo a dispositivo se perfila como un espacio donde convergen intereses comerciales y estrategicos que rara vez apuntan en la misma direccion.

    Que significa este movimiento para el mercado

    Para los operadores moviles, el mensaje del informe es claro: quien controle la relacion con el cliente en el enlace D2D marcara la distribucion del valor durante la proxima decada. Los que negocien acuerdos donde retienen marca y facturacion partiran con ventaja frente a los que cedan ese terreno a proveedores satelitales. Para los operadores de constelaciones, la competencia intensificada obliga a diferenciarse mas alla de la cobertura pura, ya sea por precio, latencia o integracion tecnica. Para los fabricantes de dispositivos, el soporte nativo de conectividad satelital pasa de ser una casilla de marketing a un requisito competitivo. Y para los compradores corporativos con operaciones en zonas remotas (logistica, energia, maritimo, agricultura), el mercado satelital directo a dispositivo abre una via de respaldo de conectividad que hasta ahora era inviable por coste. El factor geopolitico introduce un riesgo adicional: las decisiones regulatorias y de espectro pueden alterar el mapa competitivo de un ano a otro, asi que cualquier apuesta a largo plazo debe contemplar esa volatilidad.

    Analisis Blixel

    La batalla de fondo aqui no es tecnica, es de poder. Quien posea la relacion con el usuario final se queda con el margen, y eso explica por que los operadores presionan tanto por mantener el control en vez de convertirse en revendedores de un servicio satelital ajeno. Es una leccion vieja del sector telecom, repetida ahora en orbita. El informe de GSMA Intelligence tiene el valor de poner nombre a esa tension, aunque conviene recordar que la asociacion representa precisamente a los operadores, asi que su lectura no es neutral. Dicho esto, el diagnostico es solido: la conectividad D2D dejara de ser una curiosidad de emergencia para integrarse en la oferta comercial estandar, y el reparto del pastel se esta decidiendo ahora. Para empresas espanolas con operaciones en zonas mal cubiertas, la recomendacion sensata es esperar sin desconectar: el mercado esta demasiado inmaduro para comprometerse con un proveedor, pero lo bastante avanzado como para incluirlo en la planificacion de conectividad a tres anos. Y ojo con el ruido geopolitico: la infraestructura orbital ya es un asunto de Estado, y eso significa que las reglas pueden cambiar por decisiones que nada tienen que ver con el mercado. Prudencia y seguimiento, no urgencia.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.