
Categoría: Hardware y Cómputo

  • Japon inyecta 148.000 millones de yenes a Rakuten

    Japon inyecta 148.000 millones de yenes a Rakuten

    La inversion satelital de Rakuten Mobile acaba de dar un salto de escala. El gobierno japones habria destinado 148.000 millones de yenes al proyecto del operador para construir una red de comunicaciones basada en satelites. La cifra convierte una ambicion tecnica en una apuesta estatal con nombres y presupuesto, y coloca a Japon en la carrera por la conectividad directa entre satelite y dispositivo. Para quien sigue el sector de las telecomunicaciones y la infraestructura de red, no es un titular menor: define quien financia la proxima capa de cobertura y con que dinero publico.

    Que ha pasado y por que importa

    Segun los informes disponibles, el ejecutivo japones ha comprometido 148.000 millones de yenes para respaldar los planes de Rakuten Mobile de levantar una red de comunicaciones satelitales. La inversion satelital de Rakuten Mobile deja de ser un proyecto autofinanciado por el operador para pasar a contar con dinero publico detras, algo que cambia por completo el calculo de riesgo del programa.

    El movimiento importa porque el respaldo estatal reduce la barrera de capital mas alta de este tipo de infraestructura: el despliegue y la puesta en orbita. Con financiacion gubernamental, un operador puede acelerar plazos y comprometer contratos que de otro modo tardarian anos en cerrarse.

    Rakuten no es un recien llegado a las telecomunicaciones. Su division movil lleva anos intentando disputar cuota a los operadores tradicionales japoneses con una arquitectura de red mas ligera y basada en software. Anadir una capa satelital encaja con esa estrategia de cobertura amplia sin depender por completo de torres terrestres, especialmente en un pais con geografia montanosa y zonas rurales dispersas donde la fibra y las antenas resultan caras de mantener.

    Implicaciones tecnicas y de mercado

    Una red de comunicaciones satelitales respaldada por 148.000 millones de yenes senala una intencion de competir en cobertura, no solo en precio. La inversion satelital de Rakuten Mobile apunta a un modelo donde el satelite complementa la red terrestre para eliminar zonas sin senal, un terreno donde ya se mueven otros actores globales con constelaciones en orbita baja.

    El dinero publico tambien tiene lectura geopolitica. Japon busca capacidad soberana en infraestructura critica de comunicaciones, y financiar a un operador nacional reduce la dependencia de proveedores extranjeros para servicios de conectividad estrategica. Es una jugada de politica industrial tanto como de negocio.

    Para el resto del mercado, la senal es clara: la conectividad satelite-a-movil deja de ser un experimento de nicho y entra en la fase de despliegue financiado. Los operadores que no tengan una hoja de ruta satelital quedan expuestos a perder cobertura en zonas donde el rival si llegue. Los fabricantes de hardware de red, satelites y terminales compatibles ganan un cliente con presupuesto asegurado.

    Que significa este movimiento para el mercado

    Para los competidores directos de Rakuten en Japon, el mensaje es que el estado esta dispuesto a subvencionar la carrera por la cobertura total. Los operadores tradicionales tendran que decidir si igualan la apuesta satelital o defienden su posicion por otras vias, como acuerdos con constelaciones ya existentes. La entrada de dinero publico distorsiona el equilibrio competitivo y presiona a todos a mover ficha.

    Para los proveedores de hardware, lanzamiento y componentes, se abre una linea de ingresos con respaldo gubernamental, lo que suele traducirse en contratos mas estables y plazos mas rapidos. Para los buyers corporativos y las administraciones que dependen de conectividad en zonas remotas, aparece a medio plazo una alternativa nacional para servicios criticos. Y para el mercado global de conectividad satelite-a-dispositivo, Japon confirma que este segmento pasa de la fase de anuncios a la de despliegue con capital comprometido, algo que otros gobiernos observaran de cerca antes de decidir sus propias apuestas.

    Analisis Blixel

    Que un gobierno ponga 148.000 millones de yenes sobre la mesa dice mas del calculo estrategico de Japon que de la solidez tecnica del proyecto. La conectividad ha dejado de tratarse como un servicio comercial y se gestiona como infraestructura critica, al nivel de la energia o el transporte. Ahi es donde entra el dinero publico, y ahi es donde conviene mirar con cabeza fria.

    El respaldo estatal acelera plazos, pero tambien introduce un riesgo conocido: los proyectos con subvencion tienden a medirse por hitos politicos antes que por retorno real. Rakuten tendra que demostrar que el satelite cierra huecos de cobertura de forma rentable y no solo que cumple un calendario. La parte tecnica del satelite-a-movil sigue siendo exigente en latencia, capacidad y coste por bit, y ninguna inyeccion de capital elimina esas limitaciones fisicas.

    Para las empresas espanolas la lectura es indirecta pero util: la conectividad soberana se esta convirtiendo en argumento de compra. Quien dependa de comunicaciones en zonas mal cubiertas hara bien en vigilar como evolucionan estos modelos hibridos terrestre-satelital, porque en dos o tres anos podrian ofrecer alternativas reales de continuidad de servicio. No es momento de comprar nada, si de entender que la cobertura total esta dejando de ser una promesa para volverse una linea presupuestaria.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Proception cierra el pleito con Tesla y capta 11 millones

    Proception cierra el pleito con Tesla y capta 11 millones

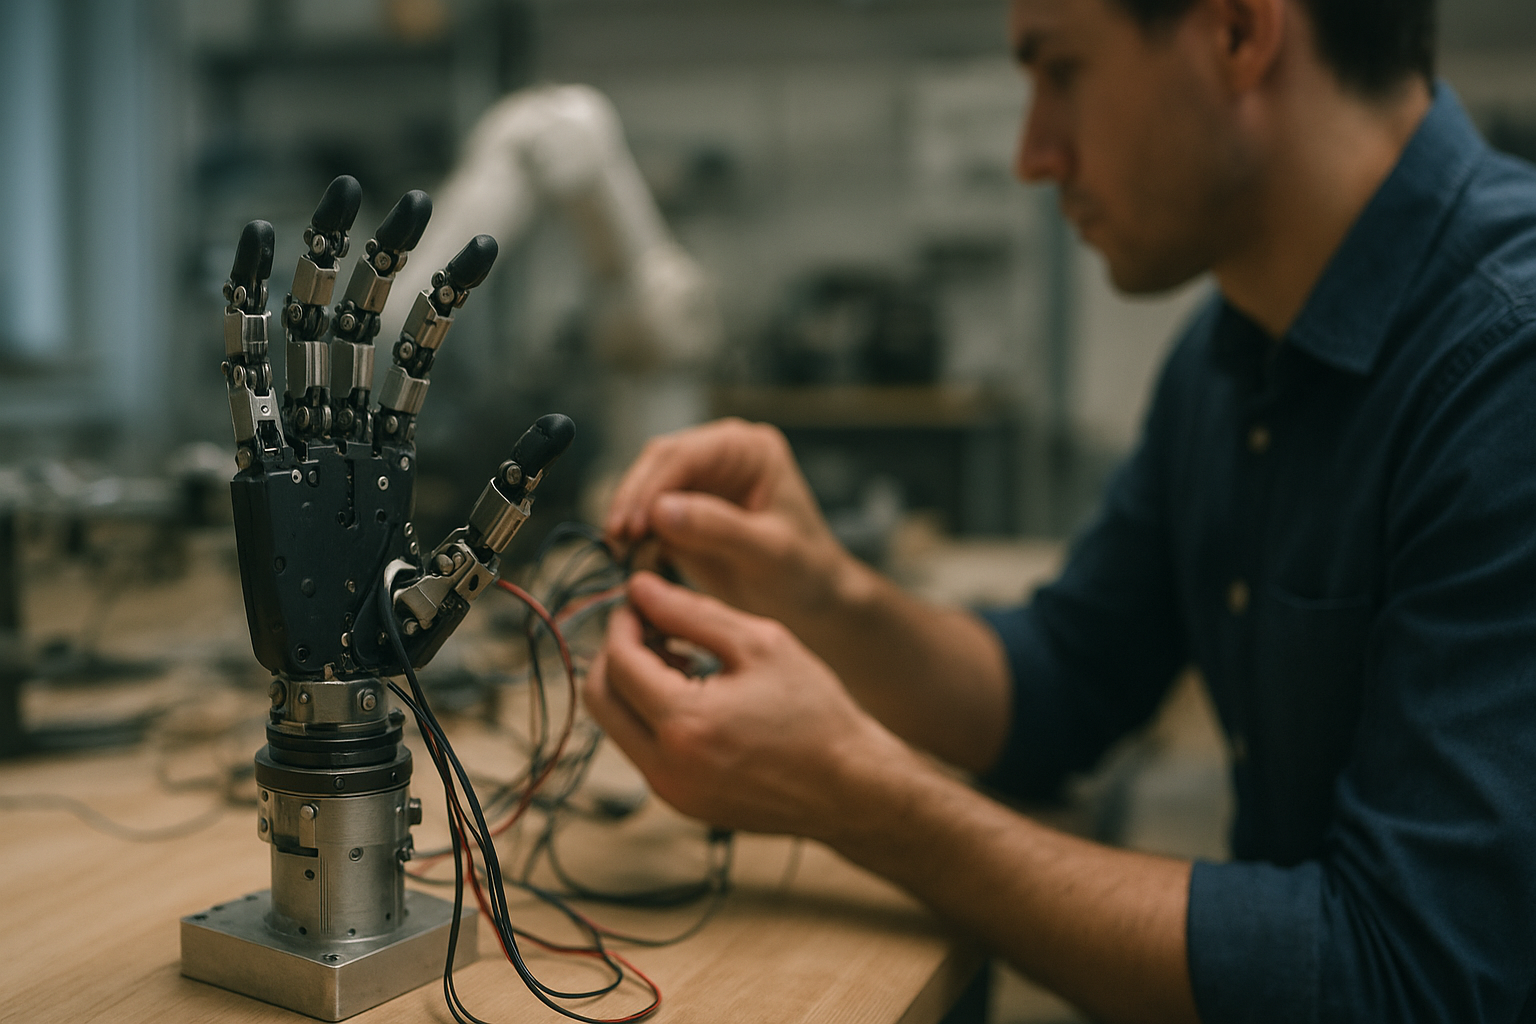
    La startup de manos roboticas de Proception ha cerrado un capitulo incomodo: un acuerdo extrajudicial con Tesla, que acusaba a su fundador, un ex-ingeniero del programa Optimus, de robar secretos comerciales. En paralelo, la empresa ha anunciado una ronda semilla de 11 millones de dolares liderada por First Round Capital. El doble titular resume bien el momento de la robotica humanoide: capital abundante, talento que rota entre proyectos y litigios por propiedad intelectual que acompanan a cada movimiento. Conviene mirar mas alla del ruido legal y entender que esta en juego en la manipulacion diestra.

    Que ha pasado y por que importa

    Proception, fundada por un ingeniero que trabajo en el programa Optimus de Tesla, ha alcanzado un acuerdo extrajudicial que pone fin a la demanda en la que Tesla le acusaba de apropiarse de secretos comerciales. El acuerdo evita un juicio y permite a la empresa centrarse en su producto. Al mismo tiempo, ha cerrado 11 millones de dolares en financiacion semilla con First Round Capital al frente.

    El producto que defiende esa valoracion es una mano robotica con 22 grados de libertad, una cifra alta que apunta directamente a la manipulacion diestra: la capacidad de agarrar, rotar y manejar objetos con la finura de una mano humana. Proception ya ha empezado a enviar sus primeras unidades a investigadores y a empresas de robotica.

    El contexto es relevante porque la manipulacion diestra es uno de los cuellos de botella reconocidos en robotica humanoide. Caminar y mantener el equilibrio ha avanzado mucho; manejar objetos con destreza humana sigue siendo el problema duro. Que una startup pequena lo aborde de frente, justo despues de un litigio con un gigante, dice mucho sobre como se mueve el talento y el conocimiento en este sector.

    Implicaciones tecnicas y de mercado

    Las manos roboticas de Proception con 22 grados de libertad situan el foco en el componente menos resuelto de los humanoides. La mayoria de plataformas presume de locomocion, pero la utilidad economica real (montaje, logistica, tareas de fabrica) depende de la destreza de las manos. Un actuador con tantos grados de libertad implica retos de control, sensorizacion tactil y coste por unidad que no son triviales.

    El acuerdo con Tesla tambien marca el terreno. Los litigios por secretos comerciales son habituales cuando ingenieros senior fundan empresas en el mismo dominio del que vienen. Cerrar extrajudicialmente reduce incertidumbre para los inversores, que rara vez quieren financiar a una compania con un juicio abierto contra una multinacional. Que First Round Capital liderara la ronda tras resolverse el conflicto encaja con esa logica.

    Para el mercado, la senal es que el dinero esta dispuesto a apostar por componentes especializados, no solo por plataformas humanoides completas. Una mano robotica que se vende a otros fabricantes y laboratorios es un negocio de proveedor, con un modelo distinto al de quien intenta construir el robot entero. Esa division del trabajo es saludable para un sector aun inmaduro.

    Que significa este movimiento para el mercado

    Para los grandes fabricantes de humanoides, el caso confirma que el conocimiento sobre manipulacion diestra es lo bastante valioso como para defenderlo en los tribunales y, a la vez, lo bastante portatil como para que surjan proveedores independientes. Tesla protege su programa Optimus, pero el acuerdo extrajudicial sugiere que ninguna parte queria un juicio largo con resultado incierto.

    Para competidores y otras startups de hardware robotico, Proception se convierte en un proveedor potencial: comprar manos especializadas en lugar de desarrollarlas desde cero puede acortar plazos. Para los inversores, el episodio reafirma que la diligencia sobre propiedad intelectual y procedencia del talento es critica en este nicho. Y para los compradores finales (laboratorios, integradores, fabricantes), tener un mercado de componentes con varios actores reduce la dependencia de una sola plataforma cerrada. El riesgo evidente es la concentracion: 11 millones es una ronda modesta para un hardware tan complejo, y la verdadera prueba sera escalar produccion y fiabilidad sin disparar el coste por unidad.

    Analisis Blixel

    Los litigios por secretos comerciales se han vuelto un peaje casi obligatorio en hardware avanzado: cada vez que un ingeniero senior se va a montar su propia empresa, el antiguo empleador examina con lupa lo que se lleva en la cabeza. Que este caso se haya resuelto fuera de los tribunales es la noticia menos llamativa pero mas sensata, porque un juicio prolongado habria drenado recursos a una compania que apenas empieza a enviar unidades.

    Lo interesante de verdad es el enfoque. Mientras buena parte del sector compite por ensenar robots andando en videos virales, el problema economico esta en las manos. Una mano con 22 grados de libertad no es marketing: es reconocer que sin destreza no hay tareas utiles que justifiquen el precio de un humanoide. Apostar por el componente dificil, en lugar de la demo facil, nos parece la decision correcta.

    Dicho esto, conviene no idealizar. Once millones de dolares dan para iterar prototipos y mandar muestras, no para fabricar a escala con calidad consistente. El coste por unidad, la durabilidad de los actuadores y la integracion con software de control seran los filtros reales. Para las empresas espanolas que observan el sector desde lejos, la lectura util es que la robotica humanoide aun esta en fase de proveedores y prototipos: util para vigilar, prematuro para depender de ella.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Ucrania construira computo de IA propio con Kyivstar

    Ucrania construira computo de IA propio con Kyivstar

    La capacidad de computo de IA domestica se ha convertido en una prioridad estrategica para Ucrania, que planea levantar su propia infraestructura de calculo en asociacion con el operador de telecomunicaciones Kyivstar. El objetivo declarado es reforzar la infraestructura digital critica del pais en plena guerra con Rusia. No es un anuncio de producto ni una promesa comercial: es un movimiento de Estado que coloca el computo en el centro de la resiliencia nacional. Para el mercado tecnologico europeo, la jugada plantea preguntas claras sobre dependencia de proveedores externos, soberania de datos y el papel de los operadores telecos como gestores de infraestructura IA.

    Que ha pasado y por que importa

    Ucrania ha confirmado planes para construir capacidad de computo de IA domestica de la mano de Kyivstar, su mayor operador movil. La iniciativa busca disponer de recursos de calculo dentro del territorio nacional en lugar de depender por completo de centros de datos e infraestructura situados fuera del pais. El contexto lo explica todo: la guerra en curso con Rusia ha convertido la infraestructura digital critica en un objetivo y, a la vez, en un activo defensivo. Tener computo propio reduce la exposicion a interrupciones, restricciones de acceso o dependencias de terceros en un momento en que la conectividad y el procesamiento de datos son tan estrategicos como la energia.

    Kyivstar no es un actor menor. Como operador con presencia nacional, ya gestiona redes y activos fisicos repartidos por el pais, lo que le da una base sobre la que apoyar nuevos despliegues de calculo. Que sea un teleco quien lidere este esfuerzo encaja con una tendencia global: los operadores buscan rentabilizar su huella de infraestructura asumiendo cargas de IA. La puntuacion de la noticia es moderada porque, por ahora, se trata de planes anunciados sin cifras de inversion, hardware concreto ni calendario detallado.

    Implicaciones para el mercado

    La apuesta por capacidad de computo de IA domestica tiene lecturas que van mas alla de Ucrania. La primera es la consolidacion del computo como cuestion de soberania. Cada vez mas gobiernos entienden que depender de centros de datos extranjeros para entrenar y ejecutar modelos es un riesgo geopolitico, no solo tecnico. El caso ucraniano lo lleva al extremo: la infraestructura digital critica deja de ser una conveniencia y pasa a ser una necesidad de seguridad nacional. Esto presiona a proveedores cloud globales, que pierden parte del control sobre donde se procesan datos sensibles.

    La segunda lectura afecta a los operadores de telecomunicaciones. Que Kyivstar lidere el proyecto confirma que las telecos quieren ser algo mas que tuberias de datos: aspiran a gestionar el computo. Tienen terreno, energia, redes y presencia local, justo lo que exige una instalacion de IA. Para fabricantes de hardware y proveedores de servidores, surge un comprador nuevo y exigente, con requisitos de fiabilidad extremos. El reto no es menor: levantar capacidad de computo de IA domestica en un pais en guerra implica garantizar suministro electrico, refrigeracion, seguridad fisica y cadena de suministro de chips, todo bajo condiciones adversas. Los competidores que observan esta operacion tomaran nota de que la resiliencia, y no solo el rendimiento, define ahora el valor de la infraestructura.

    Que significa este movimiento para el mercado

    Para los proveedores cloud internacionales, el mensaje es incomodo: los Estados quieren control fisico sobre donde vive su computo, y eso erosiona el modelo de centralizacion total. Quien venda hardware, refrigeracion o sistemas de alimentacion ininterrumpida encuentra aqui un comprador con necesidades especificas y poca tolerancia al fallo. Los operadores telecos europeos, por su parte, tienen en Kyivstar un caso que estudiar: la infraestructura de red puede reconvertirse en infraestructura de calculo, abriendo una linea de negocio que antes pertenecia casi en exclusiva a los hyperscalers. Para gobiernos y compradores publicos del entorno europeo, la operacion normaliza la idea de exigir computo en territorio nacional como clausula de seguridad. La consecuencia probable es una fragmentacion del mercado: menos dependencia de unos pocos centros de datos gigantes y mas instalaciones distribuidas y soberanas, con costes mas altos pero mayor control. Los proveedores que sepan ofrecer despliegues modulares, seguros y resilientes saldran reforzados frente a los que solo compiten en precio por hora de GPU.

    Analisis Blixel

    Durante anos se vendio la nube como sinonimo de eficiencia: para que tener servidores propios si alguien los gestiona mejor y mas barato. Ese argumento sigue siendo valido para la mayoria de empresas, pero se desmorona cuando entra en juego la geopolitica. Un pais en guerra no puede permitirse que su procesamiento de datos dependa de decisiones tomadas a miles de kilometros, sujetas a sanciones, cortes o presiones politicas. Por eso la decision ucraniana, aunque todavia sea un plan sin cifras, marca una direccion que no va a desaparecer cuando termine el conflicto. El computo se ha vuelto infraestructura estrategica, al nivel de la energia o el agua. Lo interesante es quien lo construye: un operador de telecomunicaciones, no un gigante tecnologico. Eso confirma que las telecos tienen una baza real en esta partida, porque ya poseen lo dificil de replicar: terreno, redes y presencia fisica. Para las PYMEs y administraciones espanolas la leccion no es copiar el modelo ucraniano, sino entender que la pregunta donde vive mi computo dejara de ser tecnica para volverse estrategica. No todo el mundo necesita servidores propios, pero todo el mundo deberia saber donde se procesan sus datos y que pasaria si ese acceso se corta. La soberania tecnologica no es bandera politica: es gestion de riesgo basica, y este caso lo demuestra de la forma mas cruda posible.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Corea del Sur apuesta un billon por chips e IA

    Corea del Sur apuesta un billon por chips e IA

    La inversion en semiconductores de Corea del Sur entra en una escala que hasta hace poco parecia reservada a los grandes presupuestos estatales: un programa valorado en cerca de un billon de dolares en su conjunto, con Samsung Electronics y SK Hynix como ejes principales. El objetivo declarado es reforzar la industria de chips y de inteligencia artificial del pais y, de paso, dinamizar el desarrollo industrial de sus regiones. La cifra resume bien donde se esta jugando la batalla del hardware de IA hoy.

    Que ha pasado y por que importa

    Corea del Sur ha situado a Samsung Electronics y SK Hynix al frente de un esfuerzo de inversion en semiconductores e inteligencia artificial valorado en aproximadamente un billon de dolares en total. El movimiento se enmarca en la voluntad del pais de apuntalar su industria de chips y de impulsar el desarrollo industrial a escala regional, repartiendo capacidad mas alla de los nucleos tradicionales.

    La eleccion de estas dos compañias no es casual. Samsung es uno de los mayores fabricantes de memoria y dispone de fundicion propia, mientras que SK Hynix se ha convertido en un proveedor clave de memoria de alto ancho de banda, el componente que alimenta los aceleradores de IA. Que ambas lideren un programa de esta magnitud refleja hasta que punto el hardware se ha vuelto estrategico para los gobiernos.

    El contexto ayuda a entender la cifra. La demanda de chips para entrenar y servir modelos de IA ha disparado la presion sobre la cadena de suministro, y la inversion en semiconductores de Corea del Sur llega cuando otros bloques tambien movilizan capital para no quedar atras en capacidad de fabricacion.

    Implicaciones tecnicas y de mercado

    Un programa de inversion en semiconductores de Corea del Sur de esta dimension tiene un efecto directo sobre la oferta global de memoria y de capacidad de fundicion. Si una parte sustancial se destina a memoria de alto ancho de banda y a procesos avanzados, el mercado podria ver mas capacidad disponible a medio plazo, justo donde hoy existe cuello de botella para los aceleradores de IA.

    Para los fabricantes de chips de IA que dependen de esa memoria, una mayor capacidad coreana significa proveedores mas solidos y, potencialmente, menos tension en plazos de entrega. Para los competidores en fabricacion, la apuesta eleva el liston: competir contra una industria respaldada por un billon de dolares exige escala y constancia.

    El reparto regional tambien cuenta. Concentrar inversion en semiconductores fuera de los polos habituales puede crear nuevos clusters de talento y proveedores, algo que tarda años en madurar pero que cambia el mapa industrial. La inversion en semiconductores de Corea del Sur no es solo una cifra: es una declaracion de hacia donde quiere ir la cadena de suministro del hardware de IA.

    Que significa este movimiento para el mercado

    Para los compradores de hardware de IA, sobre todo hiperescalares y fabricantes de aceleradores, una mayor capacidad de memoria coreana es una buena noticia: mas oferta tiende a aliviar precios y plazos, aunque el efecto no es inmediato porque construir y cualificar fabricas lleva años. Conviene leer el anuncio como una señal de direccion, no como un alivio a corto plazo.

    Para los competidores en fabricacion de memoria y fundicion, la presion sube. Un programa de un billon de dolares respaldado por la politica industrial de un pais marca un ritmo de inversion dificil de igualar para quien no tenga escala ni acceso a capital paciente. Los proveedores de equipos de fabricacion, en cambio, son beneficiarios naturales: mas fabricas implican mas pedidos de maquinaria avanzada.

    Para las empresas europeas que dependen de hardware de IA, el mensaje es de cautela estrategica: la capacidad critica seguira concentrada en pocos actores y geografias. Diversificar proveedores y planificar compras de hardware con horizonte largo deja de ser opcional cuando la oferta depende de decisiones industriales de esta envergadura.

    Analisis Blixel

    Las cifras de diez ceros tienen un problema: deslumbran y nublan la lectura. Conviene separar la intencion del calendario. Un billon de dolares en conjunto no se materializa en un trimestre ni en capacidad utilizable de un dia para otro; las fabricas de chips avanzados tardan años en construirse y cualificarse, y la demanda de IA que las justifica podria moverse en ese tiempo. Lo relevante aqui no es la cifra titular, sino la apuesta de fondo: el hardware ha pasado a ser materia de Estado, y los gobiernos compiten por concentrar capacidad de fabricacion en su territorio.

    Para una PYME española esto puede parecer lejano, pero no lo es. La memoria y los aceleradores que encarecen o limitan tu acceso a computo dependen de decisiones tomadas en Seul, no en tu sector. Nuestra recomendacion es pragmatica: no asumas que el computo sera barato y abundante solo porque se anuncien inversiones gigantescas. Planifica con varios proveedores cloud, evita arquitecturas que te aten a un unico tipo de hardware y mide bien que parte de tu carga de IA necesita realmente lo ultimo en aceleradores. Las megainversiones cambian el mapa a años vista; tu estrategia de IA tiene que sobrevivir mientras tanto. La noticia es buena para la oferta futura, pero quien decide hoy su stack hara mejor en optimizar lo que ya tiene que en esperar a que un billon de dolares le abarate la factura.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Omen AI capta 31 millones para vigilar el liquido de tu data center

    Omen AI capta 31 millones para vigilar el liquido de tu data center

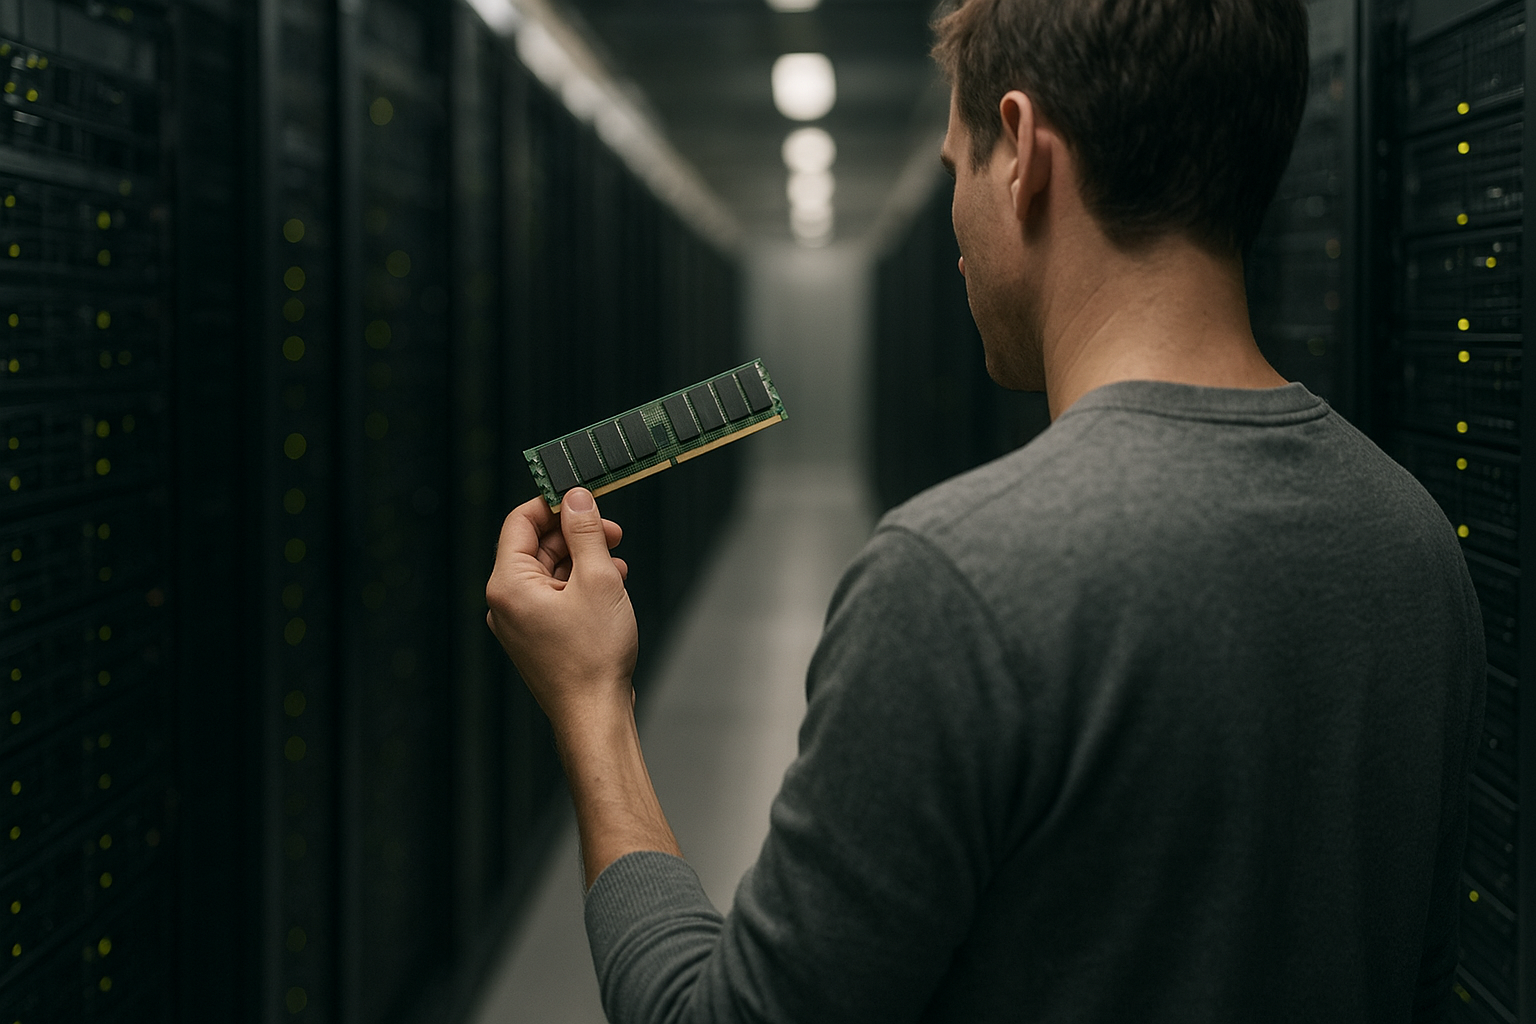
    La monitorizacion de fluidos de refrigeracion liquida en data centers acaba de convertirse en un negocio con respaldo de capital riesgo. Omen AI, una startup fundada en 2024 por Zach Laberge, ha cerrado una ronda Serie A de 31 millones de dolares liderada por Nava Ventures. El dinero se destina a desarrollar espectrometros que vigilan en tiempo real el estado de los liquidos que enfrian los servidores. La promesa es concreta: detectar crecimiento bacteriano antes de que provoque obstrucciones, paradas de sistema y facturas millonarias. Con esta operacion, la compania suma 40 millones recaudados desde su creacion.

    Que ha pasado y por que importa

    Omen AI ha levantado 31 millones en una Serie A liderada por Nava Ventures. El objetivo declarado es escalar su tecnologia de espectrometros para la monitorizacion de fluidos de refrigeracion liquida en data centers. La startup ya trabaja con alrededor de una docena de clientes del sector, entre ellos TensorWave, y ha acumulado 40 millones en financiacion total desde 2024. No es una cifra anecdotica para una empresa con tan poco recorrido.

    El problema que ataca es muy fisico. Los liquidos de refrigeracion pueden albergar crecimiento bacteriano que termina obstruyendo conductos y bloques de frio. Cuando eso ocurre, la solucion habitual es parar el sistema entre cinco y seis horas, con costes que la propia compania cifra en millones de dolares por incidente. Detectar el problema antes de que escale cambia por completo la ecuacion economica.

    El contexto ayuda a entender el interes inversor. La adopcion masiva de refrigeracion liquida en infraestructuras de IA ha disparado la densidad termica de los racks. Donde antes bastaba aire, ahora circulan fluidos que requieren mantenimiento constante. La monitorizacion de fluidos de refrigeracion liquida en data centers pasa de ser un detalle operativo a un punto critico de fiabilidad.

    Implicaciones tecnicas y de mercado

    La apuesta tecnica de Omen AI es la espectrometria aplicada en tiempo real. En lugar de tomar muestras periodicas y analizarlas en laboratorio, sus espectrometros leen de forma continua la composicion del fluido y senalan desviaciones antes de que se traduzcan en una obstruccion. Ese salto de mantenimiento reactivo a mantenimiento predictivo es el verdadero argumento de venta frente a los metodos tradicionales de muestreo manual.

    Para un operador de data center, el calculo es directo: un sensor que evita una parada de cinco o seis horas se amortiza con un solo incidente. Esa relacion entre coste del hardware y coste del fallo evitado explica por que clientes como TensorWave ya estan dentro y por que un inversor pone 31 millones sobre la mesa para una empresa nacida hace apenas dos anos.

    El movimiento tambien dibuja un nicho de mercado emergente: la instrumentacion especializada para refrigeracion liquida. A medida que los centros de datos de IA multiplican su capacidad, crece la demanda de herramientas que garanticen la continuidad operativa. La monitorizacion de fluidos de refrigeracion liquida en data centers es justo el tipo de capa que antes nadie vendia por separado y que ahora atrae financiacion dedicada.

    Que significa este movimiento para el mercado

    Para los grandes operadores de data centers, la lectura es clara: la fiabilidad de la refrigeracion liquida se esta convirtiendo en una categoria de proveedores propia, no en un añadido del fabricante de hardware. Quien gestione infraestructura de IA tendra que decidir si integra sensores de terceros como los de Omen AI o espera a que los fabricantes de bloques de refrigeracion incorporen capacidades similares de serie.

    Para los competidores, la ronda marca un precedente de valoracion en un segmento aun poco poblado. Es probable que veamos a mas startups y a proveedores de instrumentacion industrial reposicionarse hacia el mantenimiento predictivo de fluidos. Los fabricantes de sistemas de refrigeracion, por su parte, tienen un incentivo claro para comprar o replicar esta tecnologia antes de que un tercero capture la relacion con el cliente.

    Para los compradores de infraestructura, el mensaje practico es que el coste de un incidente de obstruccion ya esta cuantificado y que existen herramientas para mitigarlo. La monitorizacion de fluidos de refrigeracion liquida en data centers deja de ser un argumento abstracto de fiabilidad para convertirse en una linea de presupuesto evaluable con ROI medible frente al coste de las paradas.

    Analisis Blixel

    Hay algo refrescante en una startup que no vende un modelo ni un chatbot, sino un sensor que resuelve un problema fisico y aburrido: que el liquido de refrigeracion no crie bacterias. En plena euforia por la IA generativa, el dinero inteligente empieza a fijarse en la fontaneria que sostiene esa IA. Y la fontaneria, literalmente, gotea.

    La cifra de 31 millones para una empresa de 2024 con una docena de clientes sugiere que los inversores ven aqui un cuello de botella real, no una moda. El argumento economico es solido: si una parada cuesta millones y dura horas, cualquier instrumento que la prevenga tiene un ROI evidente. Eso es lo que separa esta operacion de tantas rondas infladas por narrativa.

    El riesgo, sin embargo, es de foso defensivo. La espectrometria en tiempo real es valiosa, pero los fabricantes de sistemas de refrigeracion tienen el acceso directo al cliente y los recursos para integrar capacidades parecidas. Omen AI corre contra el reloj para consolidar su base instalada antes de que el mercado la rodee. Si lo consigue con clientes de peso como TensorWave, tendra una posicion defendible. Si no, sera una funcion mas dentro del producto de otro. Nuestra lectura para quien gestiona infraestructura de IA: vigilar este tipo de herramientas de mantenimiento predictivo es sensato, pero conviene exigir datos reales de reduccion de incidentes antes de firmar contratos largos. La promesa es buena; la prueba, todavia pendiente de acumular historial.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Micron roza el billon por la fiebre de memoria para IA

    Micron roza el billon por la fiebre de memoria para IA

    La demanda de memoria para IA acaba de convertir a Micron Technology en una de las empresas mas valiosas del planeta. Su cotizacion ha subido un 236% en un mes, alcanzando brevemente una valoracion superior a la de Meta y Tesla. El motor es la escasez de chips DRAM y NAND que necesitan los servidores de inteligencia artificial, un fenomeno que el mercado ya bautiza como ‘RAMageddon’. No es entusiasmo especulativo: los ingresos de Micron se cuadruplicaron interanualmente y sus beneficios pasaron de 1.880 a 28.200 millones de dolares. Aqui esta lo que importa.

    Que ha pasado: la memoria se ha vuelto el cuello de botella

    Micron alcanzo de forma puntual una valoracion superior a 1,27 billones de dolares, por encima de gigantes como Meta y Tesla. La causa directa es la demanda de memoria para IA: un servidor de inteligencia artificial requiere ordenes de magnitud mas memoria que un portatil convencional, y los grandes compradores —Nvidia, Microsoft y Google— estan adquiriendo volumenes enormes de chips DRAM y NAND para alimentar sus centros de datos. Esa presion de compra ha provocado una escasez generalizada que ha disparado los precios.

    Los numeros respaldan el movimiento. Los ingresos de Micron se cuadruplicaron interanualmente hasta 41.450 millones de dolares en el tercer trimestre, y el beneficio salto de 1.880 millones a 28.200 millones de dolares. Historicamente, el negocio de la memoria ha sido ciclico y de margenes ajustados, dominado por la competencia de precios entre fabricantes. Que una empresa de memoria alcance esta valoracion marca un cambio de regimen: la memoria ha dejado de ser un commodity barato para convertirse en un recurso escaso y estrategico dentro de la cadena de la IA.

    Implicaciones de mercado: por que la memoria para IA cambia las reglas

    El salto de Micron refleja un reposicionamiento de toda la cadena de suministro de hardware de IA. Hasta ahora el foco estaba casi por completo en las GPU, con Nvidia como protagonista absoluto. El ‘RAMageddon’ demuestra que el cuello de botella se ha desplazado: sin suficiente memoria de alto ancho de banda, las GPU no rinden, por lo que la demanda de memoria para IA se ha vuelto tan critica como la capacidad de computo. Quien controla la memoria controla parte del ritmo de despliegue de los centros de datos.

    Esto tiene consecuencias para varios actores. Los hyperscalers como Microsoft y Google se enfrentan a costes crecientes y a posibles retrasos en sus planes de expansion. Los fabricantes de PC, moviles y servidores convencionales compiten ahora por una oferta limitada, lo que presiona al alza los precios del hardware de consumo y empresarial. Y los competidores directos de Micron, como Samsung y SK Hynix, viven una situacion similar, lo que sugiere que la subida no es exclusiva de una empresa sino un repunte estructural del sector. El riesgo evidente es la naturaleza ciclica del negocio: si la oferta se ajusta o la inversion en IA se enfria, los precios pueden corregir con la misma velocidad con la que han subido.

    Que significa este movimiento para el mercado

    Para las empresas que compran o alquilan infraestructura, el mensaje es claro: el coste de la memoria para IA va a seguir presionando los precios del hardware y de los servicios cloud durante los proximos trimestres. Si tu organizacion tiene planes de comprar servidores propios con GPU, conviene anticipar plazos de entrega mas largos y presupuestos mas altos para los modulos de memoria. Los proveedores de nube probablemente trasladaran parte de este coste a las tarifas de instancias con aceleradores.

    Para los inversores y responsables de compras, la leccion es no confundir un repunte ciclico con una tendencia permanente. El negocio de memoria ha vivido auges y caidas pronunciadas en el pasado, y los margenes actuales son extraordinarios precisamente porque la oferta no ha podido seguir el ritmo de la demanda. Quien dependa de hardware con mucha memoria —entrenamiento de modelos, inferencia a gran escala, bases de datos vectoriales— deberia planificar contratos y capacidad con margen, evitando comprometerse a precios de pico. Para competidores y proveedores de la cadena, el periodo abre una ventana de margenes altos que difícilmente durara indefinidamente.

    Analisis Blixel

    Conviene mirar este episodio con la memoria puesta en la historia del sector. La fabricacion de chips de memoria ha sido durante decadas un negocio brutalmente ciclico: periodos de escasez con margenes enormes seguidos de sobrecapacidad y guerras de precios que hunden a los fabricantes. Lo que estamos viendo ahora es una escasez real provocada por una demanda genuina, pero las valoraciones que superan a Meta y Tesla descuentan que esta situacion se mantenga durante anos, y eso es mucho mas discutible. La industria responde a la escasez de la unica forma que sabe: invirtiendo en mas capacidad. Cuando esa capacidad entre en produccion, el equilibrio puede cambiar rapido.

    Para una empresa espanola que evalua adoptar IA, el dato relevante no es la cotizacion de Micron, sino lo que implica: el hardware con mucha memoria va a estar caro y escaso a corto plazo. Esto refuerza una recomendacion sensata que damos siempre: salvo que tengas un caso de uso muy claro y volumenes que lo justifiquen, alquilar capacidad cloud sigue siendo mas razonable que montar tu propia infraestructura en plena fiebre de precios. Y si necesitas inferencia, vale la pena optimizar modelos y revisar si de verdad necesitas la potencia que crees, porque cada gigabyte de memoria de mas tiene hoy un coste que antes era marginal. La euforia bursatil pasara; las decisiones de arquitectura que tomes ahora te acompanaran mas tiempo.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • OpenAI presenta su chip Jalapeño para depender menos de Nvidia

    OpenAI presenta su chip Jalapeño para depender menos de Nvidia

    La carrera por los chips propios para IA tiene un nuevo nombre: Jalapeño, el silicio de inferencia que OpenAI ha desarrollado junto a Broadcom. Con este movimiento, la empresa de Sam Altman se suma a Google, Apple y SpaceX en una tendencia que redibuja el mercado del hardware: diseñar tu propio chip en lugar de comprarlo todo a un tercero. El objetivo declarado no es romper con Nvidia, sino dejar de depender de un único proveedor en el componente más caro y escaso de toda la cadena de la inteligencia artificial.

    Que ha pasado y por que importa

    OpenAI ha anunciado Jalapeño, un chip personalizado orientado a la inferencia —la fase en la que un modelo ya entrenado responde a peticiones— desarrollado en colaboración con Broadcom. La decisión coloca a OpenAI dentro de un grupo creciente de gigantes tecnológicos que apuestan por los chips propios para IA en lugar de comprar exclusivamente aceleradores a Nvidia. Google lleva años con sus TPU, Apple diseña su propio silicio desde la serie M y SpaceX también ha entrado en el desarrollo de hardware a medida.

    La lógica detrás de esta apuesta es directa: controlar el hardware permite optimizarlo para cargas de trabajo concretas y exprimir un rendimiento que un chip de propósito general no siempre ofrece. La comparación que se repite es la de Apple cuando abandonó los procesadores Intel: al diseñar su propio silicio, ganó eficiencia y dejó de estar atada al calendario de un proveedor externo.

    El contexto es relevante porque el cuello de botella de la IA generativa no está hoy en las ideas, sino en la capacidad de cómputo. Nvidia controla una porción dominante del mercado de chips para entrenamiento e inferencia, lo que convierte a sus GPU en un recurso caro y, en momentos de alta demanda, difícil de conseguir. Diseñar silicio propio es, ante todo, una forma de reducir ese riesgo de suministro.

    Implicaciones tecnicas y de mercado

    Que OpenAI desarrolle chips propios para IA no significa que vaya a fabricarlos sola. Broadcom aporta la experiencia en diseño de semiconductores personalizados (ASIC), un terreno donde lleva años trabajando con grandes clientes. El reparto de papeles es habitual: la empresa de software define qué necesita su carga de trabajo y el socio de hardware traduce eso en un chip optimizado para esas operaciones concretas, en este caso la inferencia.

    La inferencia, además, es un objetivo estratégico inteligente. El entrenamiento de modelos es intensivo pero puntual; la inferencia es continua y crece con cada usuario que hace una consulta. Optimizar el coste por respuesta tiene un impacto directo en los márgenes de cualquier empresa que opere modelos a gran escala, y ahí un chip a medida puede marcar diferencias en consumo energético y precio por operación.

    La clave del mensaje es la diversificación, no la ruptura. OpenAI no plantea prescindir de Nvidia, sino repartir su demanda entre proveedores y silicio propio para no quedar expuesta a un único suministrador. Es la misma estrategia que aplica cualquier comprador racional ante un proveedor con posición dominante: crear alternativas para ganar poder de negociación y resiliencia frente a roturas de stock o subidas de precio.

    Que significa este movimiento para el mercado

    Para Nvidia, la noticia no es una amenaza inmediata pero sí una señal clara: sus mayores clientes están construyendo capacidad de no depender de ella. Mientras siga liderando en entrenamiento y en su ecosistema de software, su posición es sólida; pero la inferencia es precisamente el segmento donde los chips propios para IA tienen más sentido económico, y donde más cuota puede erosionarse a medio plazo. Para Broadcom y otros diseñadores de ASIC, en cambio, es una validación de su modelo de negocio y una vía de crecimiento.

    Para el resto del mercado, el efecto es de concentración paradójica: solo las empresas con volumen y capital suficiente —OpenAI, Google, Apple, Amazon, SpaceX— pueden permitirse diseñar silicio propio. Las PYMEs y la mayoría de compañías seguirán comprando capacidad de cómputo en la nube. La buena noticia para ellas es indirecta: si los hyperscalers reducen su coste por inferencia con hardware propio, esa eficiencia debería trasladarse, con el tiempo, a precios más competitivos en las APIs y servicios que sí consumen. La mala es que aumenta la distancia técnica entre quien diseña su stack completo y quien lo alquila.

    Analisis Blixel

    Diseñar tu propio chip cuando gastas miles de millones en cómputo no es una excentricidad de ingeniería, es contabilidad pura. Cuando un solo proveedor controla el componente más caro de tu producto, cada punto de margen que pierdes alimenta a quien podría ser tu rival mañana. La jugada de OpenAI con Broadcom responde a esa aritmética antes que a cualquier ambición tecnológica: no se trata de hacer mejores GPU que Nvidia, sino de no necesitar tantas.

    Conviene leer este anuncio sin euforia. Un chip personalizado de inferencia es un proyecto de años, con riesgos de ejecución reales y un retorno que solo aparece a escala masiva. Apple tardó en madurar su silicio, y partía de una integración hardware-software que pocos tienen. La comparación es útil como inspiración, no como garantía.

    Para la mayoría de empresas la lección es de gobierno, no de fabricación: nadie debería construir su negocio sobre un único proveedor crítico sin un plan B. No hace falta diseñar silicio para aplicar ese principio; basta con diversificar APIs, modelos y nubes, y medir cuánto dolería que tu proveedor estrella subiera precios o cerrara el grifo. El movimiento de OpenAI es la versión de presupuesto ilimitado de una pregunta que toda dirección técnica debería hacerse: ¿qué pasa si mañana no puedo comprar lo que hoy doy por sentado?

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • SpaceX quiere plantar cara a Verizon y AT&T

    SpaceX quiere plantar cara a Verizon y AT&T

    El plan de SpaceX en el mercado movil de consumo apunta a un terreno hasta ahora reservado a las grandes operadoras. Segun informaciones del sector, la compania de Elon Musk estaria sopesando ofrecer servicio movil directo al consumidor en Estados Unidos apoyandose en Starlink, su negocio de internet por satelite. La jugada situaria al operador satelital frente a frente con Verizon, AT&T y T-Mobile US, las tres companias que dominan el mercado estadounidense. No es una expansion menor: es un cambio de modelo de negocio para una empresa que hasta ahora vendia conectividad fija y mayorista.

    Que ha pasado y por que importa

    SpaceX estaria evaluando una entrada directa en el mercado movil de consumo estadounidense a traves de Starlink. Hasta la fecha, la estrategia movil de la compania se ha apoyado en acuerdos mayoristas: el servicio Direct to Cell, por ejemplo, opera en alianza con operadores terrestres que utilizan la red de satelites para cubrir zonas sin cobertura. Una incursion directa al consumidor cambiaria esa logica, convirtiendo a Starlink en un competidor en lugar de un proveedor de los operadores establecidos.

    El contexto importa porque el mercado movil estadounidense es un oligopolio maduro y muy consolidado. Verizon, AT&T y T-Mobile US concentran la inmensa mayoria de las lineas y han dedicado anos a depurar sus redes terrestres, su distribucion y su captacion de clientes. Que un actor del sector espacial considere disputarles el cliente final marca un punto de inflexion en como se concibe la conectividad: no como tubo terrestre, sino como servicio hibrido satelite-tierra. La conectividad satelital deja de ser un complemento de nicho para aspirar a un papel central.

    Implicaciones tecnicas y de mercado

    El movil convencional depende de torres terrestres y espectro asignado. La propuesta de Starlink en el mercado movil de consumo se sustenta en una constelacion de satelites en orbita baja capaz de enlazar directamente con dispositivos. La ventaja evidente es la cobertura en zonas rurales, mar y montana donde la red terrestre no llega o no resulta rentable. La limitacion es la capacidad: un satelite reparte ancho de banda entre un area enorme, lo que dificulta competir en densidad urbana con la fibra y el 5G terrestre.

    Por eso la incursion de SpaceX no tiene por que ser un sustituto total del movil clasico, sino una alternativa diferenciada por cobertura. Aqui esta el riesgo para los tres grandes: si Starlink ofrece conectividad alli donde ellos fallan, puede capturar al cliente rural y al usuario que valora no quedarse nunca sin senal. Para SpaceX, el reto es operativo: facturacion, atencion al cliente, distribucion de terminales y cumplimiento regulatorio son musculos que las operadoras tienen desarrollados y que una empresa espacial no domina. Entrar en el mercado movil de consumo exige mucho mas que satelites en orbita.

    Que significa este movimiento para el mercado

    Para Verizon, AT&T y T-Mobile US, la posible entrada de SpaceX en el mercado movil de consumo es una amenaza incomoda mas que inmediata. A corto plazo, la conectividad satelital no compite en capacidad urbana, pero presiona en el flanco rural y en el argumento comercial de la cobertura universal. Las tres operadoras ya cierran acuerdos con actores satelitales precisamente para tapar esos huecos; si Starlink decide ir directo al consumidor, esos pactos se vuelven incomodos: estarian alimentando a un futuro rival.

    Para los proveedores de equipamiento y para los operadores rurales regionales, el escenario es ambivalente: nueva competencia, pero tambien nuevas oportunidades de integracion. Para los clientes, mas opciones suelen traducirse en mejores precios y mayor cobertura, aunque conviene moderar expectativas sobre plazos. Una cosa es que SpaceX estudie la jugada y otra que despliegue un servicio comercial maduro, con espectro, regulacion y soporte resueltos. El mensaje de fondo es claro: la frontera entre operador satelital y operador movil se difumina, y los incumbentes ya no pueden dar por seguro su territorio.

    Analisis Blixel

    Mover satelites es dificil; mover facturas, contratos y reclamaciones de millones de clientes lo es aun mas. Ese matiz suele perderse cuando se habla de disrupcion en telecomunicaciones. SpaceX domina el lanzamiento y la operacion de su constelacion, pero el mercado movil de consumo se gana en la trinchera: distribucion, atencion, fidelizacion y un cumplimiento regulatorio tedioso que no se resuelve con ingenieria orbital. Aqui Verizon, AT&T y T-Mobile US llevan decadas de ventaja. Dicho esto, el angulo interesante no es si Starlink destronara a los grandes en ciudad (no lo hara a corto plazo), sino donde puede morderles cuota: el cliente rural, el profesional movil, el sector que necesita senal donde la torre no llega. Ahi la conectividad satelital tiene un argumento real. Nuestra lectura para cualquier empresa que dependa de cobertura en campo, logistica o operaciones remotas es no atarse en exclusiva a un unico proveedor de conectividad. La fragmentacion que se avecina abre opciones, pero tambien obliga a evaluar fiabilidad, latencia y coste por caso de uso concreto, no por titular. El error seria asumir que el satelite resuelve todo o que no resuelve nada. La verdad util, como casi siempre, esta en el medio: una herramienta mas que conviene medir antes de adoptar.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • IBM fabrica chips por debajo de 1nm apilando silicio

    IBM fabrica chips por debajo de 1nm apilando silicio

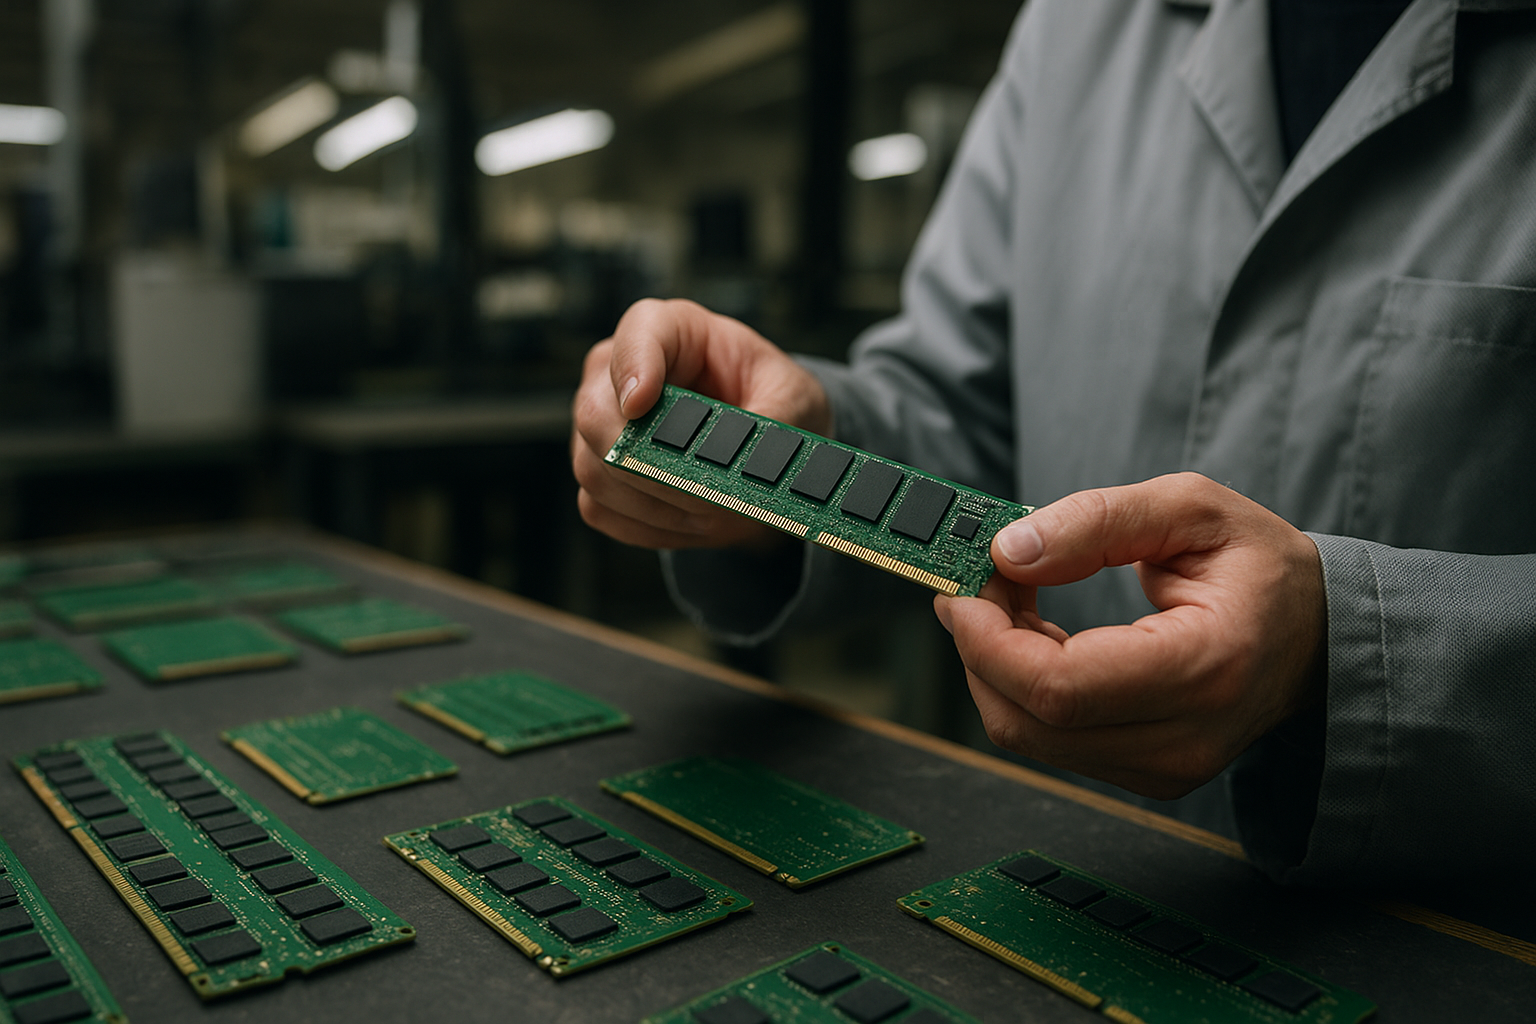
    Los chips de silicio sub-1nm que IBM acaba de presentar marcan un punto de inflexion tecnico: la compania ha demostrado una arquitectura apilada en 3D capaz de albergar casi 100.000 millones de transistores en un factor de forma diminuto. El anuncio no es un producto que vayas a comprar manana, sino una prueba de que el silicio todavia tiene recorrido fisico por delante. Importa porque las limitaciones de fabricacion que frenaban el escalado tradicional empiezan a tener una respuesta concreta, y eso afecta a toda la cadena de computo de los proximos anos.

    Que ha presentado IBM y por que rompe un techo

    IBM ha avanzado en la produccion de chips de silicio sub-1nm, abordando directamente las barreras fisicas que llevaban tiempo limitando la miniaturizacion. La clave esta en una arquitectura apilada en 3D: en lugar de seguir reduciendo el tamano de los transistores en un unico plano, IBM apila las estructuras verticalmente para densificar el numero de componentes sin depender solo de la litografia plana. El resultado es una densidad cercana a los 100.000 millones de transistores en un encapsulado de tamano reducido.

    El dato relevante no es solo la cifra, sino el metodo. Durante anos la industria ha empujado la litografia hasta limites donde cada nuevo nodo cuesta exponencialmente mas y rinde menos. Los chips de silicio sub-1nm que demuestra IBM sugieren que el apilamiento 3D puede prolongar la curva de mejora donde el escalado plano se agotaba. IBM tiene un historial largo en demostraciones de nodos avanzados que despues licencia o transfiere a socios de fabricacion, asi que conviene leer este anuncio como investigacion de frontera, no como una linea de produccion lista.

    Implicaciones tecnicas del apilamiento 3D

    La arquitectura apilada en 3D resuelve un problema y abre otros. Al colocar transistores en capas verticales se gana densidad, pero la gestion termica se vuelve mas exigente: el calor generado en las capas internas es mas dificil de disipar que en un chip plano. Tambien cambia el diseno de las interconexiones, que deben atravesar las capas con la menor latencia y resistencia posible. Los chips de silicio sub-1nm con esta densidad obligan a repensar cableado, alimentacion y refrigeracion como un sistema integrado, no como capas independientes.

    Para el mercado de computo intensivo —centros de datos, entrenamiento de modelos de IA, inferencia a gran escala— una mayor densidad de transistores por milimetro cuadrado se traduce en mas rendimiento por vatio si la termica se controla. Ese es justamente el cuello de botella actual de la IA: no falta demanda de computo, falta eficiencia energetica y disponibilidad de silicio avanzado. Una demostracion como esta indica que la hoja de ruta del hardware no esta estancada, aunque el salto de un prototipo de laboratorio a obleas comerciales suele tardar varios anos y depende de socios de manufactura.

    Cuando y para quien sera relevante esto

    Seamos realistas con los plazos. Una demostracion de chips de silicio sub-1nm es un hito de investigacion, no un calendario de producto. Historicamente, el camino desde que IBM ensena un nodo avanzado hasta que llega a dispositivos comerciales pasa por validacion de rendimiento, ajustes de proceso y acuerdos con fundiciones; hablamos de un horizonte de varios anos, no de meses. Los primeros en notarlo seran los grandes operadores de centros de datos y los fabricantes de aceleradores de IA, no la PYME media.

    Para una empresa que evalua adoptar IA hoy, este anuncio no cambia ninguna decision inmediata: seguiras comprando o alquilando el hardware disponible en el mercado actual. Lo que si conviene tener en el radar es la direccion. Si la arquitectura apilada en 3D madura, el coste por unidad de computo deberia bajar a medio plazo, lo que abarataria la inferencia y el entrenamiento. Quien planifique inversiones en infraestructura a tres o cinco anos hace bien en seguir esta linea de evolucion antes de comprometer presupuestos largos en hardware que envejecera rapido.

    Analisis Blixel

    Conviene separar la senal del ruido. La industria lleva una decada anunciando la muerte de la ley de Moore y, sin embargo, cada cierto tiempo aparece una via que prolonga la mejora: primero los FinFET, luego los nanosheets, ahora el apilamiento vertical. Este anuncio encaja en esa tradicion de empujar el limite por ingenieria estructural cuando la fisica plana se agota. Es un buen recordatorio de que el progreso del hardware no es lineal ni esta garantizado, pero tampoco se ha detenido.

    Dicho esto, hay que gestionar expectativas. Una cosa es demostrar una estructura en laboratorio y otra fabricarla con rendimiento (yield) suficiente para que sea economicamente viable. El historial de la industria esta lleno de demostraciones brillantes que tardaron anos en ser productos, o que se quedaron por el camino al chocar con la realidad de la termica o el coste. La densidad de casi 100.000 millones de transistores impresiona, pero el verdadero examen es la disipacion de calor en capas internas, y ahi todavia no hay respuestas cerradas. Para directivos y responsables tecnicos el mensaje es sobrio: no reorganices tu estrategia de computo por un titular, pero tampoco asumas que el hardware actual es el techo. Si tu negocio depende de costes de IA a varios anos vista, vale la pena vigilar como evoluciona esta linea de fabricacion antes de firmar contratos largos de infraestructura. La paciencia, aqui, es la postura sensata.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Apple sube un 20% los MacBook por la crisis de memoria

    Apple sube un 20% los MacBook por la crisis de memoria

    La subida de precios de Apple por la crisis de memoria ya es oficial: la compañía aplicará un incremento de hasta el 20% en sus líneas MacBook e iPad, achacándolo directamente a la escasez de chips de memoria. El motivo no es un capricho de margen, sino la presión de un mercado donde los grandes operadores de centros de datos se están llevando casi toda la producción de memoria para alimentar la infraestructura de IA. Curiosamente, el iPhone se queda fuera de la subida, una decisión que dice mucho sobre las prioridades comerciales de Apple en este momento.

    Que ha pasado y por que importa

    Apple ha confirmado un aumento de precios del 20% en sus gamas MacBook e iPad, atribuyéndolo a la escasez de chips de memoria provocada por la enorme demanda de infraestructura de IA. La compañía ha sido explícita al señalar la causa: la memoria que antes alimentaba ordenadores y tablets de consumo ahora se desvía hacia servidores y aceleradores destinados al entrenamiento e inferencia de modelos. La decisión llega acompañada de un matiz relevante: Apple no ha tocado el precio del iPhone, su producto más vendido y el que más volumen de ingresos genera.

    La crisis de memoria que describe Apple no es un fenómeno aislado de un solo fabricante. La memoria DRAM y de alta velocidad se ha convertido en un recurso escaso porque los operadores de centros de datos compran capacidad a gran escala y con contratos de largo plazo, dejando menos oferta para el mercado de consumo. Cuando un actor del tamaño de Apple admite públicamente que tiene que repercutir ese coste al cliente final, la señal es clara: la presión de la cadena de suministro de memoria ya no es un problema técnico de segundo plano, sino un factor que mueve los precios de productos masivos.

    Implicaciones tecnicas y de mercado

    El detalle de que el iPhone se libre de la subida mientras MacBook e iPad la absorben revela cómo Apple gestiona la crisis de memoria internamente. El iPhone es el producto con mayor poder de negociación y márgenes, y subir su precio tiene un coste reputacional y competitivo mucho más alto. Trasladar el incremento a ordenadores y tablets, con públicos más tolerantes a variaciones de precio y ciclos de renovación más largos, es una jugada de contención: proteger el buque insignia a costa de las gamas secundarias.

    Para el resto del mercado, el mensaje es incómodo. Si Apple —con su escala de compra y su capacidad para asegurar suministro— necesita subir precios un 20%, los fabricantes con menos músculo lo tendrán aún más difícil. Es previsible que otros ensambladores de portátiles y tablets sigan el mismo camino en los próximos trimestres. La causa de fondo, la demanda de infraestructura de IA, no se va a relajar a corto plazo: mientras los hiperescaladores sigan ampliando capacidad, la memoria seguirá siendo un cuello de botella que tensiona toda la cadena, desde el servidor hasta el portátil de consumo.

    Que significa este movimiento para el mercado

    Para los compradores corporativos, esta subida obliga a revisar presupuestos de renovación de equipos. Las empresas que planificaban renovar parques de MacBook o iPad en los próximos meses deberían replantear el calendario: adelantar compras antes de que el incremento se consolide, o alargar la vida útil de los equipos actuales si el margen lo permite. Para los proveedores y distribuidores, el riesgo es de demanda: un 20% más en gamas de productividad puede frenar pedidos y empujar a clientes hacia alternativas más baratas.

    Para los competidores, la decisión de Apple actúa como permiso tácito para subir precios sin asumir todo el desgaste reputacional en solitario. Si el líder del segmento premium ya lo ha hecho y lo ha justificado con la crisis de memoria, el resto puede seguir con menos resistencia del mercado. Los grandes operadores de IA, mientras tanto, salen reforzados en su posición negociadora: su capacidad de compra fija el precio de un componente del que depende medio sector. El usuario final, sea consumidor o empresa, es quien paga la factura de una demanda que se decide en los centros de datos.

    Analisis Blixel

    Lo más interesante de esta decisión no es el porcentaje, sino la geografía del aumento. Apple ha trazado una línea muy clara entre lo que considera intocable y lo que puede sacrificar: protege el iPhone y deja que MacBook e iPad absorban el golpe. Es una lección de gestión de cartera, no de tecnología. Y conviene leerla como lo que es: el primer aviso visible de que la fiebre de inversión en infraestructura para IA tiene consecuencias que llegan hasta el carrito de la compra del usuario corriente.

    Para cualquier empresa que dependa de hardware, el mensaje práctico es planificar con margen. La memoria seguirá tensionada mientras los hiperescaladores compitan por capacidad, y eso significa precios más altos y plazos de entrega menos predecibles en todo lo que lleve chips. No es momento de comprar por impulso ni de aplazar indefinidamente: es momento de calcular cuándo renovar con datos reales de coste y ciclo de vida. La narrativa de que la IA solo trae oportunidades convive con una realidad más prosaica, que es la de una cadena de suministro reorganizada en favor de quien más paga. Apple lo ha verbalizado sin rodeos, y eso, viniendo de la compañía que mejor controla su suministro, es la mejor pista sobre lo que viene para el resto.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Amazon pone 13.000 millones mas en IA y nube en India

    Amazon pone 13.000 millones mas en IA y nube en India

    La inversion de Amazon en India sube de nivel: la compañia ha anunciado un plan para destinar 13.000 millones de dolares adicionales a ampliar su infraestructura de IA y nube en el pais hasta 2030. El movimiento refuerza un compromiso a largo plazo que Amazon ya venia construyendo y coloca a India en el centro de su estrategia de capacidad de computo fuera de Estados Unidos. No es un anuncio de producto ni una promesa vaga: es capital comprometido para centros de datos, conectividad y servicios cloud en uno de los mercados digitales de mayor crecimiento del planeta.

    Que ha pasado y por que importa

    Amazon ha revelado un plan para invertir 13.000 millones de dolares adicionales con el objetivo de expandir su infraestructura de inteligencia artificial y nube en India de aqui a 2030. La cifra es incremental: se suma a los compromisos previos que la empresa ya mantiene en el pais, y la compañia lo ha presentado como una reiteracion de su apuesta a largo plazo por el mercado indio. El destino del capital es la infraestructura, es decir, la capa fisica y de servicios que sostiene tanto las cargas de trabajo de IA como los servicios cloud tradicionales.

    El contexto explica la magnitud. India combina una base de desarrolladores enorme, una demanda creciente de servicios digitales y un coste operativo competitivo, lo que la convierte en un destino logico para desplegar capacidad de computo. La inversion de Amazon en India llega en un momento en que los grandes proveedores cloud compiten por reservar terreno, energia y capacidad de centros de datos antes de que la demanda de IA generativa los sature. Comprometer 13.000 millones hasta 2030 es, sobre todo, una forma de asegurar posicion frente a esa carrera.

    Implicaciones tecnicas y de mercado

    Para una hiperescala, anunciar miles de millones en infraestructura significa varias cosas concretas: nuevas regiones o zonas de disponibilidad, mas capacidad de GPU para entrenamiento e inferencia, mejor latencia para clientes locales y, casi siempre, acuerdos de energia a largo plazo. La inversion de Amazon en India apunta justo a esa capa. Cuando un proveedor refuerza capacidad regional, los clientes que operan en ese mercado ganan en cumplimiento de residencia de datos, en latencia y en disponibilidad de instancias especializadas para IA, que hoy son el recurso mas escaso del sector.

    El movimiento tambien es competitivo. India es un campo de batalla declarado entre los grandes proveedores cloud, y comprometer capital hasta 2030 es una señal a competidores, socios y clientes empresariales de que Amazon no piensa ceder terreno. La inversion de Amazon en India presiona a los demas actores a igualar o responder, ya sea con sus propios anuncios de centros de datos o con acuerdos de capacidad. Para el ecosistema local de proveedores de energia, construccion y conectividad, un plan de esta escala se traduce en contratos plurianuales y en una demanda sostenida de infraestructura fisica.

    Que significa este movimiento para el mercado

    Para los competidores directos, el mensaje es claro: India deja de ser un mercado de expansion oportunista y pasa a ser una posicion estrategica que hay que defender con capital comprometido a varios años. Quien no responda con capacidad propia corre el riesgo de quedar relegado a un rol secundario en uno de los mercados de mayor crecimiento. Para los proveedores de la cadena de suministro de centros de datos -energia, refrigeracion, construccion, fibra-, la inversion de Amazon en India es una garantia de demanda hasta 2030. Para los clientes empresariales que operan en la region, mas capacidad local suele traducirse en mejores precios, mayor disponibilidad de instancias de IA y opciones reales de cumplir requisitos de soberania de datos sin sacrificar rendimiento. El riesgo para los compradores es la dependencia: cuanto mas atractiva es la capacidad de un proveedor, mas dificil resulta diversificar. Conviene leer estos anuncios como lo que son -compromisos de capital a largo plazo, no capacidad disponible mañana- y planificar contratos cloud con clausulas de portabilidad en mente.

    Analisis Blixel

    Las cifras de diez digitos generan titulares, pero conviene mirar lo que hay debajo. Un compromiso hasta 2030 es un plan plurianual, no un cheque que se gasta el mes que viene, y su despliegue real dependera de permisos, energia disponible y demanda efectiva. Dicho esto, la direccion es inequivoca: los grandes proveedores estan reservando capacidad de computo a escala continental porque la IA generativa ha disparado la demanda de GPU e inferencia hasta limites que la infraestructura existente no cubre. India encaja en esa logica por talento, coste y crecimiento. Para una empresa española la lectura util no es geografica, es estructural: la capacidad de computo es el nuevo cuello de botella y los proveedores estan compitiendo por acapararla. Eso tiene dos caras. La buena: mas capacidad significa, a medio plazo, mas disponibilidad y presion a la baja en precios de instancias de IA. La menos buena: la concentracion de esa capacidad en pocos actores aumenta la dependencia de quien diseñe su arquitectura sobre un unico proveedor. Nuestra recomendacion es practica y aburrida a proposito: aprovecha la capacidad creciente, pero negocia con vision de portabilidad, evita acoplarte a servicios propietarios que no puedas migrar y trata el computo como un recurso estrategico, no como una commodity infinita. Los anuncios millonarios son interesantes; tu factura cloud y tu capacidad de cambiar de proveedor lo son mas.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • SageMaker estrena las GPU Blackwell de NVIDIA

    SageMaker estrena las GPU Blackwell de NVIDIA

    El entrenamiento de modelos en SageMaker con NVIDIA Blackwell ya es una realidad: Amazon ha integrado las nuevas GPU Blackwell de NVIDIA en su plataforma SageMaker AI para acelerar el trabajo con modelos de machine learning en la nube. La promesa es concreta: tiempos de entrenamiento mas cortos, datasets mas grandes y mejor eficiencia computacional. NVIDIA cifra en hasta cinco veces el salto de rendimiento en tareas de IA frente a la generacion anterior. Conviene mirar esa cifra con calma, porque el impacto real depende del tipo de carga, del modelo y de como se gestione el coste.

    Que ha pasado y por que importa

    Amazon SageMaker AI ahora puede usar las GPU NVIDIA Blackwell para el entrenamiento de modelos en SageMaker con NVIDIA Blackwell directamente desde la nube, sin que el cliente tenga que montar ni mantener hardware propio. Segun las especificaciones tecnicas de NVIDIA, Blackwell ofrece hasta cinco veces mas rendimiento en tareas de IA respecto a la generacion previa. Eso se traduce en menos horas de computo para entrenar modelos complejos y en la capacidad de procesar conjuntos de datos mayores con mas eficiencia.

    La novedad no es solo de potencia bruta. Al ofrecerse como parte gestionada de SageMaker, la barrera de entrada baja: no hay que comprar GPU, ni lidiar con la escasez de chips, ni dimensionar un centro de datos. Se paga por uso. Para empresas que entrenan o reentrenan modelos con cierta frecuencia, esto reordena la ecuacion entre comprar hardware y alquilarlo. La integracion de chips de ultima generacion en una plataforma gestionada es la tendencia dominante en infraestructura de IA, y este movimiento confirma que la potencia de calculo se consume cada vez mas como servicio.

    Implicaciones tecnicas y de coste

    El atractivo del entrenamiento de modelos en SageMaker con NVIDIA Blackwell esta en acortar ciclos. Un entrenamiento que antes ocupaba dias puede comprimirse, lo que permite mas iteraciones, mas experimentos y un time-to-market mas corto para el equipo de datos. Tambien habilita trabajar con datasets que antes resultaban inviables por tiempo o por memoria. Para modelos grandes, fine-tuning intensivo o cargas de visión por computador, la diferencia es tangible.

    El matiz importante es economico. Mas rendimiento por GPU no equivale automaticamente a menor factura: una instancia Blackwell tiene un precio por hora superior al de generaciones anteriores. La ecuacion solo sale a favor si el trabajo termina mas rapido y consume menos horas totales, o si antes era directamente imposible. Por eso el ahorro real depende de que la carga aproveche de verdad la arquitectura. Un entrenamiento mal paralelizado o un cuello de botella en el pipeline de datos pueden dejar la GPU infrautilizada y disparar el coste sin beneficio. Medir utilizacion efectiva antes de migrar es imprescindible.

    Como pueden aplicar esto las empresas hoy

    Lo primero es no migrar por moda. El entrenamiento de modelos en SageMaker con NVIDIA Blackwell tiene sentido para quien ya entrena modelos pesados de forma recurrente o choca con limites de tiempo y memoria; para una PYME que solo hace inferencia o fine-tuning ligero, probablemente no compense. La accion concreta: coger un trabajo de entrenamiento representativo, ejecutarlo en la instancia Blackwell y compararlo en tiempo total y coste total frente a la configuracion actual. La metrica que importa no es el rendimiento pico, sino las horas-GPU facturadas hasta completar el trabajo.

    Para evaluar ROI, calcula el coste por entrenamiento completo, no por hora. Si el ciclo pasa de tres dias a uno y eso permite mas iteraciones utiles, el sobreprecio por hora puede justificarse. Que evitar: levantar instancias caras sin haber optimizado el pipeline de datos, dejar GPU encendidas sin trabajo, y asumir el multiplicador de cinco veces como garantia. Empieza con un presupuesto acotado, mide utilizacion real y escala solo cuando los numeros lo respalden.

    Analisis Blixel

    El verdadero cambio aqui no es la potencia, sino quien la controla. Cada vez que un chip de gama alta aterriza en una plataforma gestionada, la decision de comprar hardware propio pierde sentido para la inmensa mayoria de empresas. Tiene logica: pocas organizaciones amortizan una compra de GPU que envejece en dos años, y casi ninguna PYME quiere gestionar refrigeracion, mantenimiento y obsolescencia. Alquilar potencia de ultima generacion por horas es, para la mayoria, la opcion sensata.

    Dicho esto, hay un riesgo que conviene nombrar sin dramatismo: la dependencia. Construir todo el flujo de trabajo sobre una plataforma propietaria facilita el dia a dia, pero encarece salir el dia que los precios suban o la estrategia de la empresa cambie. No es razon para no usarla, sino para diseñar con cabeza: mantener los datos y los formatos de modelo portables, documentar el pipeline, y no atar logica de negocio a APIs que no controlas. La cifra de cinco veces mas rendimiento es marketing util pero incompleto; lo que decide es el coste por trabajo terminado y la utilizacion efectiva de la GPU. Nuestra recomendacion es pragmatica: probar con una carga real, medir en euros y horas, y escalar solo cuando el dato lo confirme. La tecnologia es buena. El error caro suele estar en como se gestiona, no en el chip.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.