
Categoría: Negocios y Startups

  • BT y Verizon unen sus redes globales en una sola empresa

    BT y Verizon unen sus redes globales en una sola empresa

    La empresa conjunta entre BT y Verizon agrupa las operaciones internacionales de ambos gigantes de las telecomunicaciones en una sola sociedad participada al 50:50. El resultado es una compania con unos 4.000 millones de dolares en ingresos que reordena quien provee conectividad global a las grandes corporaciones. No es un producto nuevo ni un avance tecnico: es un movimiento de consolidacion que afecta a como se contrata red internacional, a los proveedores que compiten en ese segmento y a los clientes empresariales que dependen de estas infraestructuras para operar entre paises.

    Que ha pasado y por que importa

    BT Group y Verizon anunciaron planes para combinar sus respectivas operaciones internacionales en una empresa conjunta al 50:50. La operacion crea una compania que representa aproximadamente 4.000 millones de dolares en ingresos, segun las cifras facilitadas por ambas partes. El reparto paritario implica que ninguno de los dos socios tendra control mayoritario, una estructura habitual cuando dos operadores quieren sumar escala sin que uno absorba al otro.

    La empresa conjunta entre BT y Verizon importa porque concentra en un solo vehiculo activos que hasta ahora competian o coexistian de forma fragmentada. Para las multinacionales que contratan red en multiples paises, el numero de interlocutores capaces de ofrecer cobertura global se reduce. Y para el resto del sector, marca una direccion clara: la division de servicios internacionales tiene mas sentido gestionada a escala que como pieza secundaria dentro de cada operador nacional.

    El contexto ayuda a entenderlo. Los servicios internacionales de voz y datos para empresas son un negocio maduro, con margenes ajustados y fuerte presion de precios. Mantener una operacion global propia exige inversion constante en infraestructura repartida por decenas de mercados. Agrupar esas operaciones permite repartir costes fijos y ganar densidad de trafico, dos palancas decisivas en un segmento donde la rentabilidad depende del volumen.

    Implicaciones de mercado de la empresa conjunta entre BT y Verizon

    La logica financiera de la operacion es de eficiencia, no de crecimiento. Combinar las operaciones internacionales permite eliminar duplicidades en infraestructura, equipos comerciales y red, y presentar una oferta unica ante clientes que operan en varios continentes. Una compania de 4.000 millones de dolares en ingresos tiene mas capacidad de negociacion con proveedores de equipos y mas margen para sostener inversiones que cualquiera de las dos divisiones por separado.

    La estructura 50:50 condiciona el dia a dia. Las empresas conjuntas paritarias funcionan bien cuando hay objetivos alineados, pero la toma de decisiones puede ralentizarse si los socios discrepan en inversion o estrategia. El exito de la empresa conjunta entre BT y Verizon dependera de la calidad del acuerdo de gobierno: quien dirige, como se resuelven los bloqueos y que pasa si uno de los dos quiere salir.

    Para el resto del mercado, el mensaje es de consolidacion. Los operadores que compiten en conectividad internacional empresarial veran a un rival con mas escala y mejor estructura de costes. Eso presiona a otros actores a buscar acuerdos similares o a especializarse en nichos donde el tamano importa menos que la cercania al cliente.

    Que significa este movimiento para el mercado

    Para los clientes empresariales, el efecto inmediato es una oferta mas concentrada: menos proveedores con cobertura verdaderamente global y, potencialmente, un interlocutor unico para contratos que antes requerian coordinar varios operadores. Esto puede simplificar la gestion, pero tambien reduce la competencia directa en la franja alta del mercado, lo que conviene vigilar a la hora de renegociar contratos plurianuales de conectividad internacional.

    Para los competidores, la empresa conjunta entre BT y Verizon eleva el liston de escala. Los operadores que mantengan divisiones internacionales subescaladas tendran que decidir entre invertir para igualar densidad, buscar su propia alianza o replegarse hacia mercados regionales donde puedan defender margen. Los proveedores de equipos y de capacidad mayorista, por su parte, negociaran con un comprador mas grande y con mas poder de presion sobre precios.

    Para los reguladores y los grandes compradores corporativos, conviene seguir la integracion real: una cosa es anunciar la combinacion y otra fusionar redes, sistemas de facturacion y equipos comerciales sin degradar el servicio. Las empresas con contratos activos con BT o Verizon en el ambito internacional deberian pedir claridad sobre continuidad de servicio, puntos de contacto y condiciones durante la transicion, en lugar de esperar a que los cambios les lleguen por defecto.

    Analisis Blixel

    Consolidar un negocio maduro y de margenes finos suele ser la respuesta logica cuando el crecimiento organico ya no da mas de si. Aqui no hay innovacion que celebrar: hay dos operadores reconociendo que sus operaciones internacionales rinden mas juntas que separadas, y que la escala es la unica forma de defender rentabilidad en un segmento comoditizado. Es una decision sensata, pero las empresas conjuntas paritarias tienen un historial desigual. El 50:50 reparte el poder de forma equitativa sobre el papel y abre la puerta a bloqueos en la practica, sobre todo cuando llega el momento de decidir cuanto invertir o como repartir clientes solapados. El valor prometido —eliminar duplicidades, ganar densidad de trafico, presentar oferta unica— es real, pero se materializa en la integracion, no en el anuncio. Fusionar redes y sistemas de dos organizaciones grandes es lento, caro y propenso a friccion interna. Para los clientes empresariales el mensaje practico es claro: menos proveedores globales significa menos competencia en esa franja, asi que toca negociar con mas cuidado y exigir garantias de continuidad. Para el sector, es una senal de que la franja internacional de las telco seguira concentrandose. Lo que se anuncia como una suma de fuerzas tardara anos en demostrar si crea valor o solo evita perdidas. La diferencia estara en la ejecucion, no en la presentacion.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Samsung invierte 650.000 millones en Corea del Sur

    Samsung invierte 650.000 millones en Corea del Sur

    La inversion tecnologica de Samsung en Corea del Sur marca uno de los compromisos de capital privado mas grandes anunciados por una sola empresa en la decada. El conglomerado surcoreano destinara 100 billones de wones —unos 650.000 millones de dolares— a lo largo de los proximos diez anos en su mercado domestico. El dinero se repartira entre fabricacion de chips, centros de datos para inteligencia artificial, baterias y pantallas. No es un plan de expansion internacional, sino una apuesta deliberada por concentrar capacidad productiva y de I+D dentro de las fronteras coreanas.

    Que ha pasado y por que importa

    Samsung ha confirmado un desembolso de 100 billones de wones para la proxima decada, equivalentes a aproximadamente 650.000 millones de dolares, dirigido integramente a su mercado domestico. La inversion tecnologica de Samsung en Corea del Sur cubre cuatro frentes: la fabricacion de semiconductores, los centros de datos orientados a cargas de trabajo de IA, las baterias y las pantallas. Son precisamente las cuatro lineas de negocio donde el grupo compite de forma directa con rivales asiaticos y estadounidenses.

    El tamano de la cifra la situa en la categoria de los grandes planes industriales nacionales, mas cercana a un programa de pais que a un presupuesto corporativo ordinario. Concentrar el gasto en Corea del Sur tiene una lectura estrategica clara: reforzar la base manufacturera local en un momento en que la geopolitica de los chips empuja a muchos fabricantes a diversificar su huella entre Estados Unidos, Japon y Europa. Samsung opta por la via contraria y dobla la apuesta en casa, asegurando control sobre cadena de suministro, talento e infraestructura critica.

    Implicaciones tecnicas y de mercado

    El reparto del capital revela la prioridad de Samsung. Los semiconductores de memoria y la fabricacion avanzada absorberan una parte central, en un mercado donde la demanda de chips para entrenar e inferir modelos de IA ha disparado el valor de la memoria de alto ancho de banda. La construccion de centros de datos para IA dentro del propio plan sugiere que Samsung no quiere limitarse a vender silicio, sino tambien operar la infraestructura que lo consume. La inversion tecnologica de Samsung en Corea del Sur abarca asi toda la pila, desde el componente hasta el servicio.

    Las baterias y las pantallas completan el cuadro. Ambas son industrias donde la competencia china ha erosionado margenes, y donde mantener liderazgo exige inversion sostenida en capacidad y en procesos de nueva generacion. Para proveedores de equipos, materiales y software de fabrica, un compromiso a diez anos de este calibre representa un horizonte de pedidos predecible. Para los competidores directos en memoria y foundry, la senal es que Samsung no piensa ceder terreno y que la guerra de capacidad seguira presionando precios y plazos de entrega.

    Que significa este movimiento para el mercado

    Para los rivales en semiconductores, la inversion tecnologica de Samsung en Corea del Sur confirma que la carrera por la capacidad de produccion no se detiene pese a la volatilidad de precios de la memoria. Quien quiera competir en chips para IA tendra que igualar ese ritmo de gasto o aceptar un papel secundario. Para los proveedores de la cadena —fabricantes de maquinaria litografica, materiales y quimicos especializados— se abre una ventana de demanda estable a una decada vista, algo poco habitual en un sector tan ciclico.

    Para los compradores de chips, incluidas las empresas que dependen de memoria y silicio para sus propios productos de IA, mas capacidad instalada deberia traducirse a medio plazo en mayor disponibilidad y menos cuellos de botella, aunque el efecto sobre los precios dependera del ciclo de demanda. Para Corea del Sur como pais, fijar este capital en territorio nacional consolida su posicion como nodo critico de la cadena global de semiconductores frente a la presion de relocalizacion que ejercen Estados Unidos y Europa con sus propios programas de incentivos.

    Analisis Blixel

    Apostar 650.000 millones a una sola geografia durante diez anos es una decision que va contra la corriente dominante. Mientras medio sector fragmenta su produccion para reducir riesgo geopolitico, este grupo concentra. La logica tiene sentido si se asume que el control vertical —del chip al centro de datos— pesa mas que la diversificacion territorial, y que tener ingenieros, fabricas y proveedores en un radio corto acelera la iteracion tecnologica. Es una visión coherente, pero tambien expuesta: un plan a una decada en un sector tan ciclico como la memoria puede chocar con un bajon de demanda que obligue a recalibrar. Para quien observa desde fuera, la lectura util no es la cifra, sino la estructura del gasto. Que una empresa decida operar tambien la infraestructura de IA, y no solo venderle componentes, indica donde estara el margen los proximos anos: en quien controla el computo de extremo a extremo. Las companias mas pequenas no pueden replicar nada de esto, pero si extraer una conclusion practica: la capacidad de IA seguira concentrandose en pocas manos, y la dependencia de proveedores de infraestructura sera un factor de riesgo a vigilar al disenar cualquier estrategia tecnologica a varios anos vista. Planificar con esa concentracion en mente es mas realista que asumir un mercado de proveedores infinito y barato.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • HP se ata a OpenAI para vender IA en sus equipos

    HP se ata a OpenAI para vender IA en sus equipos

    La alianza Frontier entre HP Inc. y OpenAI coloca a uno de los mayores fabricantes de PC del mundo en una apuesta directa por el hardware optimizado para IA empresarial. El acuerdo busca integrar las capacidades de OpenAI en los productos y servicios de HP, de forma que las empresas puedan acceder a herramientas de inteligencia artificial avanzada desde los propios dispositivos. No es un lanzamiento de producto concreto, sino un movimiento de posicionamiento de mercado: HP quiere ser el canal de hardware por el que la IA generativa entra en las organizaciones, y OpenAI gana distribucion masiva.

    Que ha pasado y por que importa

    HP Inc. ha anunciado Frontier, una alianza estrategica con OpenAI para incorporar inteligencia artificial en su catalogo de productos y servicios. Segun lo comunicado, la colaboracion permitira a las empresas acceder a herramientas de IA mas avanzadas directamente desde los dispositivos HP, con el objetivo de facilitar la adopcion de estas tecnologias en entornos corporativos. El acuerdo se enmarca en la estrategia de HP para posicionarse en el mercado de hardware optimizado para IA empresarial.

    El detalle importante es estrategico, no tecnico. HP no ha detallado modelos, precios ni fechas de despliegue concretas. Lo que comunica es intencion: convertir su parque de portatiles, sobremesas y servicios de gestion en un punto de entrada para la IA generativa dentro de las empresas. Para entender el peso del movimiento conviene recordar que HP vende decenas de millones de equipos al ano a clientes corporativos. Cualquier integracion que llegue a ese canal tiene un alcance de distribucion que pocas alianzas de software pueden igualar, y eso es exactamente lo que OpenAI obtiene aqui.

    Implicaciones tecnicas y de mercado

    La alianza Frontier de HP con OpenAI refleja una tendencia clara del sector: los fabricantes de hardware ya no compiten solo por especificaciones, sino por el ecosistema de IA que acompana al equipo. Dell, Lenovo y los fabricantes de chips llevan meses empujando la categoria del PC con IA, y este acuerdo es la respuesta de HP por la via del software de mayor reputacion del mercado generativo. Atar la marca a OpenAI le da un argumento comercial inmediato frente a competidores que dependen de capacidades de IA menos reconocibles.

    Para el mercado, el riesgo y la oportunidad conviven. La integracion de IA a nivel de dispositivo plantea preguntas reales sobre donde se procesan los datos, que parte corre en local y que parte en la nube de OpenAI, y como se factura ese consumo a las empresas. Sin esos detalles, el anuncio es mas una declaracion de rumbo que una propuesta cerrada. Aun asi, marca el terreno: el hardware optimizado para IA empresarial deja de ser una promesa de catalogo y empieza a definirse por las alianzas de software que cada fabricante consigue cerrar. HP ha movido ficha con el socio mas visible.

    Que significa este movimiento para el mercado

    Para los competidores directos de HP, la alianza Frontier sube la presion. Lenovo y Dell tendran que clarificar su propia narrativa de IA empresarial o arriesgarse a que el comprador corporativo perciba a HP como la opcion mas integrada. Para OpenAI, el acuerdo es una via de distribucion que reduce su dependencia de Microsoft como canal principal hacia las empresas. Para los proveedores de chips y los fabricantes de NPU, cada alianza de este tipo valida la demanda de hardware optimizado para IA y acelera el ciclo de renovacion de equipos en las organizaciones.

    Para los compradores, la recomendacion es prudencia. Un anuncio de intencion no es un producto disponible ni un contrato con SLA. Conviene esperar a conocer que se procesa en local frente a la nube, como se factura el uso de IA, que garantias de privacidad y cumplimiento se ofrecen, y si la integracion crea dependencia de un unico proveedor. La pregunta que todo responsable de IT deberia hacerse no es si HP integra OpenAI, sino que coste, control y portabilidad tendra esa integracion una vez aterrice en los equipos reales.

    Analisis Blixel

    Un anuncio de alianza sin precios, sin fechas y sin arquitectura tecnica es, ante todo, una jugada de posicionamiento. Y como jugada de posicionamiento tiene sentido: HP necesita un relato de IA tan reconocible como el de sus rivales, y pocos nombres venden tanto ahora mismo como OpenAI. El problema es que estos acuerdos se evaluan por lo que entregan, no por lo que prometen, y aqui todavia no hay nada que un departamento de IT pueda meter en una hoja de calculo de ROI.

    Lo interesante de Frontier es lo que revela sobre el sector: el hardware vuelve a importar, pero como vehiculo de software de IA, no por si mismo. El comprador corporativo no renovara su parque de portatiles por unos teraflops mas, sino por funciones de IA que ahorren tiempo real a sus equipos. Ahi esta el verdadero campo de batalla, y ahi es donde este acuerdo tendra que demostrar algo concreto.

    Nuestra lectura para las empresas espanolas es desapasionada: no cambiar planes de compra por un titular. Conviene vigilar que modelos se integran, en que dispositivos, con que coste de uso y, sobre todo, con que nivel de dependencia de un solo proveedor. La IA integrada en el dispositivo puede simplificar la adopcion, pero tambien puede atar a una organizacion a un ecosistema cerrado. La pregunta correcta no es si conviene la IA, sino quien controla los datos y la factura cuando esa IA viene de serie en el equipo.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Son tumba la idea de Musk de centros de datos en orbita

    Son tumba la idea de Musk de centros de datos en orbita

    Los centros de datos en orbita que propone Elon Musk acaban de chocar con uno de los inversores mas activos en infraestructura de IA. Masayoshi Son, CEO de SoftBank, ha cuestionado en publico la idea: no ve que abarate costes y cree que tardara demasiado en un momento en el que los proximos anos deciden quien lidera la inteligencia artificial. La critica no es menor, porque viene de alguien que esta firmando cheques multimillonarios para data centers en tierra. Detras del debate tecnico hay una pregunta mas incomoda: a quien beneficia realmente llevar servidores al espacio.

    Que ha pasado y por que importa

    Masayoshi Son ha criticado abiertamente la propuesta de Elon Musk de construir centros de datos en orbita. Su argumento es doble: la idea no reducira costes y necesitara demasiado tiempo para materializarse, justo cuando los proximos anos son decisivos en la batalla por la IA. Para Son, cada trimestre cuenta, y un proyecto que requiere desplegar y mantener infraestructura espacial no encaja con esa urgencia.

    Varios expertos apuntan en la misma direccion y van un paso mas alla: senalan que estos centros de datos en orbita beneficiarian sobre todo a SpaceX. El motivo es de negocio puro. Un proyecto asi exigiria constelaciones de satelites que hay que reemplazar cada pocos anos, lo que garantizaria un flujo constante de lanzamientos para la division correspondiente de la compania. Es decir, la propia infraestructura genera demanda recurrente para quien la pone en orbita.

    El contexto importa: SpaceX domina hoy entre el 80% y el 90% del mercado global de lanzamientos, una posicion impulsada en gran medida por Starlink. La cuestion es cuanto de esa cuota depende de proyectos propios frente a clientes externos.

    Implicaciones de mercado de los centros de datos en orbita

    La cifra que mejor explica la tension es esta: sin un proyecto del calibre de los centros de datos en orbita, la cuota de SpaceX en el mercado de lanzamientos caeria del 80-90% actual a un rango del 20-40%. Esa diferencia revela hasta que punto la posicion dominante de la compania se sostiene sobre demanda generada internamente, principalmente Starlink, y no solo sobre contratos de terceros.

    Visto asi, la propuesta de servidores en orbita funciona como una via para asegurar negocio futuro a la division de lanzamientos. Constelaciones que caducan cada pocos anos significan pedidos repetidos y previsibles, un colchon de ingresos que blinda la cuota de mercado frente a competidores que empiezan a aparecer en el sector de los cohetes reutilizables.

    Para el resto del ecosistema de IA, el debate tiene lecturas concretas. Son representa al bloque que apuesta por escalar infraestructura en tierra a corto plazo, donde ya hay cadena de suministro, energia y operadores. La idea orbital, en cambio, mezcla dos negocios distintos en una sola apuesta. Quien evalue donde colocar capital de infraestructura de IA debe distinguir entre lo que resuelve un problema de computo y lo que, sobre todo, alimenta una linea de negocio de lanzamientos.

    Que significa este movimiento para el mercado

    Para los grandes compradores de capacidad de computo, la disputa entre Son y Musk es una senal de prudencia. Apostar por centros de datos en orbita implica aceptar plazos largos y costes de reemplazo recurrentes que recaen sobre un unico proveedor de lanzamientos. Frente a eso, la inversion en data centers terrestres ofrece plazos mas cortos y un mercado de proveedores mas competido.

    Para los competidores de SpaceX en el sector de lanzamientos, la critica de Son es casi una oportunidad: pone sobre la mesa que buena parte del dominio actual depende de demanda autogenerada, no de una superioridad inexpugnable en clientes externos. Si proyectos como el orbital no avanzan, la ventana para ganar cuota se abre.

    Y para los inversores en infraestructura de IA, el mensaje de fondo es separar narrativas. Una propuesta puede ser tecnicamente llamativa y, a la vez, estar disenada para sostener otro negocio. Distinguir el problema que se quiere resolver del incentivo de quien lo propone es, ahora mismo, una de las decisiones de asignacion de capital mas relevantes del sector.

    Analisis Blixel

    Conviene mirar quien gana antes de discutir si una idea es brillante. La propuesta de servidores en el espacio se vende como salto de eficiencia, pero el dato que de verdad ordena el debate es la cuota de lanzamientos: pasar del 80-90% al 20-40% sin proyectos propios deja claro que el modelo necesita alimentarse a si mismo. Las constelaciones que caducan cada pocos anos no son un efecto secundario, son el negocio. Por eso la critica de Son resulta tan util: no entra en si la fisica funciona, entra en el timing y el coste, que es donde se juega la IA en los proximos anos. Tiene sentido. La carrera actual se decide en capacidad desplegable ya, no en infraestructura que tarda en orbitar y obliga a mantenerla a un coste recurrente. Dicho esto, descartar la idea por completo seria simplista: hay escenarios de latencia, energia o refrigeracion donde el espacio podria tener sentido a largo plazo. El problema es presentarlo como respuesta a una urgencia que es de corto plazo. Para cualquier empresa que evalue donde colocar su computo, la leccion es transferible: desconfia de la propuesta que casualmente enriquece sobre todo a quien la propone, y exige un calendario realista. La pregunta no es si algo es posible en el espacio, sino si llega a tiempo y a que precio comparado con la alternativa terrestre que ya existe.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • OpenAI ficha al jefe del Vision Pro de Apple

    OpenAI ficha al jefe del Vision Pro de Apple

    El fichaje de Paul Meade por OpenAI confirma que la compania de Sam Altman va en serio con el hardware. Meade era vicepresidente de Apple responsable del Vision Pro y del desarrollo de las gafas inteligentes con IA que la empresa preparaba para el proximo ano. Su salida no es un caso aislado: llega en plena reorganizacion interna de Apple tras el ascenso de John Ternus como CEO. El movimiento engrosa un equipo de hardware que ya cuenta con Jony Ive y apunta a un dispositivo que, segun Altman, sera mas tranquilo que un iPhone.

    Que ha pasado y por que importa

    Paul Meade, vicepresidente de Apple al frente del Vision Pro y del proyecto de gafas inteligentes con IA previsto para el ano que viene, deja la compania para sumarse al equipo de hardware de OpenAI. La salida coincide con una reorganizacion del area de ingenieria de hardware en Apple, impulsada tras el ascenso de John Ternus a CEO. Esa reestructuracion ha dejado a varios vicepresidentes en posiciones percibidas internamente como degradadas, un contexto que ayuda a explicar la fuga de talento senior hacia competidores.

    El fichaje de Paul Meade por OpenAI no ocurre en el vacio. La compania de Altman ya trabaja con Jony Ive, ex director de diseno de Apple, en el desarrollo de un dispositivo de IA. Altman ha descrito ese aparato como algo mas tranquilo que un iPhone, una formula que sugiere un dispositivo menos intrusivo y menos dependiente de la pantalla. Incorporar a un ejecutivo con experiencia directa en wearables y dispositivos de realidad mixta encaja con esa ambicion. OpenAI deja claro que no quiere depender eternamente del hardware ajeno para llevar sus modelos a los usuarios.

    Implicaciones tecnicas y de mercado

    El fichaje de Paul Meade por OpenAI refuerza una tendencia clara: la guerra de la IA se esta trasladando del software al dispositivo fisico. Disenar y fabricar hardware de consumo es un terreno donde Apple lleva decadas de ventaja, con cadenas de suministro, miniaturizacion y control termico como barreras de entrada reales. Sumar a alguien que ha liderado el Vision Pro y un proyecto de gafas con IA da a OpenAI conocimiento operativo que el dinero por si solo no compra. Es la diferencia entre tener una idea de producto y saber producirlo a escala.

    Para Apple, perder a un vicepresidente de este perfil en plena transicion de liderazgo es una senal de tension interna. Las reorganizaciones que dejan a directivos senior en posiciones degradadas suelen acelerar las salidas, y los rivales lo aprovechan. El binomio Ive-Meade dentro de OpenAI concentra ahora talento de diseno e ingenieria salido directamente de Cupertino. El movimiento tambien presiona a otros actores del hardware de IA, desde fabricantes de wearables hasta los propios proveedores de chips, que ven aparecer a un nuevo competidor con musculo financiero y ambicion de producto.

    Que significa este movimiento para el mercado

    Para los competidores directos, el mensaje es que OpenAI quiere controlar la capa fisica donde vive su IA, no solo la capa de modelos. Eso amenaza a quien aspiraba a ser el dispositivo de referencia para asistentes de IA, incluidos fabricantes de gafas inteligentes y wearables. Para Apple, la fuga de talento de hardware llega justo cuando prepara su propia ofensiva en gafas con IA: perder al responsable del area entrega contexto valioso a un rival. Para los proveedores, abre una oportunidad comercial nueva: un gigante del software que ahora necesita componentes, ensamblaje y partners de fabricacion. Para los buyers corporativos y desarrolladores, conviene leer la senal sin precipitarse. Un dispositivo de hardware de IA tarda anos en madurar, y la incorporacion de Meade indica intencion, no producto inminente. Quien decida estrategia de adopcion deberia seguir apostando por integraciones de software accesibles hoy y observar el hardware como una apuesta a medio plazo, no como una decision de compra para este ano.

    Analisis Blixel

    Contratar al responsable del Vision Pro dice mas sobre las prioridades de OpenAI que cualquier comunicado oficial. Una compania que nacio centrada en modelos esta montando, pieza a pieza, un equipo capaz de competir con Apple en su propio terreno. Y lo hace con gente formada precisamente en Cupertino. Eso no garantiza exito: el cementerio de dispositivos de IA esta lleno de aparatos prometedores que nadie quiso usar, y Apple sigue siendo el referente en fabricar hardware que la gente compra de verdad.

    La lectura realista es que estamos ante una apuesta de largo plazo con riesgo alto. Disenar un dispositivo mas tranquilo que un iPhone suena bien en una presentacion, pero la ejecucion exige resolver problemas de bateria, conectividad, privacidad y, sobre todo, encontrar un caso de uso que justifique llevar otro aparato encima. La experiencia de Meade ayuda, no resuelve.

    Para una PYME espanola que evalua IA, este fichaje no cambia nada hoy. No hay producto, no hay precio, no hay fecha firme. Lo sensato es ignorar el ruido del hardware futuro y centrarse en lo que ya funciona: integrar modelos de lenguaje en procesos concretos donde haya retorno medible. Cuando exista el dispositivo, lo evaluaremos por lo que haga, no por quien lo diseno. El talento abre puertas, pero el mercado decide.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • El mercado de IA ya no gira solo en torno a dos nombres

    El mercado de IA ya no gira solo en torno a dos nombres

    Durante un par de anos, hablar de IA generativa era casi sinonimo de elegir entre dos compañias. Eso esta cambiando: el mercado de proveedores de IA ha dejado de reducirse al duelo entre Anthropic y OpenAI, y el debate se ha desplazado hacia un panorama mas amplio de modelos, infraestructuras y especialistas. Para las empresas que estan decidiendo sobre que tecnologia construir, esta evolucion no es anecdotica: condiciona contratos, dependencias y la capacidad de cambiar de proveedor sin rehacer medio sistema.

    Que ha pasado y por que importa

    La conversacion dominante en el sector ha evolucionado mas alla de la competencia directa entre Anthropic y OpenAI. Lo que durante meses se planteaba como una carrera de dos —quien saca el mejor modelo, quien capta mas usuarios— se entiende ahora como una dinamica de mercado de proveedores de IA mucho mas fragmentada y matizada. El mensaje de fondo es que reducir la decision a esos dos actores se ha quedado corto.

    Conviene ser claros con lo que sabemos y lo que no. No hay, por ahora, metricas publicas concretas, cuotas de mercado actualizadas ni nombres especificos de nuevos competidores asociados a este giro narrativo. Lo verificable es el cambio de marco: el sector ya no se piensa como un duopolio cerrado. Esa distincion importa porque las decisiones de compra corporativas se basan tanto en la realidad tecnica como en la percepcion de hacia donde se mueve el mercado.

    El contexto ayuda a entenderlo. Cuando ChatGPT popularizo la IA generativa, OpenAI marco el ritmo y Anthropic se posiciono como la alternativa centrada en seguridad y modelos de contexto largo. Esa narrativa binaria fue util para divulgar, pero invisibilizo a los modelos abiertos, a los proveedores cloud que empaquetan varios modelos y a los especialistas verticales.

    Implicaciones de mercado para los proveedores de IA

    Si el relato deja de girar en torno a dos nombres, la primera consecuencia afecta al poder de negociacion. Un comprador que asume que solo existen dos opciones acepta condiciones, precios y hojas de ruta que no controla. Un mercado de proveedores de IA percibido como plural cambia esa ecuacion: aparece la posibilidad real de comparar, de combinar modelos segun la tarea y de presionar en precio. La diversificacion beneficia al lado de la demanda.

    Para los propios proveedores, el efecto es doble. Los dos lideres siguen teniendo ventaja en marca, talento y capacidad de computo, pero pierden el monopolio de la atencion. Eso abre hueco a modelos abiertos, a hyperscalers que ofrecen catalogos multiproveedor y a empresas que se especializan en nichos concretos como codigo, legal o salud. La competencia se desplaza de quien tiene el modelo mas grande a quien resuelve mejor un problema de negocio especifico.

    Ahora bien, sin datos duros que respalden el cambio, conviene tratarlo como una señal de tendencia, no como una transformacion consumada. El riesgo es confundir un cambio de conversacion con un cambio de cuotas reales de adopcion, que es algo que el contenido disponible no demuestra.

    Que significa este movimiento para el mercado

    Para los compradores empresariales, la lectura practica es evitar el lock-in prematuro. Atar todo el stack a un unico proveedor —sea cual sea— concentra riesgo: cambios de precio, deprecacion de modelos o limites de cuota pueden golpear sin margen de maniobra. Diseñar la integracion con una capa de abstraccion que permita intercambiar modelos reduce ese riesgo y aprovecha justamente la pluralidad del mercado de proveedores de IA.

    Para los proveedores cloud, este giro refuerza su posicion como intermediarios: vender acceso a varios modelos desde una misma plataforma es mas atractivo cuando el cliente quiere optar y no casarse. Para los competidores mas pequeños y los modelos abiertos, es una ventana de oportunidad: dejan de competir contra una narrativa de duopolio y pueden venderse por especializacion, coste o control del dato. Para los buyers, la recomendacion es separar la decision tecnica de la moda mediatica y evaluar cada modelo por su rendimiento en su caso de uso real, no por su cuota de titulares. La pregunta util no es quien gana, sino que combinacion resuelve mi problema al menor coste y con la menor dependencia.

    Analisis Blixel

    Conviene desconfiar de los relatos de mercado que no traen numeros debajo. Aqui hay una intuicion razonable —el sector es mas plural de lo que sugiere el duelo de dos marcas— pero la afirmacion llega sin metricas, sin competidores nombrados y sin desarrollos tecnicos que la sostengan. Eso no la invalida, pero obliga a tratarla como hipotesis de trabajo y no como hecho consumado. Para una PYME o un equipo tecnico, la conclusion accionable es independiente de quien acabe ganando: no construyas tu producto pegado a una sola API como si fuera la unica posible. La capa de abstraccion entre tu aplicacion y el modelo cuesta poco al principio y vale oro cuando el proveedor sube precios, cambia condiciones o aparece una opcion mas barata que hace lo mismo. El error que vemos repetirse es el contrario: equipos que eligen modelo por inercia mediatica, escriben todo el codigo contra ese proveedor y luego descubren que migrar es un proyecto en si mismo. La pluralidad del mercado solo es una ventaja si tu arquitectura esta preparada para aprovecharla. Si no, la diversidad de proveedores es teorica y tu sigues atado. Nuestra recomendacion es sencilla: evalua por caso de uso, mide coste real por tarea y diseña para poder cambiar. La narrativa cambiara otra vez en seis meses; tu arquitectura deberia sobrevivir a esos cambios.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • El jefe de IA de Orange ficha por Anthropic en Paris

    El jefe de IA de Orange ficha por Anthropic en Paris

    El fichaje del jefe de IA de Orange por Anthropic confirma que la batalla por el talento en inteligencia artificial ya no se libra solo en San Francisco. Steve Jarrett, hasta ahora director de inteligencia artificial de la teleco francesa Orange, se incorpora a Anthropic y estara basado en Paris. El movimiento forma parte de la expansion de la compania por Europa, un mercado donde los desarrolladores de modelos llevan meses reforzando presencia comercial y de producto. Mas alla del nombre propio, la decision dice mucho sobre como Anthropic quiere crecer fuera de Estados Unidos.

    Que ha pasado y por que importa

    Steve Jarrett deja su puesto como responsable de inteligencia artificial en Orange para incorporarse a Anthropic, segun se ha conocido. Su base de operaciones sera Paris, y su llegada se enmarca dentro del esfuerzo de la empresa por ampliar su presencia en Europa. El dato relevante no es solo la persona, sino el perfil: alguien que ha dirigido la estrategia de IA en una gran operadora europea, con experiencia directa en desplegar tecnologia a escala dentro de una organizacion compleja y altamente regulada.

    El fichaje del jefe de IA de Orange por Anthropic encaja en un patron que se repite entre los grandes laboratorios de modelos. Tras consolidar su producto Claude y sus acuerdos con clientes empresariales, Anthropic necesita equipos locales que entiendan el tejido corporativo de cada region. Contratar a un directivo procedente de una teleco continental, en lugar de importar perfiles desde Estados Unidos, sugiere una apuesta por la cercania al cliente europeo y por interlocutores que conocen las particularidades del mercado, desde la cultura de compra hasta las exigencias normativas.

    Implicaciones de mercado de la expansion europea

    La eleccion de Paris como base de Jarrett no es casual. Francia se ha posicionado como uno de los polos de IA mas activos de Europa, con un ecosistema de startups, inversion publica y atencion politica que conviene a cualquier proveedor que quiera crecer en el continente. Situar a un alto cargo alli refuerza el mensaje de que la expansion europea de Anthropic no se limita a abrir una oficina comercial, sino a construir capacidad de relacion con grandes cuentas y administraciones.

    El fichaje del jefe de IA de Orange por Anthropic tambien tensiona el mercado de talento. Las telecos, bancos y aseguradoras europeas han invertido en perfiles directivos de IA durante los ultimos anos, y ahora los laboratorios de modelos compiten directamente por esas mismas personas. Para empresas como Orange, perder a su responsable de IA frente a un proveedor de la talla de Anthropic ilustra lo dificil que resulta retener talento senior cuando los desarrolladores de modelos ofrecen estar en el centro de la tecnologia, no en el lado del cliente.

    Que significa este movimiento para el mercado

    Para los competidores directos de Anthropic en Europa, el mensaje es claro: la fase de simple comercializacion remota desde Estados Unidos ha terminado. Quien quiera vender modelos a la gran empresa europea necesitara equipos locales con credibilidad sectorial. OpenAI, Google y los actores europeos como Mistral tendran que medir su despliegue de talento directivo en el continente, porque la competencia ya no es solo de producto, sino de relacion comercial y conocimiento regulatorio.

    Para los compradores empresariales, la noticia es relativamente buena: tener interlocutores locales con experiencia en telecomunicaciones y entornos regulados facilita conversaciones mas realistas sobre cumplimiento, integracion y soporte. Para proveedores e integradores, el movimiento abre oportunidades de partenariado en torno a un ecosistema europeo de Anthropic que crece. Y para Orange, supone un recordatorio incomodo de que la estrategia de IA propia compite por el mismo talento que sus proveedores, lo que puede empujar a las grandes corporaciones a revisar como atraen y retienen a sus responsables de inteligencia artificial.

    Analisis Blixel

    Contratar a un directivo que viene de gestionar IA dentro de una gran teleco, y no a otro ingeniero de Silicon Valley, revela una lectura madura del mercado europeo. Vender modelos a una operadora, un banco o una aseguradora del continente exige entender ciclos de compra largos, comites de riesgo y un marco regulatorio que no perdona la improvisacion. Quien ha estado al otro lado de la mesa sabe donde se atascan los proyectos. Esa es la verdadera ventaja del perfil que aterriza en Paris.

    Tambien hay una lectura menos amable para las grandes empresas. Si los laboratorios de modelos se llevan a los responsables internos de IA, las corporaciones europeas se arriesgan a vaciar su capacidad de criterio justo cuando mas la necesitan. Depender por completo de un proveedor para decidir que IA se adopta y como es una posicion fragil. Las companias deberian preguntarse si estan formando equipos capaces de evaluar tecnologia con independencia o si delegan ese juicio en quien les vende.

    Para las PYMEs el efecto es indirecto pero real: cuanto mas se acerca un proveedor al mercado local, mas accesibles se vuelven el soporte, la documentacion y los partners cercanos. No conviene sobreinterpretar un fichaje, pero la direccion es coherente. Europa deja de ser un mercado atendido a distancia y pasa a tener equipos sobre el terreno. Eso, a medio plazo, suele traducirse en mejores condiciones para quien compra.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Netris capta 15 millones de a16z para neoclouds de IA

    Netris capta 15 millones de a16z para neoclouds de IA

    La financiacion de neocloud para IA de Netris acaba de marcar otro punto en el mapa de la carrera por la infraestructura especializada: la empresa ha cerrado una ronda Serie A de 15 millones de dolares liderada por Andreessen Horowitz (a16z). El dinero ira destinado a acelerar el despliegue de su plataforma de neocloud, pensada para cargas de trabajo de inteligencia artificial. En un sector donde montar y operar clusters de GPU sigue siendo lento y tecnicamente complejo, Netris apuesta por reducir esos tiempos. Aqui repasamos que hay detras de la operacion y por que importa.

    Que ha pasado y por que importa

    Netris ha levantado una ronda de financiacion Serie A de exactamente 15 millones de dolares, con Andreessen Horowitz (a16z) como inversor principal. El objetivo declarado es desarrollar su plataforma de infraestructura cloud especializada en IA y acelerar el despliegue de neoclouds optimizados para cargas de trabajo de inteligencia artificial. La propuesta de la compania se centra en reducir los tiempos de implementacion y la complejidad tecnica que hoy supone poner en marcha este tipo de infraestructura.

    El termino neocloud designa a una nueva camada de proveedores que ofrecen capacidad de computo enfocada casi exclusivamente en GPU para entrenamiento e inferencia de modelos, en contraste con los hiperescalares generalistas. La financiacion de neocloud para IA de Netris encaja en una tendencia mas amplia: a medida que la demanda de computo para IA se dispara, los inversores buscan empresas que resuelvan el cuello de botella operativo, no solo la potencia bruta. Que a16z lidere la ronda anade peso a la apuesta por el segmento.

    Implicaciones tecnicas y de mercado

    El valor que promete Netris no esta en fabricar GPUs ni en construir centros de datos, sino en la capa de orquestacion y red que conecta todo eso. Desplegar un neocloud funcional exige resolver networking de alto rendimiento, aislamiento de tenants, automatizacion del aprovisionamiento y gestion de clusters a escala. Es precisamente ahi donde la complejidad tecnica frena a muchos operadores. Si la plataforma cumple lo que anuncia, el ahorro estaria en semanas de ingenieria y en reducir la dependencia de equipos altamente especializados.

    La financiacion de neocloud para IA de Netris tambien refleja como se esta segmentando el mercado de computo. Frente a los hiperescalares, proliferan operadores regionales y verticales que necesitan herramientas para competir sin reinventar la rueda. Una ronda de 15 millones no convierte a Netris en gigante, pero sienta una posicion en una capa estrategica: el software que hace operables las granjas de GPU. El respaldo de a16z funciona ademas como senal para otros fondos y como puerta de entrada a su red de contactos en el sector.

    Que significa este movimiento para el mercado

    Para los operadores de neocloud que estan naciendo, la aparicion de proveedores como Netris reduce la barrera de entrada: no todos pueden permitirse un equipo de ingenieria de redes capaz de orquestar miles de GPU. Eso podria traducirse en mas competidores y, a medio plazo, presion sobre los precios de computo para IA. Para los hiperescalares, es un recordatorio de que la demanda desborda su oferta y de que estan apareciendo capas intermedias que les disputan margen en nichos concretos. Para los compradores de computo (startups de IA, equipos de datos, integradores), mas operadores significan mas opciones y menos riesgo de quedar atados a un solo proveedor. Para los proveedores de hardware, cualquier herramienta que acelere el despliegue de clusters acelera tambien la venta de GPUs y equipamiento de red. Y para el resto de inversores, la entrada de a16z en este segmento valida la tesis de que la oportunidad no esta solo en los modelos, sino en la infraestructura que los sostiene. El tamano de la ronda sugiere una apuesta temprana mas que una consolidacion: habra que ver si Netris convierte el capital en cuota real.

    Analisis Blixel

    Lo interesante de operaciones como esta no es la cifra, que es modesta para los estandares actuales del sector, sino donde se coloca el dinero. El foco se esta desplazando de quien tiene mas GPUs a quien sabe operarlas con menos friccion. Esa capa de orquestacion y red es poco glamurosa, pero es exactamente la que decide si un cluster genera ingresos en semanas o se queda parado meses por problemas de configuracion. Aqui es donde se gana o se pierde dinero de verdad. Dicho esto, conviene templar el entusiasmo: 15 millones dan para construir producto y captar primeros clientes, no para dominar un mercado donde tambien empujan los hiperescalares con recursos infinitos. El riesgo para cualquier empresa en esta posicion es quedar atrapada entre operadores que prefieren desarrollar su propia tecnologia y plataformas que acaban absorbiendo la funcionalidad por defecto. Para una PYME espanola que evalua IA, el aprendizaje no es invertir en neoclouds, sino entender que el coste real del computo para IA depende tanto de la operacion como del hardware. Antes de comprometerse con un proveedor, pregunte por tiempos de aprovisionamiento, garantias de disponibilidad y portabilidad de cargas. La infraestructura barata sobre el papel se encarece cuando tardas meses en ponerla a producir. El movimiento de a16z confirma que ese terreno intermedio es donde se libra ahora la batalla.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Claude le come terreno a ChatGPT entre usuarios de pago

    Claude le come terreno a ChatGPT entre usuarios de pago

    El crecimiento de Claude entre usuarios de pago se ha acelerado de forma notable en los ultimos meses, segun los datos de transacciones con tarjeta de credito recopilados por Indagari. La aplicacion de Anthropic ha sumado un 75% mas de consumidores que pagan por IA desde enero de 2026, una senal de que la compania empieza a salir del nicho de desarrolladores empresariales para disputar el mercado de consumo general. Ese terreno ha estado dominado por OpenAI y su ChatGPT desde el principio, lo que convierte estos numeros en un cambio relevante de tendencia.

    Que dicen los datos y por que importan

    El indicador mas claro del crecimiento de Claude entre usuarios de pago son las transacciones con tarjeta de credito que rastrea Indagari. Esa fuente mide gasto real, no descargas ni registros gratuitos, por lo que refleja personas dispuestas a abonar una suscripcion mensual. El aumento del 75% desde enero de 2026 indica que la base de Anthropic ya no se limita a equipos tecnicos que integran su API, sino que incluye consumidores individuales que eligen pagar por la herramienta para su uso cotidiano.

    A ese dato se suma una segunda senal procedente de la plataforma de formacion DataCamp. Alli, «Claude» se ha convertido en el termino mas buscado, superando incluso a «IA» como busqueda generica. La demanda de cursos sobre Claude ha aumentado 18 veces en los ultimos 30 dias y supera a ChatGPT en una proporcion de tres a uno entre usuarios autodidactas. Cuando el interes formativo crece a ese ritmo, suele anticipar adopcion sostenida: la gente no aprende a usar una herramienta que piensa abandonar a corto plazo.

    Implicaciones de mercado del avance de Claude

    Anthropic ha construido su reputacion entre desarrolladores y empresas, con Claude como referencia en tareas de programacion y razonamiento sobre documentos extensos. El crecimiento de Claude entre usuarios de pago en el segmento de consumo sugiere que esa imagen tecnica se esta traduciendo en confianza para el publico general. Es un movimiento estrategico relevante: el mercado de consumo aporta volumen, recurrencia de ingresos y datos de uso a escala que retroalimentan el producto.

    Para OpenAI, el dato pone presion sobre una posicion que parecia consolidada. ChatGPT sigue siendo lider en numero absoluto de usuarios, pero perder ritmo entre los que pagan importa mas que perderlo entre los gratuitos, porque ahi esta el margen. El interes formativo medido por DataCamp tambien actua como indicador adelantado de hacia donde se mueve el talento que despues llevara estas herramientas a sus empresas. Si el patron se mantiene, el duopolio de facto en IA conversacional dejaria de tener un favorito tan claro.

    Que significa este movimiento para el mercado

    Para los proveedores de IA conversacional, el avance de Claude rompe la inercia de que ChatGPT es la opcion por defecto. Eso obliga a OpenAI a defender precio y diferenciacion, y abre una negociacion mas favorable para los compradores: mas competencia suele traducirse en mejores planes y menos dependencia de un unico proveedor. Las empresas que ya usan IA harian bien en no atarse a una sola herramienta y en evaluar Claude y ChatGPT con sus propios casos reales, no por reputacion. Para los competidores secundarios, el mensaje es que el liderazgo en consumo es disputable y que la formacion de usuarios es un campo de batalla tan importante como el producto. Para integradores y plataformas de formacion, la demanda multiplicada por 18 en DataCamp marca una oportunidad clara: el contenido educativo sobre Claude tiene ahora mas traccion que el dedicado a ChatGPT entre autodidactas, y esa ventana de interes no durara indefinidamente.

    Analisis Blixel

    Conviene leer estas cifras con cabeza fria. Un 75% de aumento suena espectacular, pero parte de una base mucho menor que la de OpenAI, asi que medir crecimiento relativo sin contexto de tamano absoluto infla la percepcion. Dicho esto, la combinacion de gasto real con tarjeta y demanda formativa disparada es mas solida que cualquier metrica de vanidad: son dos senales independientes que apuntan en la misma direccion. Anthropic esta consiguiendo algo dificil, que es trasladar su credibilidad tecnica al publico que no programa. El que un termino de marca supere a la busqueda generica «IA» dice mucho sobre como la gente esta empezando a pensar en estas herramientas. Para una PYME espanola la lectura util no es «cambiate a Claude», sino «deja de asumir que solo existe ChatGPT». La competencia real beneficia a quien compra: presiona precios y empuja mejoras. Lo sensato es probar ambas con tareas concretas del negocio, medir resultados y decidir con datos propios, no por titulares. Tambien vale la pena vigilar la formacion interna: si tu equipo aprende solo una herramienta, te vuelves dependiente de ella. La diversificacion de proveedores, hace meses una rareza, empieza a ser una decision de gestion sensata. El mercado de IA conversacional deja de tener un ganador unico, y eso es buena noticia para todos los que la usan en vez de venderla.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • AWS conecta tus APIs REST viejas con agentes IA

    AWS conecta tus APIs REST viejas con agentes IA

    La propuesta de integrar servicios REST legacy con agentes IA sin tocar la logica de negocio existente tiene nombre: agentic overlays. AWS acaba de publicar una arquitectura de capas wrapper que permite a servicios REST tradicionales participar en comunicacion Agent-to-Agent (A2A) y exponerse como herramientas compatibles con Model Context Protocol (MCP). La idea es directa: reutilizar lo que ya funciona en produccion como si fueran agentes, en lugar de montar y mantener una infraestructura paralela solo para encajar en el mundo de los agentes.

    Que ha propuesto AWS y por que importa

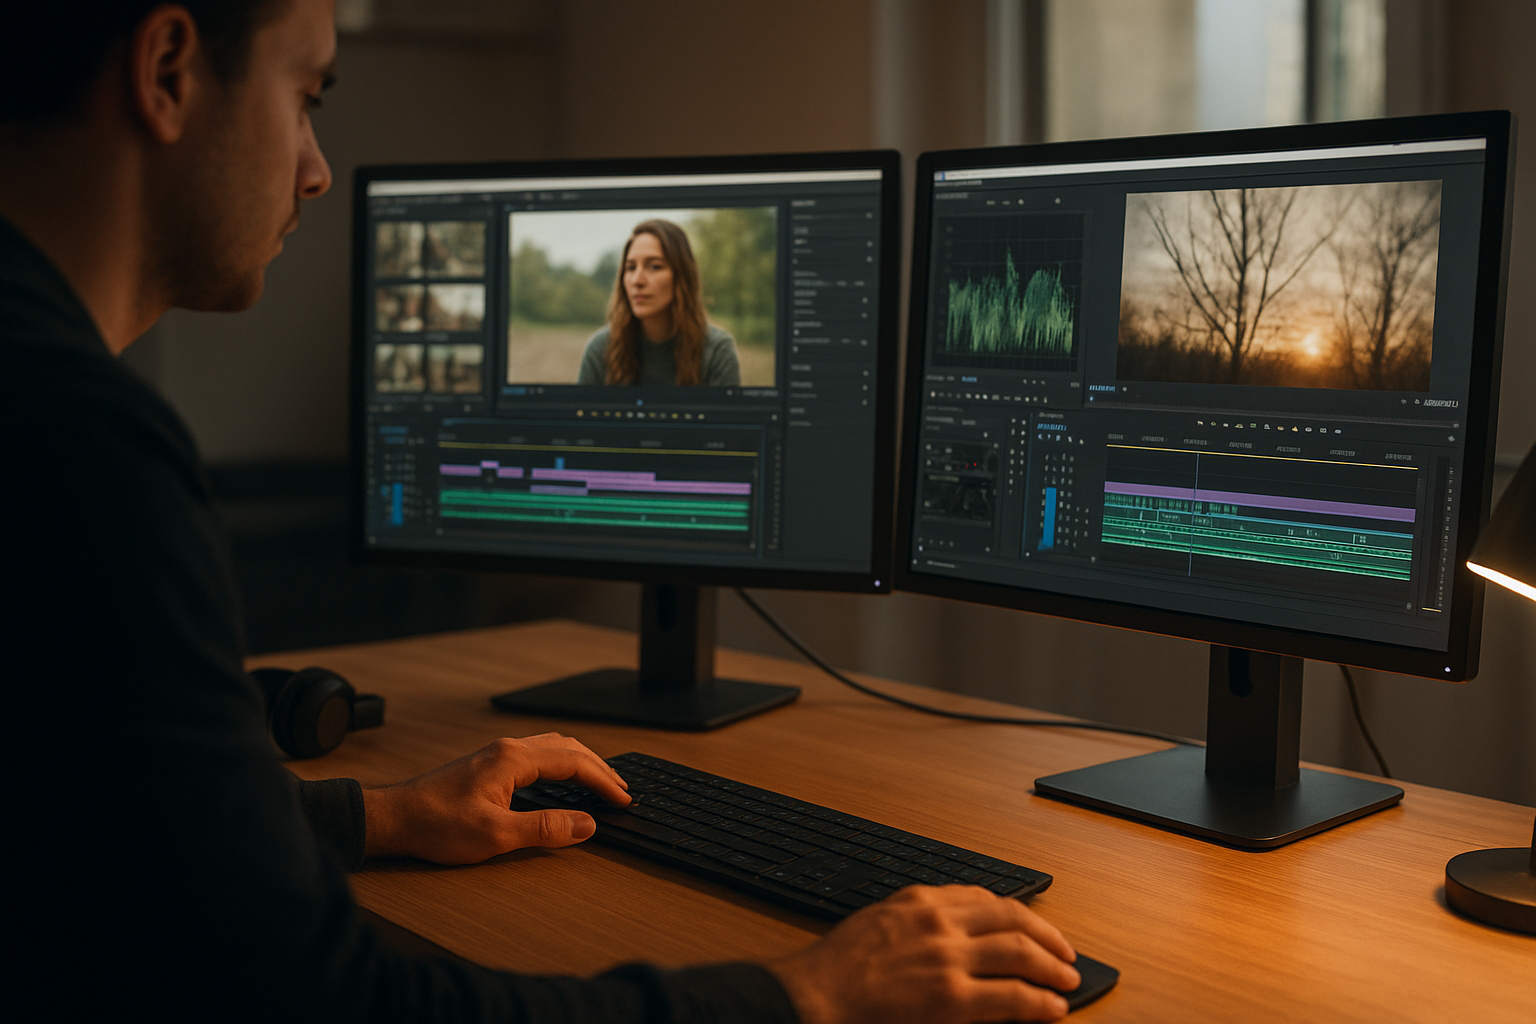
    AWS presenta una arquitectura de capas wrapper que envuelve servicios REST existentes para que puedan hablar el protocolo A2A sin reescribir su codigo interno. La capa actua como traductor bidireccional: convierte los mensajes agentivos que llegan desde un orquestador o desde otro agente en payloads REST que el servicio original entiende, y devuelve la respuesta transformada de nuevo al formato que espera el ecosistema de agentes. Los endpoints REST se exponen ademas como herramientas MCP, el estandar que se esta imponiendo para que los modelos invoquen capacidades externas.

    El motivo por el que esto importa es practico, no teorico. Muchas empresas tienen decenas de servicios REST en produccion que funcionan bien y que nadie quiere tocar. La narrativa de los agentes solia implicar reescribir o duplicar esa logica para encajarla en flujos agentivos. Al integrar servicios REST legacy mediante estos overlays, AWS plantea reutilizar la inversion ya hecha y reducir la complejidad operacional, evitando justamente esa infraestructura paralela que multiplica costes y puntos de fallo.

    Implicaciones tecnicas de los agentic overlays

    Tecnicamente, el enfoque se apoya en dos protocolos que conviene separar. A2A regula como se comunican los agentes entre si: descubrimiento, negociacion de tareas y paso de mensajes. MCP, por su parte, estandariza como un modelo accede a herramientas y datos externos. La propuesta de integrar servicios REST legacy une ambos mundos colocando una capa que entiende los dos extremos: por fuera habla A2A y MCP, por dentro habla HTTP y JSON contra el servicio de siempre.

    AWS acompana la propuesta con arquitecturas de referencia y codigo de ejemplo para implementar estas capas sobre servicios Flask legacy, un detalle relevante porque Flask es habitual en backends Python que llevan anos en marcha. La transformacion de mensajes agentivos en payloads REST es bidireccional, lo que significa que el servicio puede tanto recibir invocaciones como devolver resultados dentro de un flujo de agentes. El resultado es que un endpoint que hoy responde a una llamada HTTP corriente puede, manana, ser una herramienta que un agente descubre y usa de forma autonoma, sin que el equipo de backend reescriba nada.

    Como pueden aplicar esto las empresas hoy

    Si tu empresa tiene una capa de servicios REST estable, este patron es candidato a una prueba de concepto acotada. El movimiento sensato es elegir uno o dos endpoints de bajo riesgo (consultas de solo lectura, por ejemplo) y envolverlos con un agentic overlay para que un agente los invoque, antes de exponer nada que escriba en sistemas criticos. Asi mides latencia anadida, comportamiento ante errores y coste real sin comprometer produccion.

    En cuanto a ROI, el ahorro esta en no reescribir ni duplicar logica de negocio: reutilizas servicios que ya pagas y mantienes. Lo que debes evitar es convertir el overlay en un cajon de sastre donde acabe colandose logica de negocio nueva; la capa debe limitarse a traducir entre A2A/MCP y REST. Conviene tambien vigilar la observabilidad: al insertar una capa intermedia que habla con agentes, necesitas trazas claras de quien invoca que y con que permisos. La autenticacion y el control de acceso del servicio original no desaparecen, pero ahora hay un actor mas (el agente) cuyo comportamiento es menos predecible que el de un cliente HTTP tradicional. Empieza pequeno, instrumenta bien y escala solo cuando los numeros cuadren.

    Analisis Blixel

    El verdadero problema de la fiebre agentica nunca fue el modelo, sino el coste de conectar esos agentes con sistemas que llevan anos funcionando. Por eso un patron tan poco glamuroso como una capa traductora entre protocolos resulta mas util que muchos anuncios de modelos. Reconocer que la mayoria de empresas no va a reescribir su backend para abrazar los agentes es, simplemente, leer bien la realidad operativa.

    Dicho esto, hay matices que conviene no ignorar. Una capa wrapper anade latencia, un punto de fallo y una superficie de seguridad nueva. Que un agente pueda descubrir e invocar tus endpoints es comodo y peligroso a partes iguales: las garantias de control de acceso tienen que ser tan estrictas como con cualquier cliente externo, o mas, porque el agente decide por su cuenta. Tambien existe el riesgo de dependencia: apoyarse en arquitecturas de referencia de un unico proveedor cloud condiciona decisiones futuras, aunque los protocolos subyacentes sean abiertos. Nuestra lectura es que este patron tiene sentido cuando ya tienes una capa REST madura y un caso de uso agentico concreto que justifique la integracion, no como ejercicio para estar a la moda. La pregunta correcta no es si puedes conectar tus servicios con agentes, sino si hay una tarea que un agente resuelva mejor que un flujo tradicional. Si la respuesta es no, el overlay sobra.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Adobe compra Topaz Labs para reforzar Firefly

    Adobe compra Topaz Labs para reforzar Firefly

    La adquisicion de Topaz Labs por Adobe marca uno de los movimientos mas claros de consolidacion en el mercado de la edicion creativa. Adobe ha anunciado la compra de Topaz Labs, una empresa con mas de dos decadas dedicada a modelos de IA para mejora de imagen y video, premiada con un Emmy el ano pasado por su tecnologia de produccion. La operacion no es una apuesta especulativa: incorpora tecnologia madura y probada a una suite que ya domina el sector profesional, en plena ofensiva contra rivales como Canva y Blackmagic Design.

    Que ha pasado y por que importa

    Adobe ha confirmado la compra de Topaz Labs, cuyos modelos Astra y Wonder se integraran en Creative Cloud y en la aplicacion Firefly. La adquisicion de Topaz Labs por Adobe tiene una particularidad tecnica relevante: Topaz ha demostrado capacidad para ejecutar modelos de video complejos sobre GPUs de consumo, no solo en infraestructura de centro de datos. Eso permite acercar el procesamiento pesado a la maquina del usuario final, algo poco habitual en herramientas de este nivel.

    La transaccion se cerrara en la segunda mitad de 2026, un plazo largo que sugiere una integracion gradual mas que un lanzamiento inmediato. Topaz no es una startup recien creada que vende promesas: acumula mas de veinte anos de trabajo en upscaling, reduccion de ruido y restauracion de material, y su Emmy avala su uso en entornos de produccion reales. Adobe no compra una idea, compra un catalogo de modelos funcionando en flujos profesionales y una base de usuarios que ya paga por ellos.

    Implicaciones tecnicas y de mercado

    La logica de la adquisicion de Topaz Labs por Adobe es de retencion. Adobe quiere que el editor que necesita escalar un video a 4K, limpiar ruido o restaurar metraje antiguo no salga de su ecosistema para hacerlo con una herramienta de terceros. Integrar Astra y Wonder en Firefly y Creative Cloud cierra ese hueco. La capacidad de correr modelos de video exigentes en GPUs de consumo tambien reduce la dependencia de procesamiento en la nube, lo que abarata costes de inferencia y mejora la latencia percibida.

    En el plano competitivo, el movimiento responde directamente a Canva, que ha escalado rapido en el segmento de edicion accesible, y a Blackmagic Design con DaVinci Resolve en video profesional. Adobe defiende su flanco mas vulnerable: el de los usuarios que combinan su suite con utilidades especializadas externas. Al absorber una de las mejores, elimina una alternativa del mercado y refuerza el coste de cambiar de plataforma. Para quien usa Topaz hoy de forma independiente, el plazo hasta 2026 abre incertidumbre sobre precios, licencias y continuidad del producto autonomo.

    Que significa este movimiento para el mercado

    Para los competidores, la lectura es que Adobe esta dispuesta a comprar talento y tecnologia probada antes que construirla en casa, lo que eleva el valor de cualquier startup solida de mejora de imagen y video. Canva y Blackmagic tendran que decidir si responden con desarrollo propio o con sus propias adquisiciones. Para los proveedores y desarrolladores de herramientas independientes, el mensaje es ambivalente: existe via de salida via compra, pero el espacio para crecer en solitario frente a un ecosistema integrado se estrecha.

    Para los compradores y usuarios profesionales, la consolidacion suele significar menos opciones y mayor dependencia de un unico proveedor. Quien hoy use Topaz como pieza suelta deberia vigilar la hoja de ruta del producto autonomo y las condiciones de licencia tras el cierre en 2026. Las empresas que evaluen su stack de edicion harian bien en no asumir que el Topaz independiente seguira igual: conviene planificar alternativas y revisar contratos antes de quedar atados a decisiones que Adobe aun no ha detallado.

    Analisis Blixel

    Comprar capacidad probada en lugar de desarrollarla desde cero es una decision sensata cuando el tiempo de mercado pesa mas que el orgullo de ingenieria. Adobe lleva anos invirtiendo en IA generativa con Firefly, pero la mejora de imagen y video tiene un componente tecnico muy especifico donde Topaz ya habia ganado, literalmente, premios. Integrar eso es mas rapido y barato que replicarlo. El detalle que mas nos interesa no es el premio ni la marca, sino la ejecucion de modelos de video pesados en GPUs de consumo: ahi hay una ventaja de coste de inferencia que muchos pasan por alto y que explica buena parte del atractivo de la operacion. El plazo hasta 2026 es la nota de cautela. Una integracion tan diferida deja en el aire que pasara con el producto independiente, con sus precios y con los usuarios que dependen de el hoy. La historia reciente de las adquisiciones de software muestra que las herramientas absorbidas suelen perder flexibilidad y subir de precio al diluirse en una suite. Para una PYME o un estudio pequeno, la leccion practica es no atar la operativa a una herramienta cuyo dueno acaba de cambiar sin un plan B claro. La consolidacion da comodidad, pero reduce poder de negociacion. Conviene mantener la cabeza fria y no confundir un buen movimiento corporativo de Adobe con una buena noticia automatica para el usuario.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • Nokia lleva sus redes autonomas a la nube de AWS

    Nokia lleva sus redes autonomas a la nube de AWS

    La apuesta de redes autonomas para operadores da un paso concreto: Nokia y Amazon Web Services han ampliado su colaboracion para llevar la pila operacional completa de las telecos a la nube. El objetivo declarado es facilitar que los operadores gestionen sus redes con un grado mayor de automatizacion, en un contexto donde la carga de la IA presiona la infraestructura. No es un anuncio de producto de consumo ni un avance de laboratorio: es un movimiento de mercado entre dos pesos pesados que reordena como se compra y se opera infraestructura de telecomunicaciones.

    Que ha pasado y por que importa

    Nokia y AWS han extendido un acuerdo previo para entregar lo que ambas compañias describen como redes autonomas pensadas para la era de la IA. El nucleo del anuncio es la posibilidad de que los operadores ejecuten su pila operacional completa en la nube de AWS, en lugar de mantenerla integramente sobre infraestructura propia on-premise. Eso afecta a sistemas de gestion, orquestacion y operacion de red que tradicionalmente vivian en los centros de datos del propio operador.

    El movimiento encaja en una tendencia de fondo del sector telco: la migracion progresiva de funciones de red hacia entornos cloud y la externalizacion de cargas operativas. Durante años, los operadores han mantenido sus sistemas operacionales bajo control directo por razones de latencia, soberania del dato y continuidad de servicio. Que un fabricante de equipos de red como Nokia empuje activamente sus capacidades hacia un hyperscaler como AWS marca una direccion clara sobre donde espera que se concentre el gasto en los proximos ciclos de inversion. La mencion explicita a las redes autonomas señala ademas que la automatizacion deja de ser un argumento de marketing para convertirse en criterio de compra.

    Implicaciones tecnicas y de mercado

    Llevar la pila operacional completa a la nube cambia la economia del operador. En lugar de amortizar hardware propio, se desplaza hacia un modelo de consumo donde la capacidad escala con la demanda. Para redes que deben absorber picos derivados de cargas de IA, esa elasticidad es el argumento mas tangible. La contrapartida es la dependencia de un proveedor cloud para funciones criticas, con las consideraciones de soberania, portabilidad y coste recurrente que eso implica.

    El acuerdo tambien posiciona a Nokia frente a sus competidores directos en equipamiento de red, que mantienen sus propias estrategias cloud y alianzas con otros hyperscalers. La señal para el mercado es que las redes autonomas se entregaran cada vez mas como servicio operado sobre infraestructura de terceros, y no como software instalado y gestionado puertas adentro. Para los operadores compradores, la decision deja de ser puramente tecnica: pasa a ser una eleccion estrategica sobre con quien atan su capa operacional durante los proximos años. La promesa de automatizacion reduce costes de operacion, pero concentra el riesgo en menos proveedores.

    Que significa este movimiento para el mercado

    Para los operadores, el atractivo es operacional: menos personal dedicado a tareas repetitivas de gestion de red y mayor capacidad de respuesta ante variaciones de trafico. Pero la decision de mover la pila operacional completa a AWS implica evaluar con cuidado la dependencia de proveedor, los costes recurrentes frente al modelo de capex tradicional y las exigencias regulatorias sobre soberania del dato, especialmente en Europa. La eleccion de un hyperscaler estadounidense para funciones criticas no es trivial bajo el marco normativo europeo.

    Para los competidores de Nokia en equipamiento de red, el acuerdo presiona a acelerar sus propias ofertas de redes autonomas en la nube o a reforzar alianzas equivalentes. Para AWS, refuerza su posicion como infraestructura de referencia para el sector telco, un mercado que llevaba tiempo cortejando. Y para los proveedores cloud rivales, es una señal de que la batalla por las cargas operativas de las telecomunicaciones se intensifica. El comprador que gana es el operador con escala suficiente para negociar; el que mas riesgo asume es el operador pequeño que adopta sin capacidad de salida.

    Analisis Blixel

    Conviene separar el titular del cambio real. Trasladar la operacion de una red a la nube de un tercero resuelve problemas de elasticidad y reduce carga operativa, pero introduce una dependencia estructural que no se revierte facilmente. Una vez que la pila operacional vive en un hyperscaler, el coste de cambiar de proveedor o de repatriar funciones es alto, y eso condiciona el poder de negociacion del operador a medio plazo. El concepto de redes autonomas suena a eficiencia inmediata, pero la autonomia de la red no equivale a autonomia del operador respecto a su proveedor de infraestructura. En Europa, ademas, la cuestion de la soberania del dato no es un tramite: para servicios criticos de telecomunicaciones, depender de infraestructura no europea abre debates regulatorios reales que un acuerdo comercial no disuelve. Nuestra lectura es que este tipo de movimientos beneficia primero a operadores grandes con equipos capaces de auditar contratos, medir el coste total a varios años y diseñar estrategias de salida. Para organizaciones mas pequeñas del ecosistema, la leccion util es la misma de siempre: la nube resuelve mucho, pero el modelo de consumo recurrente y la dependencia de proveedor deben entrar en la cuenta desde el primer dia, no descubrirse en la factura del tercer año.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.