Categoría: Negocios y Startups

  • Qualcomm apuesta por el 6G con IA para 2029

    Qualcomm apuesta por el 6G con IA para 2029

    Qualcomm ha puesto fecha a su gran apuesta: los primeros dispositivos 6G con IA llegarian al mercado en 2029, segun anuncio la compania durante el MWC Shanghai 2026. Un ejecutivo senior expreso confianza en que los equipos precomerciales podrian estar disponibles ya en 2028. La maniobra encaja en una estrategia clara: posicionar el 6G no como una simple mejora de velocidad, sino como la capa de conectividad pensada desde su origen para la era de la inteligencia artificial. Mas alla de los titulares, conviene separar lo confirmado de la hoja de ruta comercial que cada fabricante quiere imponer al sector.

    Que ha anunciado Qualcomm y por que importa

    Desde el escenario del MWC Shanghai 2026, Qualcomm reafirmo su mision de presentar el 6G como la tecnologia inalambrica de referencia para cargas de trabajo de inteligencia artificial. El mensaje central fue una fecha: 2029 como horizonte para los primeros dispositivos 6G con IA destinados al mercado, precedidos por equipos precomerciales que podrian aparecer tan pronto como en 2028. La declaracion provino de un ejecutivo senior de la compania, lo que le da peso de posicionamiento estrategico mas que de simple especulacion tecnica.

    El contexto ayuda a entender el movimiento. El 5G todavia esta en pleno despliegue en muchos mercados y aun no ha rentabilizado por completo las inversiones de operadores y fabricantes. Anunciar el 6G ahora, varios anos antes de su estandarizacion definitiva, es una forma habitual en la industria de marcar territorio, atraer atencion de operadores y orientar la conversacion del sector. Qualcomm, que vive en buena parte de licenciar tecnologia inalambrica, tiene un interes directo en liderar ese relato desde el principio.

    Implicaciones tecnicas y de mercado

    La idea de que los dispositivos 6G con IA se disenen pensando en la inteligencia artificial desde la base apunta a una integracion mas estrecha entre la red y el procesamiento de modelos. En la practica, eso supone gestionar latencias, distribuir computacion entre el dispositivo y la red, y optimizar el consumo energetico para tareas de IA que hoy exigen mucho del hardware local. Es un planteamiento coherente con la direccion del sector, aunque el detalle tecnico concreto todavia no esta cerrado: el estandar 6G ni siquiera esta finalizado.

    Para el mercado, la fecha de 2029 funciona como ancla. Operadores, fabricantes de chips y proveedores de equipos de red empiezan a alinear sus calendarios de inversion en torno a ese horizonte. Qualcomm busca repetir la posicion dominante que tuvo en la transicion al 5G, donde su cartera de patentes le dio una ventaja considerable. Anunciar pronto y con confianza es parte de esa partida: quien marca el ritmo del relato influye en como se reparten despues los ingresos por licencias y modems.

    Que significa este movimiento para el mercado

    El anuncio afecta primero a operadores y fabricantes, no a usuarios ni a empresas que consumen tecnologia. Para los operadores, la fecha de 2029 obliga a planificar inversiones cuando muchos aun amortizan el 5G; gestionar esa tension entre dos generaciones sera el verdadero reto financiero. Para los competidores de Qualcomm en chips y equipos de red, el calendario es una senal de que la carrera por las patentes 6G ya esta abierta, y llegar tarde al estandar tiene un coste alto en licencias futuras. Los fabricantes de dispositivos, por su parte, observan con cautela: comprometerse pronto con una tecnologia sin estandar cerrado implica riesgo. Para las empresas que simplemente compran conectividad, la recomendacion es no dejarse arrastrar por el ruido del 6G en decisiones a corto plazo: las inversiones en infraestructura de comunicaciones de los proximos tres o cuatro anos deben basarse en 5G y fibra, tecnologias maduras y disponibles. El 6G es, por ahora, una conversacion de hoja de ruta entre proveedores, no una opcion real de compra.

    Analisis Blixel

    Conviene leer cualquier fecha lanzada en una feria como lo que es: una herramienta de posicionamiento, no un compromiso de entrega. Cuando un fabricante de chips habla de 2029 para una tecnologia cuyo estandar aun no existe, esta marcando territorio frente a sus competidores y orientando las conversaciones con operadores, no firmando un contrato de disponibilidad. Eso no resta valor al anuncio, pero exige interpretarlo con calma. La asociacion entre 6G e inteligencia artificial tiene logica tecnica, porque distribuir computacion entre red y dispositivo es una direccion razonable del sector. El problema es el empaquetado: vender la IA como argumento de venta de una generacion de red que tardara anos en materializarse corre el riesgo de inflar expectativas, igual que ocurrio con varias promesas del 5G que tardaron en cumplirse. Para quien dirige una empresa, el mensaje practico es simple: ignore el 6G en su planificacion actual y concentrese en aprovechar bien la conectividad que ya tiene. Las decisiones de infraestructura de los proximos anos no deberian condicionarse por una tecnologia que, en el mejor escenario, llegara en formato precomercial en 2028. El ruido de feria es legitimo en su contexto, pero no es una guia de inversion. Lo prudente es seguir el desarrollo del estandar y volver a evaluar cuando haya hardware real y casos de uso verificables sobre la mesa.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • OpenAI disena su propio chip de la mano de Broadcom

    OpenAI disena su propio chip de la mano de Broadcom

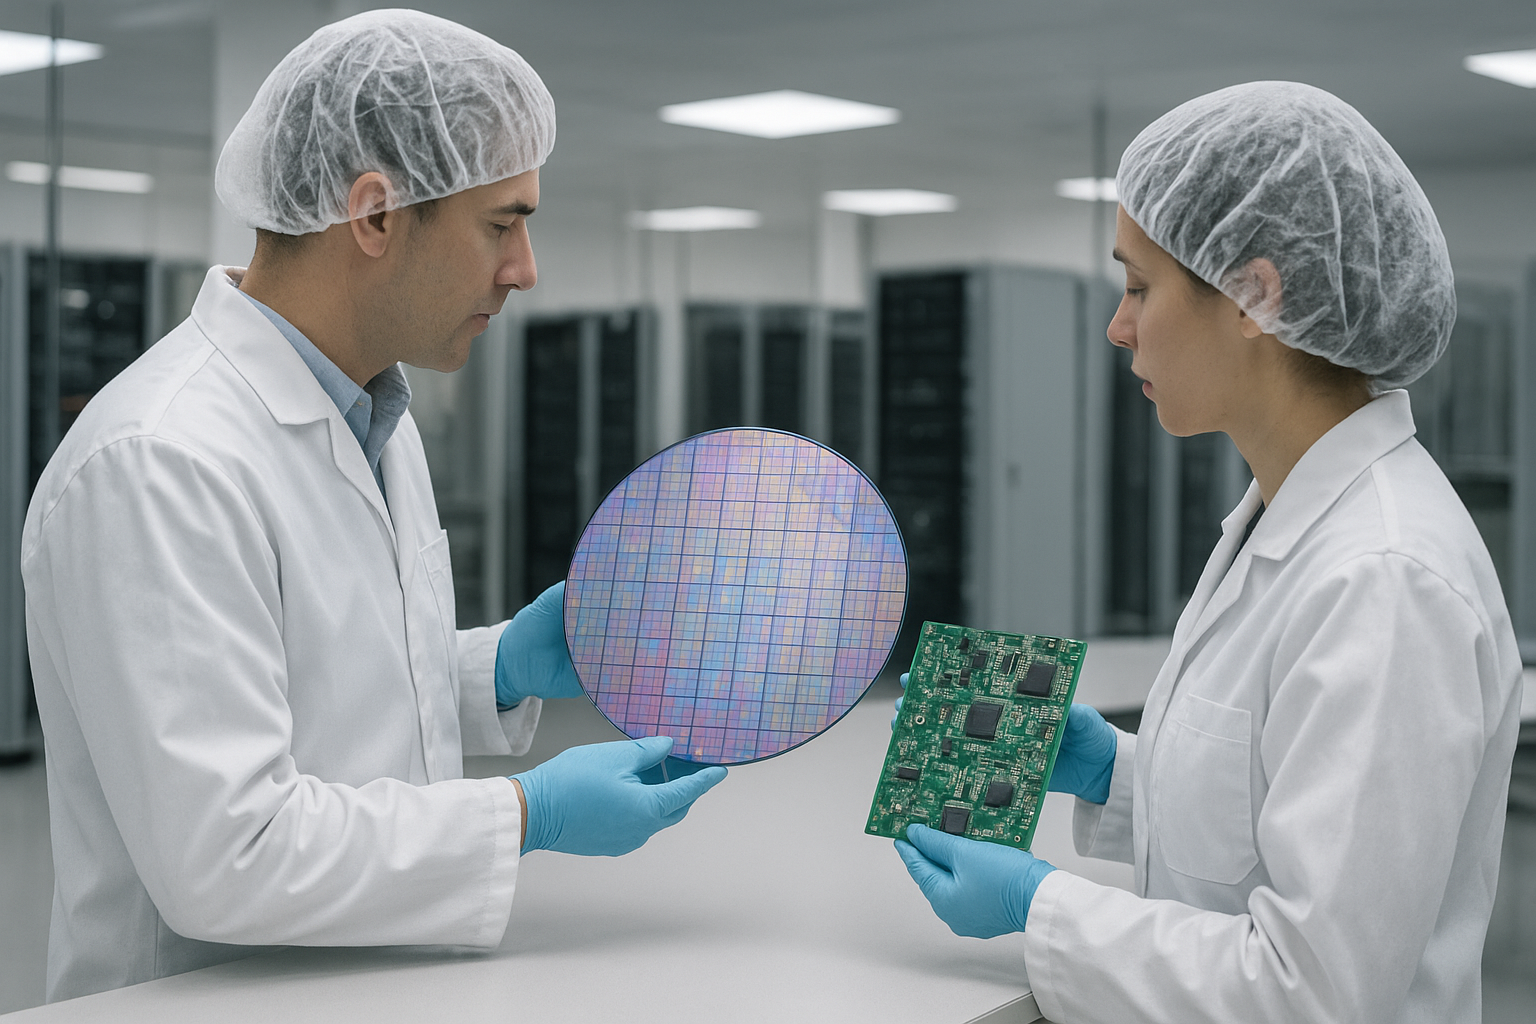
    El chip personalizado de OpenAI, desarrollado junto a Broadcom, marca un giro estrategico para la empresa detras de ChatGPT. Se trata de su primer procesador de inferencia disenado a medida, pensado para ejecutar mejor sus modelos de IA. No es un anuncio menor: significa que OpenAI deja de depender unicamente de proveedores externos y empieza a controlar la pieza mas cara y critica de su operacion. En este articulo desgranamos que se ha anunciado realmente, por que importa para el sector y que implicaciones tiene este movimiento para el resto del mercado.

    Que ha pasado y por que importa

    OpenAI ha revelado su primer procesador de inferencia construido a medida, desarrollado en asociacion con Broadcom. La inferencia es la fase en la que un modelo ya entrenado responde a las peticiones de los usuarios: cada conversacion con ChatGPT, cada generacion de texto o imagen, consume potencia de calculo de inferencia. Es el coste recurrente mas alto de cualquier servicio de IA a gran escala, y crece con cada usuario nuevo.

    Disenar un chip propio para esta tarea forma parte de una estrategia para obtener ventaja optimizando el hardware especificamente para los productos de OpenAI. En lugar de adaptar sus modelos a procesadores genericos, la empresa adapta el silicio a sus modelos. El chip personalizado de OpenAI nace de esa logica: ajustar cada vatio y cada ciclo de calculo a las cargas reales que la compania ejecuta a diario.

    El contexto explica el movimiento. La demanda de computo para IA se ha disparado y los aceleradores de proposito general son caros y escasos. Broadcom aporta experiencia en el diseno de chips a medida (ASIC) y en la conectividad de centros de datos, dos piezas clave para que un procesador propio sea viable a escala industrial.

    Implicaciones tecnicas y de mercado

    El chip personalizado de OpenAI apunta a un objetivo concreto: bajar el coste por consulta y reducir la dependencia de un unico proveedor de aceleradores. Un ASIC de inferencia diseñado para una familia de modelos concreta puede ofrecer mejor rendimiento por vatio que una GPU generica, porque elimina circuiteria que OpenAI no necesita y prioriza las operaciones que si usa de forma intensiva. Cuando hablamos de millones de peticiones diarias, incluso una mejora porcentual modesta se traduce en ahorros y margen operativo significativos.

    El otro frente es estrategico. Depender de un solo fabricante de chips deja a cualquier compania expuesta a precios, plazos de entrega y prioridades ajenas. Diseñar hardware propio da poder de negociacion y previsibilidad. No implica fabricar: el silicio se produce en fundiciones externas, pero el diseño y la optimizacion quedan en casa.

    Este patron no es nuevo. Las grandes tecnologicas que operan a hiperescala llevan anos diseñando sus propios aceleradores para sus cargas internas. Que OpenAI siga ese camino confirma que ha alcanzado un volumen donde el hardware a medida deja de ser un lujo y se convierte en una necesidad economica. El chip personalizado de OpenAI es, en el fondo, una señal de madurez industrial mas que un experimento tecnico.

    Que significa este movimiento para el mercado

    Para los fabricantes de GPU, este anuncio refuerza una tendencia incomoda: sus mayores clientes tambien estan disenando su propio silicio. No desaparecen como proveedores, pero pierden exclusividad y capacidad de fijar precios. Para Broadcom, en cambio, valida su posicionamiento como socio de diseño de chips a medida y le acerca a una franja de negocio de alto crecimiento ligada a la IA.

    Para los competidores de OpenAI, la presion aumenta. Si el chip personalizado de OpenAI logra abaratar la inferencia, la empresa puede mantener precios competitivos o mejorar margenes sin trasladar el coste al cliente. Quienes sigan dependiendo por completo de hardware externo parten con una estructura de costes menos flexible. Para los compradores de servicios de IA (empresas que integran estos modelos via API), la noticia es indirectamente positiva: una infraestructura mas eficiente suele estabilizar precios y disponibilidad a medio plazo. El riesgo a vigilar es la concentracion: cuanto mas controla un proveedor todo su stack, mas dificil resulta cambiarlo despues.

    Analisis Blixel

    Controlar el silicio es controlar el coste, y en IA el coste de inferencia es el que decide si un negocio es rentable o solo aparenta serlo. Por eso este paso tiene mas peso del que sugiere un titular sobre chips. No estamos ante un alarde de ingenieria, sino ante una decision de supervivencia economica: quien no domine su factura de computo dependera siempre del precio que le pongan otros.

    Dicho esto, conviene templar las expectativas. Diseñar un procesador y desplegarlo a escala son dos cosas distintas, y entre el anuncio y los resultados en produccion suele haber un camino largo de iteracion, validacion y ajuste de software. El hardware a medida solo rinde si el stack de software lo acompana, y ahi es donde muchos proyectos ambiciosos se atascan.

    Para una PYME espanola que solo consume IA via API, este anuncio no cambia nada manana. Pero ilustra una leccion util: la eficiencia de la infraestructura que hay debajo de tus proveedores acaba afectando a tus precios y a tu margen. Elegir socios que controlan sus costes es elegir estabilidad. La pregunta relevante no es que chip usa tu proveedor, sino si su modelo de costes es sostenible a largo plazo. Esa es la lectura que de verdad importa.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Qualcomm compra Modular por 4.000 millones en acciones

    Qualcomm compra Modular por 4.000 millones en acciones

    La adquisicion de Modular por Qualcomm marca el movimiento mas agresivo del fabricante de chips para dejar de depender solo del hardware. Qualcomm ha cerrado un acuerdo para comprar la empresa de software de IA Modular por aproximadamente 3.900 millones de dolares en una operacion totalmente en acciones. El objetivo declarado es reforzar su base de software para IA generativa y agentica tanto en centros de datos como en entornos edge. La operacion senala que la batalla por la IA ya no se gana solo con silicio, sino con la capa de software que lo hace utilizable.

    Que ha pasado y por que importa

    Qualcomm ha acordado adquirir Modular por unos 3.900 millones de dolares mediante un intercambio integro en acciones, sin componente en efectivo. Modular desarrolla software de IA orientado a desplegar y ejecutar modelos generativos y agenticos de forma mas eficiente, un terreno donde la portabilidad entre distintos tipos de hardware es el cuello de botella real. Con esta adquisicion de Modular por Qualcomm, el fabricante busca construir una pila de software propia que acompane a sus chips en servidores y dispositivos edge.

    El contexto explica la urgencia. Qualcomm ha dominado durante anos el mercado de procesadores moviles, pero su crecimiento futuro depende de entrar en centros de datos, un segmento donde Nvidia mantiene una ventaja aplastante gracias precisamente a su ecosistema de software. Comprar capacidad de software en lugar de construirla desde cero acorta plazos. La operacion en acciones, ademas, evita drenar caja y alinea los incentivos del equipo de Modular con el rendimiento futuro de Qualcomm, una senal de que la integracion de talento pesa tanto como la tecnologia.

    Implicaciones tecnicas y de mercado

    La adquisicion de Modular por Qualcomm apunta directamente al punto debil historico de los rivales de Nvidia: la falta de una capa de software madura que abstraiga el hardware. Modular trabaja precisamente en facilitar que los modelos de IA corran sobre arquitecturas distintas sin reescribir codigo, lo que reduce el coste de cambiar de proveedor de chips. Para Qualcomm, controlar esa capa significa poder ofrecer una propuesta completa de hardware mas software para IA generativa y agentica, no solo un procesador suelto.

    El movimiento llega en un momento de consolidacion. Los grandes fabricantes de chips compiten por cerrar la distancia con Nvidia, cuya fortaleza no es solo la GPU sino el software que la rodea. Al integrar Modular, Qualcomm intenta replicar esa logica de ecosistema cerrado y eficiente. La apuesta por el edge tambien es relevante: ejecutar IA agentica fuera de los grandes centros de datos, en dispositivos con recursos limitados, exige software muy optimizado, y ahi Qualcomm parte con experiencia en eficiencia energetica heredada del movil.

    Que significa este movimiento para el mercado

    Para los competidores directos, la adquisicion de Modular por Qualcomm sube el listón: Nvidia ve a otro actor intentando construir un foso de software, mientras AMD e Intel quedan presionados a responder con sus propias compras o alianzas. Para los proveedores de hardware alternativo, contar con una capa de software portable es una buena noticia, porque reduce la dependencia de un unico ecosistema y abre la puerta a mas competencia real en chips para IA.

    Para los compradores, empresas que despliegan modelos generativos y agenticos, el efecto a medio plazo podria ser positivo si la portabilidad se materializa: menos lock-in y mas margen de negociacion entre proveedores. El riesgo es el contrario, que Qualcomm cierre la tecnologia en torno a su propio silicio y la convierta en otro jardin vallado. La operacion en acciones tambien condiciona el mercado: indica que los grandes prefieren conservar liquidez ante un entorno incierto, comprando capacidades estrategicas con su valoracion bursatil en lugar de caja. El sector del software de IA queda confirmado como el activo mas codiciado del momento.

    Analisis Blixel

    Pagar 3.900 millones en acciones por una empresa de software dice mas sobre el estado del mercado de chips que cualquier nota de prensa. El hardware se ha vuelto, en cierto sentido, un commodity caro: quien controla la capa que decide donde y como corren los modelos controla el margen. Qualcomm lo ha entendido y actua en consecuencia, consciente de que su entrada en centros de datos fracasara si depende de que los desarrolladores reescriban su codigo para adaptarse a un chip nuevo. La pregunta no es si la tecnologia de Modular es buena, sino si Qualcomm sabra integrarla sin asfixiarla. Las adquisiciones de software por parte de fabricantes de hardware tienen un historial irregular: las culturas chocan, los equipos clave se marchan y la promesa de portabilidad se diluye en favor de optimizar solo el silicio propio. Si Qualcomm cae en esa tentacion, habra comprado una herramienta de apertura para convertirla en otro muro. Para las empresas espanolas que planifican infraestructura de IA, el mensaje practico es no atarse a un unico proveedor todavia: el tablero se esta moviendo y en doce o dieciocho meses las opciones reales seran distintas. La operacion es una apuesta sensata por parte de Qualcomm, pero su exito se medira en si los desarrolladores la adoptan, no en el titular del acuerdo.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • SK Hynix prepara la segunda mayor OPI de la historia

    SK Hynix prepara la segunda mayor OPI de la historia

    La salida a bolsa de SK Hynix en Estados Unidos apunta a recaudar 45,5 billones de wones, unos 29.400 millones de dolares, segun los planes que la compania ha delineado. La operacion seria la segunda mayor OPI de la historia, solo por detras de la reciente cotizacion de SpaceX. Para una empresa cuyo negocio gira en torno a la memoria de alto ancho de banda que alimenta los aceleradores de IA, el movimiento dice mucho sobre donde esta el dinero y sobre como los fabricantes de chips quieren financiar la proxima oleada de inversion en capacidad.

    Que ha pasado y por que importa

    SK Hynix ha trazado los planes para una cotizacion en Estados Unidos con la que aspira a captar 45,5 billones de wones, equivalentes a 29.400 millones de dolares. La cifra colocaria a esta operacion como la segunda mayor oferta publica inicial registrada hasta la fecha, por detras de la salida a bolsa de SpaceX de comienzos de este mes. La magnitud no es menor: hablamos de una de las mayores captaciones de capital jamas intentadas por una empresa tecnologica en los mercados estadounidenses.

    El contexto importa tanto como la cifra. SK Hynix es uno de los grandes fabricantes mundiales de memoria y un proveedor clave de HBM, el tipo de memoria que acompana a las GPU en los centros de datos dedicados a entrenar e inferir modelos de IA. La salida a bolsa de SK Hynix en Estados Unidos llega en un momento de demanda tensa por esa memoria, donde la capacidad de produccion se vende con meses de antelacion. Elegir el mercado estadounidense para semejante operacion refleja donde estan hoy los inversores dispuestos a pagar por exposicion directa a la cadena de suministro de la IA.

    Implicaciones de mercado de esta operacion

    Una OPI de 29.400 millones de dolares no se hace para tener caja parada. En el negocio de la memoria, el capital se traduce casi siempre en lo mismo: nuevas fabricas, ampliacion de lineas y compra de equipos de litografia para sostener el ritmo de la demanda. La salida a bolsa de SK Hynix en Estados Unidos encaja con un ciclo de inversion intensiva en el que los fabricantes compiten por adelantarse a los pedidos de los grandes compradores de aceleradores de IA. Quien tenga capacidad disponible cuando el resto este saturado, manda en el precio.

    El hecho de que la referencia sea SpaceX, y no otra cotizacion tecnologica al uso, marca el tono del momento. Los mercados estan canalizando volumenes historicos hacia empresas vinculadas a infraestructura fisica de alto valor: cohetes, chips, centros de datos. Una captacion de esta escala tambien reordena expectativas para competidores como Samsung y Micron, que observan como un rival levanta una cantidad enorme de capital fresco con el que financiar su carrera por la HBM. Para los proveedores de equipos y materiales, una operacion asi es una senal anticipada de mas pedidos.

    Que significa este movimiento para el mercado

    Para los compradores de memoria, sobre todo los operadores de centros de datos y los fabricantes de servidores de IA, una SK Hynix mejor capitalizada es a la vez buena y mala noticia. Buena, porque mas capital deberia traducirse en mas capacidad y, con el tiempo, en alivio de la escasez de HBM. Mala, porque a corto plazo no cambia la realidad de un mercado donde la oferta sigue por detras de la demanda y los precios reflejan esa tension. Quien dependa de esta memoria haria bien en cerrar suministro con antelacion y no asumir que la nueva inversion descomprimira los plazos de inmediato.

    Para los competidores, la operacion fija un nuevo liston de acceso a capital. Samsung y Micron tendran que decidir si igualan el ritmo inversor o ceden cuota en el segmento mas rentable. Para los proveedores de equipos de fabricacion, una captacion de esta magnitud anticipa una cartera de pedidos sostenida. Y para los inversores, la referencia a SpaceX deja claro que el apetito por exposicion a la cadena fisica de la IA sigue intacto, con cifras que hace pocos anos habrian parecido impensables en una sola operacion.

    Analisis Blixel

    Levantar casi 30.000 millones de dolares en una sola operacion solo tiene sentido cuando se cumplen dos condiciones a la vez: hay demanda estructural y hace falta muchisimo capital para servirla. Ambas se dan en la memoria de alto ancho de banda, el cuello de botella real de la IA actual. Mientras el debate publico se centra en modelos y aplicaciones, la pelea decisiva se libra en quien fabrica los chips que hacen funcionar esos modelos, y ahi SK Hynix juega en primera fila.

    Lo interesante no es la cifra en si, sino lo que revela. Cuando una operacion de este tamano se mide contra SpaceX y no contra una salida a bolsa de software, el mensaje es nitido: el dinero esta migrando de lo intangible a lo industrial. Construir fabricas de semiconductores es lento, caro y arriesgado, y aun asi los inversores estan dispuestos a financiarlo a escala record. Para las empresas espanolas que dependen de capacidad de computo, esto deja una leccion incomoda: el acceso a memoria y aceleradores seguira siendo competitivo y caro durante anos, porque la propia industria lo esta tratando como una apuesta de capital de largo plazo. Conviene planificar la infraestructura de IA contando con esa restriccion, no esperando que se evapore con la proxima fabrica. El capital fluye, pero el cemento y el silicio tardan en convertirse en chips.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • La IA no esta vaciando los empleos de ingenieria

    La IA no esta vaciando los empleos de ingenieria

    Los empleos de ingenieria frente a la IA estan resistiendo mejor de lo que muchos analistas anticiparon. Nuevos datos apuntan a que el sector tecnico no se esta vaciando al ritmo de las predicciones mas alarmistas sobre desplazamiento masivo. Para quien dirige equipos de desarrollo o planifica contrataciones, el matiz importa: una cosa es que la IA cambie como se trabaja y otra muy distinta es que elimine los puestos. Conviene leer estos datos con cautela, porque la informacion disponible todavia no detalla cifras concretas ni metodologia.

    Que dicen los datos y por que importa

    La lectura central es sencilla: los empleos de ingenieria muestran mas resistencia a la automatizacion por IA de lo que se predijo en los primeros pronosticos. Frente al relato del despido inminente de programadores, la evidencia reciente sugiere que la demanda de perfiles tecnicos no se ha hundido. Esto contradice las expectativas de un desplazamiento rapido y generalizado que circulaban en foros, informes y titulares durante los ultimos dos anos.

    Conviene ser honestos con los limites de esta informacion. El material disponible no aporta cifras especificas, fuentes nombradas ni la metodologia detras de la afirmacion. Eso obliga a tratar la conclusion como una senal direccional, no como una verdad cerrada. Aun asi, la tendencia encaja con lo que muchos equipos ya observan: la IA acelera tareas concretas (generar codigo repetitivo, depurar, documentar) pero no sustituye el criterio de ingenieria, la arquitectura de sistemas ni la responsabilidad sobre lo que llega a produccion. Esa diferencia entre asistir y reemplazar es la que sostiene la demanda de perfiles tecnicos.

    Implicaciones tecnicas y de mercado

    Si los empleos de ingenieria aguantan mejor de lo previsto, el efecto sobre el mercado laboral tech es de recomposicion, no de vaciado. La IA absorbe el trabajo rutinario y eleva el listón de lo que se espera de un ingeniero: menos tecleo mecanico, mas diseno, revision critica y decisiones sobre que automatizar. El perfil que pierde valor no es el ingeniero, sino la tarea facilmente automatizable dentro de su jornada.

    Para las empresas tecnologicas y los proveedores de talento, esto cambia el calculo de contratacion. Apostar por una reduccion agresiva de plantilla tecnica confiando en que la IA cubra el hueco es una jugada con riesgo real: si la productividad por desarrollador sube pero la complejidad del producto tambien, el numero de manos necesarias no cae tan rapido como prometen las hojas de calculo. La automatizacion por IA cambia el contenido del puesto antes que su existencia. Quien planifique con datos prudentes, en lugar de con titulares, evitara sobrecorregir en una direccion que despues toca revertir a un coste alto.

    Que significa este movimiento para el mercado

    Para las empresas tecnologicas, la lectura practica es no reorganizar la plantilla a partir de un relato que aun carece de cifras solidas. Si los empleos de ingenieria resisten, las congelaciones de contratacion justificadas solo por la IA pueden dejar agujeros de capacidad cuando llegue el siguiente ciclo de producto. Para los proveedores de herramientas de IA, el mensaje es que vender automatizacion como sustituto del equipo tecnico choca con la realidad de quien compra: los buyers quieren multiplicar a sus ingenieros, no quedarse sin ellos.

    Para los propios desarrolladores, la senal es de adaptacion mas que de amenaza existencial. El valor se desplaza hacia quien sabe dirigir y revisar el trabajo asistido por IA, integrar modelos en sistemas reales y responder por la calidad final. Los competidores que entiendan que la automatizacion por IA reconfigura tareas saldran mejor parados que quienes apuesten todo a un desplazamiento que, por ahora, los datos no confirman.

    Analisis Blixel

    Conviene desconfiar de cualquier afirmacion tajante sobre el futuro del empleo cuando llega sin cifras ni metodologia detras. Esto vale tanto para los profetas del despido masivo como para quienes ahora celebran que no pasa nada. Lo unico verificable hoy es que el sector tecnico no se ha desplomado, y eso ya descarta los escenarios mas catastrofistas que se vendieron como inevitables.

    La trampa esta en convertir una tendencia direccional en una politica de plantilla. Hemos visto empresas frenar contrataciones tecnicas apostando a que la IA cubriria el hueco, para luego descubrir que el volumen de trabajo no baja: solo cambia. La productividad extra que da un buen copiloto de codigo se la come la mayor ambicion de los proyectos. El resultado neto rara vez es menos gente.

    Nuestra posicion es prudente y concreta: trata la IA como un multiplicador del equipo que ya tienes, no como su reemplazo. Mide el impacto real en tareas concretas antes de tocar la estructura. Y exige datos a quien te venda un futuro, sea optimista o apocaliptico. La resistencia de la ingenieria no significa que nada cambie; significa que el cambio es de contenido del trabajo, no de su existencia. Quien lo entienda asi tomara mejores decisiones de contratacion que quien reaccione al titular del mes.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • El ex-CEO de Infosys quiere automatizar los servicios IT

    El ex-CEO de Infosys quiere automatizar los servicios IT

    El proyecto de automatizar servicios IT con IA acaba de sumar un nombre con peso: Vishal Sikka, ex-CEO de Infosys, ha fundado Hang Ten Systems y ha cerrado una ronda semilla de 32 millones de dolares liderada por Mayfield. La apuesta es directa: que la IA puede asumir buena parte del trabajo de personalizacion, integracion y mantenimiento de software empresarial que hoy factura miles de millones a las grandes consultoras. Quien conoce ese mercado por dentro decide ahora atacarlo desde fuera, y eso obliga a mirar con atencion lo que viene.

    Que ha pasado y por que importa

    Hang Ten Systems ha levantado 32 millones de dolares en una ronda semilla liderada por Mayfield. La compania la dirige Vishal Sikka, que fue consejero delegado de Infosys, una de las mayores firmas de servicios IT del mundo. Su tesis es que gran parte de las tareas que realizan equipos humanos en proyectos de software empresarial pueden delegarse a sistemas de IA: configuracion, integracion entre sistemas y mantenimiento continuo. La startup no parte de cero en cuanto a clientes: ya trabaja con Siemens Gamesa y Fresenius, dos companias industriales y sanitarias de gran tamano.

    El interes por automatizar servicios IT con IA no es nuevo, pero rara vez lo lidera alguien que dirigio una de las consultoras que ahora quedaria en el punto de mira. El sector de servicios IT mueve cifras enormes precisamente por su intensidad en mano de obra: miles de ingenieros facturando horas. Analistas de Jefferies han senalado que este sector podria ser uno de los primeros en enfrentar una disrupcion significativa por IA, justo por esa dependencia del trabajo manual repetitivo y escalable.

    Implicaciones tecnicas y de mercado

    La razon por la que automatizar servicios IT con IA resulta plausible tiene que ver con la naturaleza del trabajo. Buena parte de la personalizacion e integracion de software empresarial sigue patrones repetidos: conectar sistemas, adaptar configuraciones, resolver incidencias recurrentes y mantener instalaciones. Son tareas con suficiente estructura como para que modelos de IA y agentes especializados puedan asumirlas, al menos parcialmente, sin la dotacion de personal que hoy exigen. Ahi reside la amenaza para el modelo de negocio clasico basado en facturar horas-persona.

    Que Hang Ten arranque con clientes como Siemens Gamesa y Fresenius es relevante porque son entornos exigentes, con sistemas criticos y poca tolerancia a errores. Si la propuesta de automatizar servicios IT con IA funciona en esos contextos, la senal para el resto del mercado es potente. La ronda de 32 millones liderada por Mayfield aporta musculo financiero, pero la verdadera validacion sera demostrar fiabilidad sostenida en produccion, no en pilotos. Las grandes consultoras observan: el riesgo no es perder un proyecto, sino que cambie la unidad de medida del valor, de horas trabajadas a resultados entregados.

    Que significa este movimiento para el mercado

    Para las consultoras IT tradicionales, el mensaje es incomodo: alguien que conoce sus margenes y sus procesos por dentro apuesta a que la IA puede comprimirlos. No supone su desaparicion inmediata, pero si presion sobre el modelo de facturacion por horas y sobre las plantillas dedicadas a tareas repetitivas. Las firmas que ya invierten en automatizacion propia tienen ventaja; las que dependan de vender volumen de personas estan mas expuestas.

    Para los compradores —los departamentos IT de grandes empresas— se abre la posibilidad de reducir costes de integracion y mantenimiento, aunque conviene exigir pruebas en entornos reales antes de migrar procesos criticos. Para los proveedores de modelos y plataformas de agentes, Hang Ten es otro caso que valida la demanda empresarial. Y para inversores como Mayfield, es una apuesta por uno de los sectores que analistas como Jefferies situan entre los primeros en sufrir disrupcion. El factor diferencial aqui no es la tecnologia en abstracto, sino el conocimiento del problema desde dentro.

    Analisis Blixel

    Que un ex-consejero delegado de Infosys decida construir lo que podria erosionar el negocio de su antigua casa dice mucho sobre hacia donde sopla el viento. No es un emprendedor descubriendo un mercado: es alguien que vendio durante anos horas de ingenieros y ahora calcula que esas horas son automatizables. Esa credibilidad operativa vale tanto como los 32 millones de la ronda. Dicho esto, conviene moderar la euforia. Los servicios IT empresariales son criticos precisamente porque fallan de formas costosas: una integracion mal hecha en un entorno como el de Fresenius o Siemens Gamesa no es un inconveniente, es un problema serio. Automatizar lo repetitivo es realista; automatizar el criterio, la gestion de excepciones y la responsabilidad ante un fallo es otra historia. Lo mas probable a corto plazo no es la sustitucion total, sino un modelo hibrido donde la IA hace el grueso del trabajo mecanico y los ingenieros supervisan y resuelven lo ambiguo. El valor se desplaza de ejecutar a disenar y validar. Para las consultoras, la leccion es que el reloj corre: el que no incorpore automatizacion en su propuesta vera como su margen se convierte en el objetivo de la siguiente startup. Y habra muchas mas despues de esta.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Cerebras se desploma un 20% pese a batir previsiones

    Cerebras se desploma un 20% pese a batir previsiones

    La caida de acciones de Cerebras del 20% llegó justo después de que la compañía publicara unos resultados trimestrales que, sobre el papel, superaron las expectativas del mercado. La paradoja es real: ingresos disparados, pérdidas reducidas y, aun así, un castigo bursátil severo. ¿El detonante? Una proyección de márgenes brutos más estrechos para el año completo que asustó a los inversores. El CEO sostiene que el mercado malinterpretó las cifras. Analizamos qué dicen realmente los números, por qué la reacción fue tan brusca y qué señala este episodio sobre el negocio del hardware de IA.

    Que ha pasado y por que importa

    Cerebras Systems reportó ingresos de 193 millones de dólares en el primer trimestre, un crecimiento del 94% interanual. Las pérdidas netas se redujeron a 14 millones de dólares, frente a los 23,9 millones del mismo periodo del año anterior. Son datos que, en condiciones normales, habrían sido recibidos como una mejora sólida. Sin embargo, la acción se hundió cerca de un 20% tras la publicación. El motivo de la caida de acciones de Cerebras no estuvo en lo que la empresa ganó, sino en lo que anticipó: un margen bruto proyectado del 38-41% para el conjunto del año, por debajo del 47% registrado en el primer trimestre.

    Para entender el contexto conviene recordar que Cerebras compite en el segmento de hardware especializado para inteligencia artificial, un sector dominado por nombres con músculo financiero muy superior. La compañía construye chips de gran tamaño orientados a cargas de entrenamiento e inferencia. En ese terreno, las expectativas de los inversores no se anclan tanto en la rentabilidad actual como en la trayectoria de márgenes y la capacidad de escalar. Una guía a la baja en ese indicador concreto pesa más que un trimestre de ingresos al alza.

    Por que los margenes provocaron la caida de acciones de Cerebras

    La compresión de márgenes tiene una explicación operativa concreta. Cerebras decidió alquilar temporalmente sus propios sistemas de vuelta a un cliente ya existente mientras construye su propia capacidad de centros de datos. Es decir, en lugar de vender ese hardware con el margen habitual, lo retiene y lo arrienda, una operación que reduce la rentabilidad bruta a corto plazo. El CEO defendió que se trata de una decisión estratégica para asegurar capacidad propia y que los inversores leyeron mal la proyección, interpretando un movimiento puntual como un deterioro estructural del negocio.

    El problema es que el mercado rara vez concede el beneficio de la duda a una empresa de hardware joven que aún acumula pérdidas. La caida de acciones de Cerebras refleja menos un juicio sobre el trimestre y más una alerta sobre la sostenibilidad del modelo. Un margen del 47% que se contrae al entorno del 38-41% obliga a recalcular las valoraciones futuras, especialmente cuando buena parte del precio de la acción descuenta crecimiento agresivo. La distancia entre lo que la empresa explica internamente y cómo lo procesa el mercado es exactamente el tipo de brecha que provoca movimientos bruscos en una sola sesión.

    Que significa este movimiento para el mercado

    Para los competidores en hardware de IA, el episodio de Cerebras es un recordatorio de que la métrica que el mercado vigila no es el crecimiento de ingresos, sino la calidad del margen y la previsibilidad de la guía. Una empresa que decide invertir en capacidad propia de centros de datos asume un coste de transición que, aunque tenga sentido a largo plazo, penaliza la cuenta de resultados a corto. Los proveedores y socios de Cerebras deberían leer esta decisión como una señal de que la compañía quiere controlar más su infraestructura en lugar de depender de terceros.

    Para los compradores corporativos y los inversores institucionales, la lección es de gestión de expectativas. Las empresas de hardware en fase de escalado conviven con tensiones entre rentabilidad inmediata y construcción de capacidad. Quien evalúe exposición a este tipo de valores debe separar el ruido de una sesión bursátil del fundamento operativo: ingresos creciendo casi al 100% interanual y pérdidas a la baja no describen una empresa en problemas, sino una en plena transición de modelo. El riesgo real no es este trimestre, sino si la compresión de márgenes se prolonga más allá de lo previsto o se convierte en estructural.

    Analisis Blixel

    Un margen bruto del 47% que la propia empresa rebaja a un rango del 38-41% no es una catástrofe contable, pero sí una señal de que el camino hacia la rentabilidad en hardware de IA es más caro y más largo de lo que muchos quieren admitir. La decisión de arrendar sistemas propios para construir capacidad interna tiene lógica industrial: controlar tu infraestructura te da independencia frente a terceros y posiciona mejor a medio plazo. El problema es que esa lógica choca con un mercado que premia la previsibilidad y castiga cualquier guía que huela a deterioro.

    El CEO puede tener razón en que la lectura fue precipitada, pero la responsabilidad de comunicar una guía clara también es de la empresa. Cuando una compañía joven con pérdidas anuncia márgenes a la baja, no basta con explicar el porqué en la llamada de resultados: hay que blindar la narrativa antes de que el mercado la escriba por ti. La reacción del 20% es tanto un juicio sobre los números como sobre la comunicación. Para quien observa el sector del hardware especializado, este caso confirma que el coste de competir contra los gigantes no se mide solo en I+D, sino en la paciencia que el mercado está dispuesto a tener. Y esa paciencia, cuando los márgenes se estrechan, se agota rápido. La pregunta que queda abierta no es si Cerebras crece, porque crece, sino si podrá hacerlo sin sacrificar la rentabilidad que el mercado exige para sostener su valoración.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Modal supera el techo de la decodificacion especulativa

    Modal supera el techo de la decodificacion especulativa

    La decodificacion especulativa para LLM lleva tiempo prometiendo inferencia mas rapida sin tocar la calidad de salida, pero en la practica casi todo el mundo se estrella contra el mismo muro: aceleraciones de 2-3x y poco mas. El trabajo de Modal y DFlash plantea romper ese techo con modelos draft especializados para variantes de Qwen, alcanzando mas de 1000 tokens por segundo en escenarios reales. La gracia es que no exige cambiar el modelo objetivo ni sacrificar precision. Aqui desglosamos como funciona, que limites tenia y a quien le conviene mirarlo de cerca.

    Que ha pasado y por que importa

    La decodificacion especulativa para LLM funciona con dos modelos trabajando juntos. Un modelo pequeno, el draft, propone varios tokens de golpe. Un modelo grande, el objetivo, los verifica en paralelo y acepta los que coinciden con lo que habria generado por su cuenta. El resultado es identico al del modelo grande en solitario, pero generado en menos pasos. La teoria es solida y lleva anos sobre la mesa. El problema esta en el rendimiento real.

    En la mayoria de implementaciones, esa ganancia se queda en torno a 2-3x. Los culpables son conocidos: cuellos de botella de hardware, limites de paralelizacion en la GPU y el sobrecoste de coordinar dos modelos. Cada token rechazado es trabajo desperdiciado. Lo que aporta Modal con DFlash son modelos draft especializados para Qwen2.5 7B y 14B, cuantizados y optimizados para exprimir el ancho de banda de memoria y el paralelismo de la GPU. Con eso suben la tasa de aceptacion de tokens especulados y reducen el computo tirado a la basura, superando el limite tipico de 2-3x.

    Implicaciones tecnicas de superar el techo de 2-3x

    La clave tecnica de esta decodificacion especulativa para LLM no esta en la idea, sino en el ajuste fino de los modelos draft a cada variante objetivo. Cuando el draft predice bien lo que va a decir el modelo grande, la tasa de aceptacion sube y el numero de pasos de verificacion baja. Ahi es donde se gana o se pierde la partida. Un draft generico acepta pocos tokens; uno especializado y cuantizado para una familia concreta como Qwen acepta muchos mas, y eso se traduce directamente en tokens por segundo.

    Las metricas que importan son tres: tokens por segundo, tasa de aceptacion de tokens y coste por token. Los benchmarks comparan inferencia estandar, decodificacion especulativa clasica y la aproximacion DFlash, y es en esa tercera columna donde aparecen los mas de 1000 tokens por segundo. Lo relevante para cualquiera que sirva modelos a escala es que la mejora ataca el coste por token sin degradar la salida: el modelo objetivo no cambia, solo cambia como se le alimenta el trabajo. Esto separa el ahorro de la calidad, que es justo lo que suele preocupar al pasar a produccion.

    Cuando y para quien sera relevante esto

    Esto no es un producto de consumo ni una API lista para enchufar manana. Es una optimizacion de infraestructura de inferencia, y su utilidad inmediata recae en quien ya sirve LLM a escala y paga la factura de GPU cada mes: plataformas que ofrecen inferencia, equipos con cargas altas de generacion de texto y proyectos donde la latencia por token es critica. Para ese perfil, la decodificacion especulativa para LLM optimizada deja de ser una curiosidad academica y se convierte en una palanca de coste real.

    El detalle que marca el horizonte temporal es la dependencia del modelo. Los drafts estan especializados para variantes concretas de Qwen, asi que el beneficio llega primero a quien usa exactamente esos modelos. Quien trabaje con otras familias tendra que esperar drafts equivalentes o entrenarlos. Para una PYME que solo consume una API cerrada de terceros, el impacto es indirecto: se beneficiara si su proveedor adopta tecnicas asi y traslada el ahorro al precio. No es algo que la mayoria vaya a desplegar por su cuenta a corto plazo, pero conviene saber que existe antes de aceptar que 2-3x es el limite.

    Analisis Blixel

    Llevamos anos escuchando que la inferencia es el cuello de botella economico de la IA generativa, y este tipo de trabajo lo confirma desde la trinchera. Lo interesante no es el numero llamativo de mil tokens por segundo, sino lo que revela: gran parte del coste de servir LLM no esta en el modelo en si, sino en lo mal que aprovechamos el hardware que ya tenemos. Especializar un draft por familia de modelos suena artesanal, casi anticuado frente al discurso de soluciones universales, y precisamente por eso funciona. El ajuste fino a un objetivo concreto sube la tasa de aceptacion, y esa es la unica variable que de verdad mueve la aguja. La contrapartida es obvia: cada optimizacion queda atada a un modelo, y el ecosistema de LLM cambia cada pocos meses. Mantener drafts actualizados para cada version es un coste de ingenieria que no todos podran asumir. Por eso vemos esto como infraestructura de proveedores, no como algo que la empresa media vaya a montar en casa. Para los equipos que evaluan costes de IA, el mensaje practico es sencillo: antes de aceptar la factura de inferencia como fija, pregunten que tecnicas de aceleracion aplica su proveedor. La diferencia entre 2-3x y mas de 1000 tokens por segundo es la diferencia entre un servicio caro y uno viable a escala. Sin tocar la calidad, que es lo que casi nunca se podia decir hasta ahora.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Curso gratis de Claude Code con Anthropic y Master.dev

    Curso gratis de Claude Code con Anthropic y Master.dev

    El curso gratuito de Claude Code que Master.dev acaba de publicar junto a Anthropic llega con una promesa poco habitual en formacion tecnica: acceso completo sin suscripcion, sin prueba de pago y sin tarjeta de credito. Basta con crear una cuenta. Lo imparte Lydia Hallie, instructora veterana de la plataforma que ademas forma parte del equipo de Claude Code en Anthropic. El planteamiento es directo: ensenar a desarrolladores a integrar la herramienta en su flujo de trabajo real, con contenido estructurado y basado en uso practico, no en teoria de marketing.

    Que ha pasado y por que importa para los desarrolladores

    Master.dev ha liberado de forma completa y gratuita el curso gratuito de Claude Code en colaboracion con Anthropic, la empresa detras del modelo Claude. La barrera de entrada es minima: no exige suscripcion, ni periodo de prueba, ni datos de pago. El unico requisito es registrarse con una cuenta para acceder al contenido. El curso lo dirige Lydia Hallie, una instructora con recorrido en la plataforma que actualmente trabaja en el equipo de Claude Code dentro de Anthropic, lo que aporta una perspectiva de primera mano sobre como esta pensada la herramienta.

    El objetivo declarado es practico: que los desarrolladores aprendan a usar Claude Code dentro de su rutina de programacion, con un temario organizado y construido a partir de la experiencia directa con el producto. Que el fabricante del modelo colabore en la formacion no es un detalle menor. Hasta ahora, gran parte del aprendizaje sobre asistentes de codigo se ha hecho a base de prueba y error, hilos dispersos y documentacion fragmentada. Un curso estructurado y avalado por el equipo que construye la herramienta reduce ese ruido.

    Implicaciones tecnicas de un curso gratuito de Claude Code

    Claude Code es la herramienta de Anthropic orientada a tareas de programacion asistida desde la terminal y el entorno del desarrollador, no un simple chat. Aprender a manejarla bien implica entender como dar contexto, como delegar tareas concretas y donde estan sus limites. Que el curso gratuito de Claude Code lo imparta alguien del equipo interno sugiere que el temario incidira en flujos de trabajo reales y no en demostraciones aisladas. Para un perfil tecnico, esa diferencia entre teoria y practica suele marcar si una herramienta se adopta o se abandona en una semana.

    La ausencia de barreras economicas tambien tiene lectura estrategica. Formar gratis a desarrolladores es una via clasica para ampliar la base de usuarios de una herramienta y crear habito. Anthropic compite en un terreno donde la fidelidad del desarrollador se gana con productividad demostrable, y un curso accesible es una palanca de adopcion mas barata y duradera que la publicidad. Para quien evalua asistentes de codigo, conviene tomar la formacion como lo que es: una puerta de entrada util, pero sin perder de vista que el objetivo ultimo del fabricante es que integres su producto en tu dia a dia.

    Como pueden aplicar esto las empresas hoy

    Para una PYME o un equipo de desarrollo, el curso gratuito de Claude Code es una forma de bajo riesgo de evaluar si la herramienta encaja antes de comprometer presupuesto. Lo sensato es asignar el curso a uno o dos desarrolladores como prueba interna, definir un par de tareas reales del backlog y medir si Claude Code aporta velocidad o solo aparenta hacerlo. El ROI aqui no se calcula con la suscripcion al curso, que es cero, sino con el coste de las licencias del producto frente al tiempo de desarrollo ahorrado.

    Que evitar: convertir la formacion en un fin en si mismo. Que todo el equipo haga el curso sin un caso de uso concreto es tiempo perdido. Tampoco conviene asumir que un asistente de codigo sustituye revision humana en codigo critico o sensible. La recomendacion practica es empezar con tareas de bajo riesgo (boilerplate, tests, refactor menor), documentar resultados y decidir con datos. Si la herramienta reduce horas de forma verificable, la inversion en licencias se justifica sola.

    Analisis Blixel

    Regalar formacion de calidad es uno de los movimientos comerciales mas inteligentes y honestos que existen, porque alinea el interes del fabricante con el del usuario: solo te quedas si la herramienta de verdad te ahorra trabajo. Anthropic lo ha entendido y por eso pone a alguien de su propio equipo a ensenar, no a un comercial. Esa decision dice mas sobre la confianza en el producto que cualquier nota de prensa.

    Dicho esto, conviene mantener la cabeza fria. Un curso gratuito impartido por el fabricante tiene un sesgo natural: te ensena a sacar lo mejor de la herramienta, no a compararla con alternativas ni a detectar cuando no es la opcion adecuada. Esa parte la tiene que poner el equipo que decide. Para los desarrolladores hispanohablantes la oportunidad es clara: pocas veces se accede a material de este nivel sin pagar ni dejar la tarjeta. Aprovecharlo es razonable, siempre que se haga con criterio de evaluacion y no de fervor. La adopcion de asistentes de codigo va a seguir creciendo, y llegar formado a esa conversacion es una ventaja real frente a quien improvisa. La pregunta que importa no es si Claude Code es bueno, sino si encaja en tu flujo concreto, con tu stack y tus restricciones. El curso ayuda a responderla, pero la respuesta sigue siendo tuya.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • China Mobile y Globe apuestan fuerte por la IA

    China Mobile y Globe apuestan fuerte por la IA

    Los casos de uso de IA en telecomunicaciones coparon la sesion magistral de apertura del MWC Shanghai 2026. China Mobile, el mayor operador movil del mundo por numero de abonados, y el filipino Globe Telecom abrieron el evento explicando como la inteligencia artificial esta aterrizando en sus redes y en sus servicios al cliente. Ambas companias coincidieron en un punto: la IA ha dejado de ser un experimento de laboratorio para convertirse en una palanca de crecimiento medible. El mensaje fue directo y dirigido a un sector que vigila de cerca cada movimiento de los grandes operadores asiaticos.

    Que ha pasado en el MWC Shanghai 2026 y por que importa

    En la conferencia magistral de apertura del MWC Shanghai 2026, la IA fue el hilo conductor de las intervenciones. China Mobile y Globe Telecom presentaron sus respectivos casos de uso de IA en telecomunicaciones centrados en los beneficios para el consumidor y en el impacto sobre el crecimiento de cada empresa. El planteamiento no fue tecnico ni academico: ambos operadores hablaron de resultados de negocio y de experiencia de usuario, no de arquitecturas de modelos.

    Que estos dos nombres abrieran el evento no es casual. China Mobile opera una de las mayores bases de clientes del planeta y Globe es uno de los operadores de referencia del sudeste asiatico. Cuando companias de ese tamano dedican su keynote inaugural a la IA, marcan la agenda del resto del sector.

    El MWC Shanghai funciona como termometro del mercado movil asiatico, una region donde el despliegue de infraestructura y la adopcion de servicios digitales avanza a un ritmo distinto al europeo. Que la IA dominara la apertura confirma que el discurso de los operadores ha virado del 5G puro hacia los servicios inteligentes construidos sobre esa conectividad.

    Implicaciones de mercado de los casos de uso de IA en telecomunicaciones

    El movimiento revela una estrategia clara entre los grandes operadores: monetizar la red con servicios de IA en lugar de competir solo por precio y cobertura. Los casos de uso de IA en telecomunicaciones que presentan China Mobile y Globe apuntan a dos frentes habituales en el sector: la mejora de la experiencia del consumidor y la optimizacion interna que sostiene el crecimiento. Es la misma logica que persiguen las telecos europeas, pero comunicada con un mensaje mas orientado a resultados.

    Para el resto del mercado, la senal es que la IA se esta convirtiendo en argumento competitivo entre operadores. Quien demuestre beneficios tangibles para el cliente y eficiencia operativa marcara la diferencia frente a rivales que sigan vendiendo solo megas y minutos.

    Conviene, eso si, leer el anuncio con cautela. Una keynote inaugural es tambien un escaparate comercial, y la informacion disponible se queda en el plano de las perspectivas y los beneficios generales, sin metricas detalladas ni cifras concretas de retorno. El sector lleva anos prometiendo que la IA transformaria las telecomunicaciones; lo relevante sera ver cuanto de esos casos de uso de IA en telecomunicaciones se traduce en ingresos verificables y cuanto se queda en narrativa de feria.

    Que significa este movimiento para el mercado

    Para los competidores directos, la presion sube. Si China Mobile y Globe Telecom posicionan la IA como motor de crecimiento desde el escenario principal, el resto de operadores asiaticos tendran que responder con su propia hoja de ruta o arriesgarse a quedar como rezagados en el discurso publico. Para los proveedores de infraestructura y software, esto abre una ventana comercial: vendor de modelos, integradores y fabricantes de equipos de red tienen aqui un cliente con presupuesto y voluntad de desplegar.

    Para los compradores corporativos y las empresas que dependen de estos operadores, el mensaje es que los servicios de conectividad vendran cada vez mas empaquetados con capas de IA. Eso puede mejorar la atencion al cliente y la calidad de red, pero tambien implica vigilar costes, dependencia de proveedor y como se gestionan los datos. La recomendacion sensata para cualquier organizacion es no comprar el titular de feria sin pedir metricas concretas: que problema resuelve, con que coste y con que evidencia de resultado. El MWC Shanghai 2026 confirma una direccion de mercado, no garantiza que cada caso de uso funcione fuera del escenario.

    Analisis Blixel

    Que dos gigantes de las telecomunicaciones dediquen su keynote inaugural a la inteligencia artificial dice mas del momento del sector que de la tecnologia en si. Los operadores llevan una decada buscando como salir de la trampa de la comoditizacion, donde compiten a precio por un servicio que el cliente percibe como indiferenciado. La IA es la nueva promesa para escapar de ahi, igual que lo fueron el 5G, el IoT o el edge computing en su momento. La diferencia es que esta vez el discurso se orienta a resultados de negocio, lo cual es saludable, pero tambien obliga a exigir pruebas.

    El problema de estos anuncios es que se quedan en el terreno de las perspectivas. China Mobile y Globe hablan de beneficios para el consumidor y de crecimiento, pero una feria no es el lugar donde se enseñan los numeros incomodos. Nuestra posicion es clara: la IA aplicada a telecomunicaciones tiene recorrido real en atencion al cliente automatizada, deteccion de fraude y optimizacion de red, areas donde el retorno es medible. Pero el riesgo de inflar expectativas es alto. Para cualquier empresa que escuche estos mensajes, el consejo es el mismo que damos siempre: separar la estrategia anunciada del resultado demostrado, y preguntar por metricas antes que por visiones. La direccion del mercado es correcta; la prudencia ante el escaparate, tambien.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Accenture raciona la IA tras dispararse el gasto

    Accenture raciona la IA tras dispararse el gasto

    El gasto en tokens de IA se ha convertido en un problema de tesoreria para grandes consultoras. Accenture y otras empresas han empezado a racionar el uso de modelos de inteligencia artificial despues de que sus empleados agotaran presupuestos enteros realizando tareas tan basicas como convertir PDFs en presentaciones. El giro llega tras meses empujando la adopcion masiva, en algunos casos vinculando el uso de IA a las promociones internas. Ahora los mismos directivos que presionaban para usarla se preguntan donde esta el retorno de inversion real.

    Que ha pasado y por que importa

    Segun un audio filtrado de Accenture, el gasto en tokens de IA se ha vuelto impredecible y esta afectando de forma material a la estructura de costes de la compania. El detonante no es un uso sofisticado de la tecnologia, sino lo contrario: empleados utilizando modelos avanzados para encargos triviales, como transformar documentos en diapositivas. Cada una de esas operaciones consume tokens, y a escala de plantilla el coste se dispara sin que aparezca un beneficio proporcional.

    El contexto agrava el problema. Durante meses, muchas empresas fomentaron el uso intensivo de IA con un discurso de urgencia, llegando incluso a advertir de que quien no la adoptase podia quedarse fuera de las promociones. Ese mensaje funciono demasiado bien: la plantilla la incorporo a su rutina diaria, pero sin criterios claros sobre cuando merecia la pena y cuando no. El resultado es un consumo masivo, descontrolado y dificil de presupuestar, justo lo que ahora obliga a poner limites.

    Implicaciones de mercado del control de costes en IA

    Este episodio marca un cambio de fase en la adopcion empresarial. El control de costes de IA pasa de ser una nota a pie de pagina a un criterio central en la toma de decisiones. El modelo de pago por consumo, atractivo porque evita inversiones iniciales grandes, expone a las empresas a una variable que no controlan: el comportamiento de miles de empleados. Cuando el coste depende de cada interaccion individual, la factura mensual se vuelve un terreno resbaladizo.

    El caso de Accenture es revelador precisamente porque es una consultora que vende servicios de adopcion de IA a terceros. Si una organizacion con ese nivel de madurez tecnologica no ha sabido contener su propio gasto en tokens de IA, el aviso para el resto del mercado es serio. La promesa de productividad inmediata choca con la realidad de unos costes operativos volatiles y un ROI que nadie esta midiendo con rigor. La fase de entusiasmo sin metricas empieza a pasar factura.

    Que significa este movimiento para el mercado

    Para los proveedores de modelos, esta noticia es una senal de alarma comercial: el cliente empresarial empieza a vigilar el coste por uso y a cuestionar el valor que recibe. Es probable que aumente la demanda de modelos mas baratos para tareas simples, reservando los modelos premium para casos donde justifiquen su precio. Quien ofrezca herramientas de monitorizacion y gobierno del gasto en tokens de IA tendra ventaja frente a quien solo venda capacidad bruta.

    Para las empresas compradoras, la leccion es que la adopcion sin gobernanza sale cara. Empujar el uso por miedo a quedarse atras, sin definir que tareas merecen IA y cuales no, genera consumo improductivo. El control de costes de IA exige politicas de uso, asignacion de presupuestos por equipo, modelos diferenciados segun la complejidad de la tarea y, sobre todo, medicion del retorno. Los competidores que adopten esa disciplina pronto tendran una estructura de costes mas sana que quienes sigan en modo barra libre. El mercado se mueve de la euforia a la rendicion de cuentas.

    Analisis Blixel

    Convertir un PDF en una presentacion con un modelo de lenguaje de ultima generacion es como contratar un taxi para cruzar la calle. El problema no es la tecnologia, es la ausencia de criterio. Durante el ultimo ano, demasiadas organizaciones confundieron adopcion con uso indiscriminado, y lo agravaron presionando a sus empleados con incentivos perversos. Si premias usar IA por usarla, la gente la usara para todo, tambien para lo que no aporta nada. Lo que ahora se presenta como un fallo de presupuesto es, en realidad, un fallo de gestion.

    La parte interesante es que este racionamiento puede ser sano si se hace bien. Obliga a preguntarse algo que deberia haberse planteado desde el principio: que tareas justifican el coste y cuales se resuelven igual sin IA o con un modelo mas barato. El gasto en tokens de IA no es el enemigo; lo es gastarlo sin saber en que ni para que. Las empresas que salgan reforzadas de esta fase seran las que implanten politicas de uso claras, midan resultados y traten la IA como cualquier otra herramienta con coste, no como un juguete ilimitado. El entusiasmo sin metricas siempre termina en una factura incomoda. Lo raro es que haya sorprendido a alguien.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • Agility Robotics sale a bolsa por 2.500 millones

    Agility Robotics sale a bolsa por 2.500 millones

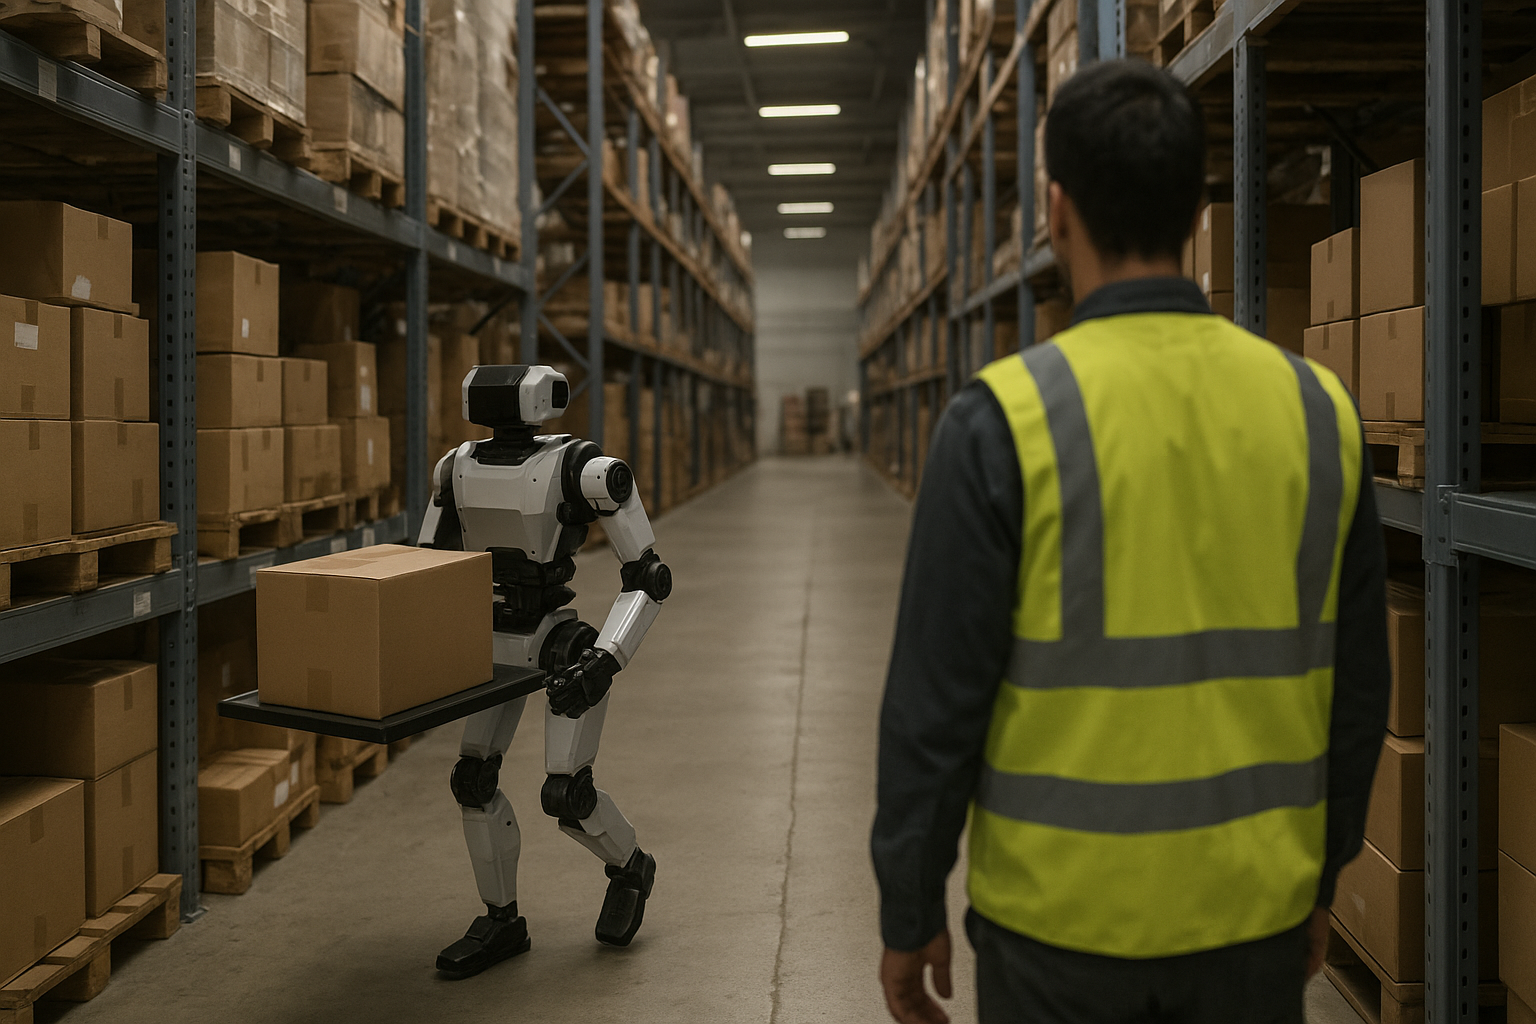
    La salida a bolsa de Agility Robotics mediante SPAC coloca al fabricante de robots humanoides en una valoracion de 2.500 millones de dolares, una cifra que convierte a la empresa estadounidense en una de las startups de robotica mas valiosas del sector. La operacion se articula a traves de una fusion con una sociedad de adquisicion de proposito especial y tiene un objetivo claro: financiar la produccion masiva de Digit, su robot bipedo disenado para trabajar en almacenes y centros logisticos junto a operarios humanos. El movimiento llega en un momento de fuerte apetito inversor por el hardware fisico aplicado a la automatizacion industrial.

    Que ha pasado y por que importa

    Agility Robotics ha anunciado su intencion de cotizar en bolsa fusionandose con una SPAC en una operacion valorada en 2.500 millones de dolares. La salida a bolsa de Agility Robotics mediante SPAC busca obtener capital para acelerar la fabricacion a gran escala de Digit, su robot bipedo orientado a tareas en almacenes y entornos de logistica. La empresa plantea el despliegue de estas maquinas como complemento al trabajo humano, no como sustitucion directa, dentro de operaciones de manipulacion y traslado de cargas.

    El uso de una SPAC para salir a bolsa fue una via muy popular entre 2020 y 2021, especialmente para compañias con tecnologia intensiva en capital y horizonte de ingresos a medio plazo. Para una empresa de hardware como Agility, que necesita financiar lineas de produccion, cadenas de suministro de componentes y despliegues piloto antes de generar ingresos recurrentes, el acceso a mercados publicos representa una palanca de capital relevante. La valoracion de 2.500 millones situa la operacion entre las mas destacadas del segmento de robotica humanoide.

    Implicaciones tecnicas y de mercado

    La salida a bolsa de Agility Robotics mediante SPAC senala que la robotica humanoide aplicada a logistica esta pasando de la fase de demostracion a la de escalado comercial. Digit no es un prototipo de laboratorio: su propuesta es operar en almacenes reales realizando tareas repetitivas de manipulacion. El salto de producir unidades por encargo a fabricar en serie implica retos de coste por unidad, fiabilidad en turnos prolongados, mantenimiento y seguridad en espacios compartidos con personas.

    Para el mercado, la operacion eleva el liston de las valoraciones en un sector donde compiten tanto startups especializadas como grandes fabricantes de automatizacion. La eleccion de la via SPAC tambien tiene lecturas: ofrece liquidez rapida, pero somete a la empresa al escrutinio trimestral de los mercados publicos antes de haber consolidado ingresos. Los inversores observaran de cerca metricas como unidades desplegadas, contratos con operadores logisticos y margen por robot. En un entorno donde la automatizacion de almacenes ya combina brazos roboticos fijos y vehiculos autonomos, los humanoides bipedos como Digit compiten por justificar su coste frente a alternativas mas maduras y baratas.

    Que significa este movimiento para el mercado

    Para los competidores, la salida a bolsa de Agility Robotics mediante SPAC marca un referente de valoracion que otros fabricantes de humanoides usaran como comparacion en sus propias rondas. Una valoracion publica de 2.500 millones presiona al alza las expectativas del sector, pero tambien expone a toda la categoria a la volatilidad: si Agility no cumple con los hitos de produccion y despliegue, el correctivo bursatil afectara la percepcion de la robotica humanoide en su conjunto.

    Para los proveedores de componentes (actuadores, baterias, sensores, sistemas de vision), un fabricante con acceso a capital publico significa pedidos potencialmente mayores y mas estables, aunque condicionados a que la demanda real de Digit se materialice. Para los compradores finales (operadores de almacenes y centros logisticos), el mensaje es que la robotica bipeda empieza a presentarse como opcion industrial con respaldo financiero, lo que reduce el riesgo de adoptar a un proveedor que podria desaparecer. Aun asi, la decision de compra seguira dependiendo del coste total de propiedad frente a soluciones de automatizacion ya probadas. Las empresas que evaluen integrar humanoides haran bien en exigir pilotos medibles antes de comprometerse, sin dejarse llevar por el ruido de una valoracion elevada.

    Analisis Blixel

    Una valoracion de 2.500 millones para un fabricante que todavia tiene que demostrar produccion en serie dice mas sobre el apetito inversor que sobre la madurez del producto. La via SPAC tiene un historial irregular: muchas empresas que la usaron entre 2020 y 2021 cotizan hoy muy por debajo de sus precios de fusion, precisamente porque salieron al mercado publico antes de tener ingresos consistentes. Agility tendra que rendir cuentas cada trimestre, y los humanoides bipedos son caros, complejos de mantener y compiten contra automatizacion fija que ya funciona y cuesta menos.

    Dicho esto, la apuesta tiene logica industrial. Los almacenes tienen tareas que los robots de cinta o los brazos fijos no resuelven bien, y un formato que se mueve por espacios disenados para personas puede encajar donde rediseñar la instalacion no es viable. El reto real no es tecnico sino economico: que el coste por robot baje lo suficiente para competir con el trabajo humano que pretende complementar. Para las empresas españolas que sigan este sector, el consejo es frio: ignorar la cifra de valoracion y mirar los despliegues reales. Una startup vale lo que factura, no lo que un mercado eufórico le adjudica. Si Agility convierte el capital en unidades funcionando en almacenes con contratos firmados, la operacion habra valido la pena. Si no, sera otro caso de estudio sobre los limites de salir a bolsa antes de tiempo.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.