
Categoría: Negocios y Startups

  • Daybreak quiere pagar a quien sostiene el open source

    Daybreak quiere pagar a quien sostiene el open source

    El apoyo a mantenedores de codigo abierto vuelve a primera linea con Patch the Planet, la iniciativa que acaba de presentar Daybreak. La propuesta busca dar recursos y soporte a quienes sostienen proyectos de software libre, esa capa invisible sobre la que se construye buena parte de la infraestructura tecnologica actual. No es un producto nuevo ni un modelo: es un movimiento dirigido a un problema estructural que el sector arrastra desde hace anos y que afecta directamente a empresas que dependen de estas dependencias sin saberlo.

    Que ha lanzado Daybreak y por que importa

    Daybreak ha presentado Patch the Planet, una iniciativa orientada a respaldar a los mantenedores de proyectos de codigo abierto. Segun lo comunicado, el objetivo es proporcionar recursos y soporte a desarrolladores que mantienen software libre, atacando los desafios que enfrentan quienes realizan ese trabajo esencial para la comunidad tecnologica. El planteamiento se centra en el apoyo a mantenedores de codigo abierto como pieza que sostiene buena parte del software que usan empresas de todos los tamanos.

    El contexto explica por que esto no es anecdotico. La mayoria de las aplicaciones modernas se apoyan en cientos de librerias de terceros, muchas mantenidas por una o dos personas en su tiempo libre y sin remuneracion. Cuando uno de esos mantenedores abandona, se quema o deja de actualizar su proyecto, el riesgo se traslada cadena abajo hasta llegar a productos comerciales. Casos como el de Log4Shell mostraron lo fragil que es esa cadena cuando una dependencia critica depende de la buena voluntad de unos pocos. El apoyo a mantenedores de codigo abierto deja de ser caridad para convertirse en gestion de riesgo.

    Implicaciones de mercado de esta iniciativa

    El movimiento se inscribe en una tendencia mas amplia: empresas y fundaciones intentando formalizar la financiacion de un trabajo que hasta ahora se daba por sentado. Plataformas de patrocinio, programas de fondos y acuerdos directos con mantenedores han proliferado en los ultimos anos, con resultados desiguales. Lo que distingue a propuestas como Patch the Planet es que el apoyo a mantenedores de codigo abierto se plantea como una linea estrategica y no como un gesto puntual de marketing.

    Para el ecosistema, una iniciativa asi puede tener efectos en dos direcciones. Por un lado, refuerza la posicion de quien la impulsa como actor comprometido con la sostenibilidad del software libre, algo que pesa cada vez mas en decisiones de adopcion tecnica. Por otro, presiona a otros actores del mercado a moverse en la misma direccion: cuando un competidor visibiliza el apoyo a mantenedores de codigo abierto, el resto queda en evidencia si no hace nada. La incognita es el alcance real, los criterios de seleccion de proyectos y la continuidad en el tiempo, factores que determinaran si esto cambia algo o se queda en un titular.

    Que significa este movimiento para el mercado

    Para las empresas que consumen software libre, la lectura es directa: la salud de sus dependencias deja de ser un problema externo. Si una iniciativa de apoyo a mantenedores de codigo abierto logra sostener proyectos criticos, reduce el riesgo de que una libreria clave quede abandonada justo cuando aparece una vulnerabilidad. Conviene, por tanto, mapear las dependencias propias e identificar cuales estan mantenidas por una sola persona sin respaldo.

    Para los proveedores y fundaciones, Patch the Planet marca un terreno competitivo nuevo. La sostenibilidad del open source se esta convirtiendo en un argumento comercial y reputacional, no solo en una cuestion etica. Los compradores corporativos cada vez preguntan mas por la cadena de suministro de software, y poder demostrar inversion real en los mantenedores que estan detras se vuelve un diferenciador. El riesgo para todos los implicados es el habitual en estas iniciativas: anuncios sonoros seguidos de financiacion simbolica. El mercado distinguira pronto entre quien aporta recursos sostenidos y quien busca un titular.

    Analisis Blixel

    Hablamos de un trabajo que sostiene la economia digital y que durante decadas se ha pagado en estrellitas de GitHub. Esa es la contradiccion de fondo. Empresas que facturan millones construyen sus productos sobre librerias mantenidas gratis por gente que lo hace despues de su jornada laboral, y solo cuando algo se rompe se acuerdan de que existen. Cualquier iniciativa que intente corregir ese desequilibrio merece atencion, pero tambien escepticismo informado.

    El problema no es la falta de buena voluntad, sino la falta de continuidad. Hemos visto fondos que reparten cantidades testimoniales, programas que duran un ciclo de marketing y luego desaparecen, y patrocinios que llegan solo a los proyectos ya famosos mientras las dependencias realmente fragiles siguen sin nadie detras. La diferencia entre una iniciativa util y un lavado de imagen esta en los detalles que aun no conocemos: cuanto dinero, durante cuanto tiempo, con que criterios y con que transparencia.

    Nuestra recomendacion para cualquier empresa que dependa de open source, que son casi todas, es no esperar a que terceros resuelvan el problema. Auditar las dependencias, identificar las criticas mantenidas por una sola persona y considerar aportar directamente es gestion de riesgo basica, no filantropia. Las iniciativas como esta ayudan, pero la responsabilidad de no construir sobre cimientos abandonados sigue siendo de quien construye.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Google DeepMind pone 75 millones en el estudio A24

    Google DeepMind pone 75 millones en el estudio A24

    La inversion de Google DeepMind en A24 asciende a 75 millones de dolares y marca un movimiento poco habitual: una de las divisiones de IA mas potentes del mundo entra en el capital de un estudio de cine independiente. A24, conocido por titulos como ‘Everything Everywhere All At Once’, colaborara con DeepMind para desarrollar herramientas de IA orientadas a la produccion cinematografica. El acuerdo plantea una relacion en la que el laboratorio recibe feedback directo de cineastas y artistas, y el estudio accede a tecnologia en una fase muy temprana. No es una compra ni una fusion: es una apuesta estrategica con implicaciones para todo el sector.

    Que ha pasado y por que importa

    Google DeepMind ha anunciado una inversion de 75 millones de dolares en A24 para desarrollar conjuntamente herramientas de IA destinadas a la produccion de peliculas. Segun el acuerdo, la alianza permitira a DeepMind recibir retroalimentacion directa de artistas y cineastas, con el objetivo de crear funciones que apoyen la narrativa autentica y la vision creativa en lugar de sustituirla. A24 es un estudio independiente con una marca fuerte entre publico y critica, lo que aporta a DeepMind algo que el dinero no compra facilmente: credibilidad creativa y un banco de pruebas real con profesionales del oficio.

    El movimiento no ocurre en el vacio. La inversion de Google DeepMind en A24 se suma a una serie de operaciones recientes en la industria audiovisual. Netflix compro Interpositive, la empresa de herramientas de IA vinculada a Ben Affleck. Amazon MGM Studios lanzo el ano pasado una unidad dedicada a la IA para produccion de television y cine. El patron es claro: las grandes tecnologicas y los estudios buscan posicionarse antes de que estas herramientas se conviertan en estandar de produccion. A24 es la pieza creativa que valida el discurso tecnico.

    Implicaciones tecnicas y de mercado

    La logica detras de la inversion de Google DeepMind en A24 es doble. Para DeepMind, asociarse con un estudio respetado resuelve un problema recurrente de las herramientas de IA para cine: el rechazo del gremio creativo. Tener a directores, montadores y diseñadores de produccion probando funciones desde dentro reduce el riesgo de construir tecnologia que nadie quiere usar. Para A24, la operacion supone capital y acceso anticipado a modelos generativos de video, audio y texto sin tener que montar su propio equipo de investigacion desde cero.

    El encuadre del acuerdo (IA que apoya la narrativa, no que la reemplaza) responde directamente a la tension laboral abierta en Hollywood tras las huelgas de guionistas y actores. La inversion de Google DeepMind en A24 se presenta como colaborativa precisamente porque el sector audiovisual sigue dividido sobre el papel de la IA generativa. La realidad es que estas herramientas afectaran a flujos de trabajo concretos: previsualizacion, efectos visuales, doblaje, postproduccion y localizacion. Quien controle las herramientas que adopten los estudios influira en como se reparte el valor en la cadena de produccion durante la proxima decada.

    Que significa este movimiento para el mercado

    La operacion redibuja el tablero de proveedores. Si DeepMind logra que sus herramientas se integren en producciones de A24 con resultados visibles en pantalla, ganara una referencia comercial que ningun rival puede replicar facilmente. Eso presiona a OpenAI, Runway, Adobe y a las propias divisiones internas de Amazon y Netflix, que ahora compiten no solo en capacidad tecnica sino en alianzas creativas creibles. Para los estudios independientes que no tienen 75 millones ni socios tecnologicos, el riesgo es quedar relegados a usar herramientas de terceros con menos control. Para los proveedores de software de postproduccion tradicional, la señal es que la integracion de IA dejara de ser opcional. Y para los profesionales del sector, la pregunta no es si llegan estas herramientas, sino quien define las reglas de su uso: un laboratorio de IA con un estudio aliado, o convenios laborales negociados gremio a gremio. La inversion de Google DeepMind en A24 inclina la balanza hacia el primer escenario, al menos de momento.

    Analisis Blixel

    Llamar a esto una colaboracion creativa es, en parte, marketing. Un laboratorio de IA no pone 75 millones en un estudio por amor al cine de autor: lo hace para resolver su mayor punto debil, que es la legitimidad ante un sector que la rechaza. A24 aporta exactamente eso, y a cambio recibe capital y acceso tecnologico. Es un intercambio racional para ambas partes, no un manifiesto sobre el futuro del arte. Dicho esto, el enfoque de «apoyar y no reemplazar» no es un eslogan vacio si se cumple: la IA aplicada a previsualizacion, localizacion o tareas repetitivas de postproduccion puede liberar tiempo creativo real. El problema es que la frontera entre apoyar y sustituir la decide quien firma los presupuestos, no quien redacta los comunicados. Para las empresas que miran este movimiento desde fuera del cine, la leccion util es otra: las grandes tecnologicas estan comprando credibilidad sectorial a golpe de talonario porque la tecnologia sola no basta para que un gremio la adopte. Si tu organizacion evalua IA generativa para procesos creativos o de produccion, el factor decisivo rara vez es el modelo; es la aceptacion de quien tiene que usarlo cada dia. Conviene seguir esta alianza no por las peliculas que produzca, sino por las herramientas concretas que acabe normalizando en flujos de trabajo profesionales.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Amazon ya devuelve mas agua de la que usa en India

    Amazon ya devuelve mas agua de la que usa en India

    El impacto hidrico positivo de Amazon en India ya es una realidad: la compania asegura que ahora devuelve a las comunidades mas agua de la que consume en sus operaciones directas, incluyendo oficinas corporativas, centros de datos y centros de distribucion. El anuncio llega en un momento en el que la demanda de infraestructura para inteligencia artificial dispara el consumo de agua de la industria tecnologica. India, un pais con estres hidrico estructural, se convierte asi en un caso de prueba sobre si las grandes tecnologicas pueden crecer sin agravar la escasez de un recurso critico.

    Que ha anunciado Amazon y por que importa

    Amazon ha confirmado haber alcanzado un estado de impacto hidrico positivo en India, lo que en su definicion significa devolver mas agua a las comunidades de la que utiliza en sus operaciones directas. Ese perimetro abarca oficinas corporativas, centros de datos y centros de distribucion, las tres patas con mayor huella operativa de la empresa en el pais. El dato es relevante porque India es uno de los mercados de mayor crecimiento para la infraestructura digital y, al mismo tiempo, uno de los territorios con mayor presion sobre sus reservas de agua.

    El contexto no es menor. Los centros de datos consumen agua tanto de forma directa, en sistemas de refrigeracion, como indirecta, a traves de la electricidad que necesitan. Con la expansion de cargas de trabajo de IA generativa, esa demanda crece a un ritmo que obliga a los operadores a justificar su consumo ante reguladores y comunidades locales. Alcanzar el impacto hidrico positivo en un mercado como India envia una senal sobre como las companias intentan blindar su licencia social para seguir construyendo infraestructura.

    Implicaciones para el mercado y la infraestructura de IA

    El impacto hidrico positivo de Amazon en India marca una pauta competitiva clara: la sostenibilidad del agua deja de ser un anexo de marketing para convertirse en un requisito operativo. Cuando un proveedor de cloud demuestra que puede equilibrar su balance hidrico en una region de alto estres, eleva el liston para el resto de operadores que compiten por suelo, permisos y contratos publicos en el mismo territorio. La metrica del balance de agua empieza a pesar tanto como la disponibilidad de energia a la hora de decidir donde se levanta un centro de datos.

    Para los clientes empresariales, esto tiene una lectura directa. Las grandes corporaciones con compromisos de sostenibilidad ya auditan la huella hidrica de sus proveedores de nube, y el impacto hidrico positivo se convierte en un argumento de venta y de retencion. Para los reguladores indios, el anuncio ofrece un precedente con el que exigir compromisos similares a otros actores. Y para los proveedores de tecnologia de refrigeracion y reposicion de agua, abre una ventana de negocio que crecera al ritmo de la expansion de la IA.

    Que significa este movimiento para el mercado

    El anuncio reordena las prioridades de quienes compiten por construir infraestructura en India. Los operadores rivales tendran que acelerar sus propios programas de reposicion hidrica si no quieren quedar en desventaja ante reguladores y grandes clientes que ya valoran este indicador. Los proveedores de servicios de tratamiento de agua, recarga de acuiferos y eficiencia en refrigeracion ganan un mercado con demanda creciente y respaldo corporativo. Para los buyers de cloud con sede en Europa o Estados Unidos que operan en Asia, el impacto hidrico positivo se vuelve un criterio mas en sus procesos de seleccion de proveedor, junto a la latencia, el coste y la huella de carbono. El riesgo para Amazon es de credibilidad: si el calculo del balance de agua no se sostiene con metodologia transparente y verificacion independiente, el anuncio se vuelve en su contra. Las comunidades locales y las ONG vigilaran si el agua devuelta llega realmente a las cuencas afectadas o si se compensa en regiones distintas a las del consumo. El movimiento, en cualquier caso, confirma que el agua se ha convertido en una variable estrategica de la infraestructura de IA, no en una nota a pie de pagina.

    Analisis Blixel

    Conviene separar el titular del metodo. Anunciar que se devuelve mas agua de la que se consume suena rotundo, pero todo depende de como se mide ese balance y de donde se reponen los litros. No es lo mismo recargar un acuifero en la misma cuenca donde opera un centro de datos que financiar proyectos de agua en otra region para cuadrar una cifra agregada a nivel pais. La diferencia es enorme para las comunidades que conviven con la infraestructura. India es el escenario adecuado para esta conversacion precisamente porque su estres hidrico no admite contabilidad creativa. La industria tecnologica lleva anos justificando su crecimiento energetico con compromisos de renovables, y ahora repite el patron con el agua. Es un avance real que el indicador exista y se persiga, pero el sector necesita estandares de verificacion comunes antes de que estos anuncios se conviertan en ruido. Para una empresa espanola que contrata cloud en Asia, la pregunta util no es si el proveedor presume de balance positivo, sino si publica su metodologia, si la audita un tercero y si los proyectos de reposicion estan donde realmente se consume. El agua se ha incorporado de pleno a la due diligence de proveedores tecnologicos. Bienvenido sea, siempre que se mida con honestidad y no se quede en un eslogan de informe anual.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Las telcos quieren cobrar IA por tokens, como las nubes

    Las telcos quieren cobrar IA por tokens, como las nubes

    Los tokens de IA como fuente de ingresos para telcos vuelven a la mesa con una propuesta concreta de Mavenir y Red Hat. La idea es sencilla de enunciar y compleja de ejecutar: que los operadores de telecomunicaciones dejen de vender solo conectividad y empiecen a cobrar por el consumo de inferencia de IA, igual que un proveedor cloud factura por uso. Mike Robuck, de MWL, ha analizado esta asociacion, que aporta la infraestructura necesaria para montar planes de consumo medidos en tokens sobre las redes de los propios operadores.

    Que ha pasado y por que importa

    Mavenir y Red Hat han presentado una colaboracion orientada a dotar a los operadores de telecomunicaciones de la infraestructura para ofrecer servicios de IA facturados por consumo. El planteamiento central es que los tokens de IA como fuente de ingresos para telcos podrian convertirse en una nueva linea de negocio, replicando el modelo de pago por uso que ya domina en los grandes proveedores cloud. En lugar de vender unicamente gigabytes y minutos, el operador venderia capacidad de inferencia medida en tokens.

    El analisis de Mike Robuck en MWL situa esta asociacion como un intento de que las telcos capturen valor de la ola de IA generativa en lugar de quedarse como meras tuberias de datos. Mavenir aporta su experiencia en software de red nativo en la nube y Red Hat su plataforma de orquestacion. El objetivo declarado es habilitar planes de consumo donde el cliente final paga segun los tokens que procesa, una metrica que ya es estandar de facturacion en la industria de los modelos de lenguaje.

    Que significa este movimiento para el mercado

    La pregunta de fondo es si los operadores tienen ventaja competitiva real para vender inferencia. Su carta es la proximidad: redes de borde, baja latencia y presencia fisica cerca del usuario. Vender tokens de IA aprovechando esa cercania tiene sentido para cargas de trabajo sensibles a la latencia o sujetas a requisitos de soberania de datos, donde procesar localmente pesa mas que el coste por token puro.

    El riesgo es competir de frente con hyperscalers que ya tienen economias de escala brutales en GPU, modelos propios y herramientas maduras. Para una telco, montar una capa de inferencia rentable exige inversion en aceleradores, gestion de capacidad y un catalogo de modelos que justifique el sobreprecio frente a llamar directamente a una API de OpenAI o Anthropic. La propuesta de Mavenir y Red Hat reduce la friccion tecnica de arranque, pero no resuelve la pregunta comercial: por que un cliente compraria tokens a su operador en vez de a la nube. La respuesta solo funciona en nichos concretos: edge, latencia, cumplimiento normativo y paquetizacion con la conectividad existente. Como estrategia generalista frente a AWS, Azure o Google Cloud, el reto es mayusculo.

    Analisis Blixel

    Hay una tentacion recurrente en el sector telco: cada vez que aparece una tecnologia con margenes jugosos, surge la promesa de que los operadores por fin dejaran de ser tuberias. Paso con los servicios de valor anadido, con el IoT, con la edge computing genu00e9rica. El patron se repite ahora con la inferencia de IA, y conviene mirarlo con escepticismo sano. La infraestructura de Mavenir y Red Hat es real y resuelve un problema tecnico legitimo, pero la tecnologia rara vez ha sido el cuello de botella de las telcos. El cuello de botella es comercial y cultural: vender servicios cloud exige una agilidad de producto que choca con organizaciones acostumbradas a ciclos de venta de conectividad. Dicho esto, no todo es ruido. Hay casos donde la proximidad del operador es una ventaja defendible: cargas con requisitos de soberania de datos, aplicaciones industriales con latencia critica, o mercados donde el hyperscaler no tiene presencia local. Ahi el modelo de pago por consumo de tokens puede sostenerse. El error seria venderlo como una estrategia universal para reinventar el negocio. Para las PYMEs y devs que evaluen estas ofertas, el consejo es pragmatico: comparar coste por token, latencia real y catalogo de modelos frente a las alternativas cloud antes de comprometerse. La pregunta correcta no es si la telco puede ofrecerlo, sino si lo ofrece mejor para tu caso concreto.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Ericsson y Telia montan un centro de IA y 6G en Suecia

    Ericsson y Telia montan un centro de IA y 6G en Suecia

    El centro de pruebas de IA y 6G de Ericsson y Telia en Suecia es la apuesta de ambas companias por adelantarse al diseno de las redes que sucederan al 5G. El proyecto, en el que participan otros socios, reune en un mismo espacio el desarrollo de tecnologias de inteligencia artificial junto a infraestructura 5G y experimentacion temprana de 6G. No es un producto que llegue manana al mercado, sino un movimiento estrategico para concentrar talento, equipos y casos de uso en un entorno controlado donde validar lo que vendra al final de la decada.

    Que ha pasado y por que importa

    Ericsson se ha asociado con Telia y un conjunto de socios para poner en marcha un centro de pruebas de IA y 6G ubicado en Suecia. El foco declarado del centro es el desarrollo conjunto de tecnologias de inteligencia artificial, redes 5G y la futura generacion 6G. La iniciativa concentra en un mismo emplazamiento la capacidad de experimentar con estas tecnologias de forma coordinada entre fabricante de equipos, operador y colaboradores.

    El detalle relevante es que se trata de un esfuerzo compartido entre un proveedor de infraestructura de red (Ericsson) y un operador (Telia), una combinacion que permite probar tecnologia en condiciones cercanas a la operacion real y no solo en laboratorio aislado. Suecia, sede historica de Ericsson, mantiene asi su papel como uno de los polos europeos de I+D en telecomunicaciones. El centro de pruebas de IA y 6G se suma a una carrera global por definir los estandares de la proxima generacion movil, en la que participan fabricantes, operadores y organismos de estandarizacion de varias regiones.

    Implicaciones tecnicas y de mercado

    La integracion de la inteligencia artificial en las redes no es un adorno: el 6G se esta disenando desde el inicio para que la IA forme parte de su gestion, optimizacion y operacion. Un centro de pruebas de IA y 6G permite validar como los modelos pueden gestionar trafico, eficiencia energetica o asignacion de recursos antes de que esos estandares se cierren. Probar 5G y 6G en el mismo entorno tambien facilita entender la transicion, porque las redes no se sustituyen de golpe sino que conviven durante anos.

    Para el mercado, el mensaje es de posicionamiento. Quien participa pronto en la experimentacion influye despues en los estandares y llega con ventaja al despliegue comercial. La alianza entre fabricante y operador reduce el salto entre lo que se inventa y lo que se opera, un punto debil clasico del sector. El 6G no tiene fecha de comercializacion cercana: las estimaciones del sector apuntan al entorno de 2030, por lo que este tipo de centros son inversion a largo plazo mas que producto inmediato.

    Que significa este movimiento para el mercado

    Para los competidores de Ericsson en equipamiento de red, el centro de pruebas de IA y 6G refuerza la presion por no quedarse atras en la carrera por definir el 6G y por integrar IA en la operacion de redes. Los operadores europeos que observan esta alianza tienen aqui una referencia de como colaborar con fabricantes en fases tempranas en lugar de esperar al producto cerrado. Para los proveedores de chips, equipos de radio y software de red, un entorno asi genera demanda de componentes y oportunidades de validacion conjunta.

    Para las empresas compradoras de conectividad (industria, logistica, fabricacion), la lectura es de horizonte: las capacidades que hoy se prueban aqui marcaran que podran exigir a sus operadores hacia 2030. No hay nada que comprar todavia, pero si una senal de hacia donde se mueve la infraestructura sobre la que se apoyaran sus operaciones conectadas. Suecia y el ecosistema europeo refuerzan su capacidad de influir en los estandares, algo con peso geopolitico en un sector donde el control de la tecnologia de red es estrategico.

    Analisis Blixel

    Conviene separar el ruido de la sustancia cuando aparece la etiqueta 6G. Falta casi una decada para que esas redes sean comerciales, asi que cualquier titular que sugiera disponibilidad inmediata exagera. Lo que de verdad importa aqui es otra cosa: la decision de meter la inteligencia artificial en el corazon de la red desde el diseno, y no como capa anadida despues. Esa es la tendencia de fondo que afecta al sector y, por extension, a quien dependera de esas redes.

    El acuerdo entre un fabricante y un operador es mas interesante que el adjetivo 6G. Probar tecnologia en condiciones cercanas a la operacion real reduce el riesgo de inventar cosas que luego no funcionan a escala, un problema recurrente en telecomunicaciones. Para una empresa espanola media, la conclusion honesta es que no hay nada que hacer hoy con esta noticia mas alla de tomar nota. Quien planifique inversiones en conectividad industrial a varios anos vista deberia vigilar como evoluciona la IA aplicada a la gestion de red, porque eso si cambiara los servicios disponibles. Lo demas es posicionamiento de marca y carrera por los estandares, legitima pero lejana. Nuestra recomendacion es prudencia: ignorar el marketing del 6G, seguir el desarrollo del 5G avanzado, que si tiene recorrido comercial proximo, y no tomar decisiones de compra basadas en demos de laboratorio.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Las telcos quieren vender tokens de IA como datos

    Las telcos quieren vender tokens de IA como datos

    Vender tokens de IA como fuente de ingresos para las telcos es la apuesta que acaban de poner sobre la mesa Mavenir y Red Hat. La idea es directa: igual que un operador factura gigas de datos o minutos de voz, podria facturar el consumo de inferencia de modelos de IA medido en tokens. El planteamiento, analizado por Mike Robuck de MWL, parte de una colaboracion tecnica entre ambas companias para montar la infraestructura que haga viable ese modelo de negocio. Suena ordenado sobre el papel, pero abre mas preguntas de las que responde.

    Que ha pasado y por que importa

    Mavenir, proveedor de software de redes para operadores, ha presentado junto a Red Hat un planteamiento para que las telcos ofrezcan planes de consumo basados en tokens de IA. El razonamiento de fondo: los operadores llevan anos viendo como su negocio tradicional de conectividad se comoditiza, mientras los servicios de valor anadido se los quedan terceros. La inferencia de modelos de IA, medida en tokens, seria una nueva unidad facturable que el operador podria empaquetar y vender a sus clientes empresariales.

    La colaboracion con Red Hat aporta la capa de infraestructura: orquestacion, despliegue de cargas de IA y la base de cloud hibrido sobre la que correr esos modelos cerca de la red. La propuesta de los tokens de IA para las telcos encaja con un patron que el sector lleva tiempo persiguiendo: pasar de vender tuberia a vender capacidad de computo y servicios. No es la primera vez que un operador intenta colocarse en una capa superior de la cadena de valor, y rara vez ha salido bien.

    Implicaciones tecnicas y de mercado

    El argumento tecnico tiene logica. Las telcos disponen de algo escaso y caro de replicar: presencia distribuida, nodos de red, edge y relaciones de facturacion ya establecidas con millones de clientes. Si la inferencia de IA se mueve hacia el borde de la red por latencia o por soberania del dato, el operador esta fisicamente bien posicionado. Medir el consumo en tokens y facturarlo encaja con sistemas de billing que ya saben contar unidades. Ahi reside el atractivo del modelo de tokens de IA para las telcos.

    El problema es competitivo. Los hyperscalers ya venden inferencia por tokens con APIs maduras, precios agresivos y catalogos de modelos enormes. Un operador que entre en este terreno compite contra proveedores que llevan ventaja en escala, herramientas y desarrolladores. La pregunta no es si la infraestructura es posible (Mavenir y Red Hat demuestran que lo es), sino si un cliente empresarial elegira a su operador en lugar de un proveedor cloud especializado. Sin diferenciacion clara en latencia, soberania de datos o integracion con la red privada, el modelo de tokens de IA para las telcos corre el riesgo de quedarse en demostracion de feria.

    Que significa este movimiento para el mercado

    Para los operadores, la propuesta es una via mas para justificar inversiones en edge e infraestructura que de otro modo cuesta amortizar. Quienes ya tengan acuerdos de red privada con grandes industrias pueden encontrar aqui un complemento natural: ofrecer inferencia local a un cliente que no quiere sacar sus datos de su perimetro. Para Mavenir y Red Hat, es posicionarse como proveedores de la capa que habilita ese negocio, independientemente de si el operador acierta con el producto final.

    Para los hyperscalers, el movimiento es mas un recordatorio que una amenaza inmediata: hay actores que quieren disputarles la inferencia en el borde. Y para los compradores empresariales, lo relevante es que tendran mas de un sitio donde comprar tokens de IA, con la soberania del dato y la latencia como criterios diferenciales frente al precio puro. La viabilidad dependera menos del anuncio y mas de si los operadores construyen un catalogo de modelos competitivo y un precio que aguante la comparacion con el cloud publico.

    Analisis Blixel

    Hay una distancia enorme entre tener la infraestructura para hacer algo y tener un negocio. Esta propuesta la salva sobre el papel, pero deja sin resolver lo que de verdad cuesta: por que un cliente comprara inferencia a su operador en lugar de a quien ya domina el mercado. La ventaja real de las telcos no es vender tokens mas baratos (no van a ganar esa guerra de precios), sino vender proximidad y control del dato. Inferencia que no sale de la red privada de una fabrica, de un hospital o de una administracion. Ahi si hay un argumento que los hyperscalers no replican con la misma naturalidad. El riesgo es que el discurso de los tokens se quede en eslogan comercial sin un catalogo de modelos serio detras ni un precio que el cliente entienda. Las telcos tienen un historial complicado intentando subir en la cadena de valor: lo intentaron con contenidos, con servicios cloud, con publicidad, y casi siempre acabaron volviendo a la conectividad. Que la tecnologia exista no garantiza que el cliente la quiera comprar de ellos. Para una empresa espanola que evalue esto, el consejo es prudente: mirar la oferta cuando llegue, comparar latencia y soberania real frente a un proveedor cloud, y no firmar por el relato. El movimiento merece seguimiento, pero hoy es mas intencion que producto.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Jio prepara la mayor OPV de la historia de India

    Jio prepara la mayor OPV de la historia de India

    La OPV de Jio Platforms en India ya tiene fecha de salida a bolsa: la filial de Reliance Industries ha presentado su solicitud en Mumbai con la intencion, segun lo reportado, de captar alrededor de 360.000 millones de rupias indias. El objetivo declarado no es financiar expansion ni nuevas adquisiciones, sino algo mas prosaico y revelador: reducir la deuda de su negocio de telecomunicaciones. Para un mercado acostumbrado a las grandes maniobras de Reliance, este movimiento marca uno de los hitos financieros mas relevantes del ano en Asia.

    Que ha pasado y por que importa

    Jio Platforms, propiedad del conglomerado Reliance Industries, ha registrado formalmente su solicitud de salida a bolsa en Mumbai. La cifra que persigue, unos 360.000 millones de rupias indias, situaria esta operacion entre las mayores ofertas publicas de venta jamas realizadas en el mercado indio. El destino del capital tampoco es trivial: la compania ha indicado que la prioridad es amortizar deuda vinculada a su division de telecomunicaciones, el corazon operativo del grupo.

    Jio nacio como apuesta de Reliance por las telecomunicaciones de bajo coste y datos moviles masivos, un movimiento que reconfiguro el sector en India en pocos anos. La OPV de Jio Platforms en India llega despues de varias rondas de inversion de capital privado y tecnologico que ya habian valorado la empresa en cifras notables. Que ahora opte por el parquet publico, y que lo haga con el foco puesto en sanear su balance, dice mucho sobre la fase de madurez en la que entra el negocio: menos crecimiento agresivo a cualquier precio y mas disciplina financiera.

    Implicaciones de mercado

    La OPV de Jio Platforms en India no es solo un evento corporativo; es un termometro del apetito inversor por el sector tecnologico y de telecomunicaciones asiatico. Una colocacion de este tamano absorbe liquidez considerable del mercado bursatil indio y obliga a fondos institucionales, locales e internacionales, a posicionarse. Si la demanda responde, refuerza la narrativa de India como destino de capital tecnologico; si decepciona, enviara una senal de cautela al resto de candidatos a debutar.

    El detalle del uso de fondos merece atencion. Destinar la captacion a amortizar deuda, en lugar de a inversion en crecimiento, indica que Reliance prioriza limpiar el balance de su negocio de telecomunicaciones antes de exponerlo al escrutinio trimestral de los mercados publicos. Para competidores en el sector indio de telecomunicaciones, una Jio con menos apalancamiento es un rival mas solido y con mas margen para futuras inversiones. Para proveedores de equipamiento de red y socios tecnologicos, el debut bursatil aporta visibilidad sobre la salud financiera de uno de sus mayores clientes en la region.

    Que significa este movimiento para el mercado

    Para los inversores institucionales, la OPV de Jio Platforms en India representa una de las pocas oportunidades de entrar en un operador de telecomunicaciones de escala continental a traves del mercado primario. La estructura de la operacion, centrada en reducir deuda, condiciona el atractivo: quien compre lo hara apostando por la estabilidad y la generacion de caja futura, no por una historia de crecimiento explosivo. Eso filtra el tipo de capital que acudira.

    Para los competidores del sector, el mensaje es claro: el lider sale a bolsa con la intencion de fortalecer su posicion financiera, lo que estrecha aun mas el margen de maniobra de operadores mas pequenos o endeudados. Para los buyers de servicios de conectividad y para el ecosistema tecnologico indio en general, una Jio cotizada y saneada significa un actor con incentivos para sostener inversiones a largo plazo. Y para otras companias asiaticas que sopesan salir a bolsa, el resultado de esta colocacion servira de referencia inmediata sobre el estado real del apetito del mercado.

    Analisis Blixel

    Llama la atencion que una de las mayores colocaciones del ano se justifique no por crecimiento, sino por reducir apalancamiento. Es una decision honesta y, francamente, mas saludable que las salidas a bolsa motivadas por el hype. Sanear el balance antes de exponerse al mercado publico es lo que hace una empresa que piensa en la decada siguiente, no en el siguiente titular. India lleva anos consolidandose como uno de los grandes mercados de capital tecnologico, y operaciones de este calibre confirman que el flujo de dinero institucional hacia la region es estructural, no coyuntural. Dicho esto, conviene no perder de vista el detalle: cuando una compania de telecomunicaciones de este tamano sale a captar capital principalmente para pagar deuda, esta admitiendo que el crecimiento a base de subsidios y precios agresivos tiene un coste financiero que toca normalizar. Es la transicion natural de una disruptora a un actor consolidado. Para quien observa desde Espana o Europa, hay una leccion transversal: la escala importa, pero la disciplina de balance importa mas a largo plazo. Las empresas que confunden financiacion abundante con modelo de negocio sostenible acaban pagandolo. Reliance parece haber entendido el momento del ciclo en el que esta, y eso, mas que la cifra record, es lo que define la madurez de esta jugada.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • El Nobel de AlphaFold deja DeepMind por Anthropic

    El Nobel de AlphaFold deja DeepMind por Anthropic

    El fichaje de John Jumper por Anthropic es de esos movimientos que dicen mucho más de lo que parece. El cientifico ganador del Nobel de Quimica 2024 por AlphaFold abandona Google DeepMind tras casi nueve anos para sumarse a la empresa fundada por antiguos ejecutivos de OpenAI. No es un cambio de despacho cualquiera: es un sintoma de como las grandes companias de IA se estan disputando a las pocas personas capaces de convertir investigacion puntera en productos que cambian industrias enteras.

    Que ha pasado y por que importa

    John Jumper anuncio su salida de Google DeepMind para incorporarse a Anthropic, la empresa responsable de los modelos Claude. Jumper paso casi nueve anos en DeepMind, donde lidero uno de los proyectos de IA aplicada mas relevantes de la ultima decada: AlphaFold, el sistema capaz de predecir la estructura tridimensional de las proteinas a partir de sus secuencias geneticas. Ese trabajo le valio el Nobel de Quimica 2024, que compartio con Demis Hassabis, cofundador y consejero delegado de DeepMind.

    El fichaje de John Jumper por Anthropic refuerza la competencia entre las principales empresas del sector por captar a perfiles capaces de pasar de la teoria al impacto real. AlphaFold no fue una demo: cambio la forma en que se investiga en biologia estructural y abrio la puerta a aplicaciones en farmacologia y diseno de proteinas. Que una figura asi cambie de bando dice mucho sobre donde estan las apuestas. Anthropic, nacida en 2021 de la mano de antiguos responsables de OpenAI, gana asi credibilidad cientifica ademas de musculo de ingenieria.

    Implicaciones tecnicas y de mercado

    El fichaje de John Jumper por Anthropic no se entiende sin el contexto de la guerra por el talento que vive el sector. Las empresas que dominan la IA de frontera son pocas y compiten por un grupo todavia mas reducido de investigadores con historial demostrado. Cuando alguien con un Nobel reciente cambia de empleador, el mensaje hacia inversores, clientes y rivales es directo: aqui se va a hacer ciencia seria, no solo iterar sobre chatbots.

    Para Anthropic, sumar a Jumper supone reforzar su posicion frente a OpenAI y la propia Google en un momento de inversiones multimillonarias. Para DeepMind, perder a una de las caras visibles de su mayor exito cientifico es un golpe reputacional, aunque la organizacion mantiene una plantilla amplia y otros proyectos en marcha. El movimiento tambien sugiere que Anthropic quiere ampliar su radio de accion mas alla del lenguaje hacia dominios cientificos donde la IA aplicada ya ha demostrado retorno tangible. El fichaje de John Jumper por Anthropic encaja en esa lectura: no es marketing, es intencion estrategica.

    Que significa este movimiento para el mercado

    Para los competidores directos, la lectura es incomoda: el talento de primer nivel ya no se queda por inercia ni por el prestigio de una marca consolidada. Anthropic demuestra capacidad de atraccion frente a gigantes con mas recursos, lo que presiona los salarios y las condiciones en toda la industria. Para los proveedores de infraestructura y los socios cloud, un Anthropic mas ambicioso en biologia computacional puede traducirse en mayor demanda de computo y en nuevos casos de uso fuera del texto. Y para los compradores de tecnologia, empresas que evaluan adoptar IA, el aviso es claro: las capacidades cientificas de estos laboratorios se aceleran cuando concentran talento, lo que adelanta la llegada de modelos especializados en sectores como salud, materiales o energia. Conviene seguir de cerca a Anthropic no solo por Claude, sino por lo que pueda construir en dominios verticales. El fichaje confirma que la frontera de la IA se define cada vez mas por personas concretas, no solo por presupuestos.

    Analisis Blixel

    Lo verdaderamente interesante de este traspaso no es el nombre, sino lo que revela sobre el tablero. Durante anos asumimos que un investigador con un Nobel y un producto historico como AlphaFold se quedaba donde estaba por gratitud, comodidad o falta de alternativas a la altura. Ese supuesto se ha roto. Anthropic ha demostrado que puede competir por el talento mas escaso sin ser la empresa con mayor caja, y eso reordena las expectativas de todo el sector. Para quien observa desde una PYME espanola, la noticia parece lejana, pero tiene una derivada practica: los laboratorios que concentran este tipo de perfiles tienden a producir, antes que el resto, modelos aplicados a problemas concretos de biologia, quimica o materiales. Si tu negocio depende de I+D en alguno de esos campos, vigilar quien ficha a quien es una forma legitima de anticipar que herramientas llegaran al mercado en los proximos dos o tres anos. La otra leccion es de gestion: el conocimiento critico vive en personas, no en organigramas. Las empresas que lo entienden invierten en retener a quien sabe, no solo en comprar licencias. La guerra por el talento en IA no es ruido de prensa; es el indicador mas fiable de hacia donde se mueve la frontera tecnologica real.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Ambani mete IA en cada llamada con Jio Call Agent

    Ambani mete IA en cada llamada con Jio Call Agent

    El asistente de IA en llamadas de Reliance, llamado Jio Call Agent, marca el movimiento más ambicioso de Mukesh Ambani para convertir a India en productora de inteligencia artificial y no solo en cliente de modelos extranjeros. La herramienta se activa con «Hey Jio», transcribe conversaciones telefónicas, genera resúmenes y ejecuta tareas como reservar un taxi o pedir comida. Detrás hay una apuesta financiera descomunal: 110.000 millones de dólares en infraestructura de IA y una salida a bolsa de Jio Platforms en preparación. Conviene mirar este anuncio menos como un producto y más como una jugada estratégica de mercado.

    Que ha pasado y por que importa

    Reliance Industries ha presentado Jio Call Agent, un asistente que no vive en una app aparte sino dentro de la propia llamada telefónica. Según lo anunciado, transcribe la conversación en tiempo real, produce resúmenes automáticos y puede encadenar acciones prácticas como reservar transporte o realizar pedidos de comida, todo activado por la orden de voz «Hey Jio». La integración directa en la capa de telefonía es el detalle relevante: no compite por la atención del usuario en una tienda de aplicaciones, sino que se coloca en una función que ya usa todo el mundo.

    El contexto explica la magnitud. India es uno de los mercados de telecomunicaciones más grandes del planeta y Jio es su operador dominante, con cientos de millones de usuarios. Ambani enmarca el lanzamiento dentro de un objetivo nacional: que India deje de ser un consumidor de modelos desarrollados fuera y pase a crear su propia infraestructura. Por eso el anuncio del asistente de IA en llamadas llega acompañado de una cifra de inversión que sitúa a Reliance en la misma liga de gasto que las grandes tecnológicas estadounidenses.

    Implicaciones de mercado y de infraestructura

    La inversión de 110.000 millones de dólares en infraestructura de IA no es un titular suelto: es la condición previa para que el asistente de IA en llamadas funcione a escala de cientos de millones de usuarios. Procesar voz en tiempo real, transcribir y ejecutar acciones exige capacidad de cómputo, centros de datos y modelos optimizados para idiomas y acentos locales. Reliance está señalando que pretende controlar toda la cadena, desde el silicio y la energía hasta la aplicación final, en lugar de alquilar capacidad a proveedores externos.

    La otra pieza es financiera. Reliance prepara una oferta pública inicial de Jio Platforms con hasta 270 millones de acciones nuevas, lo que abre la puerta a captar capital del mercado para sostener ese gasto. Para los inversores, la operación convierte la promesa de IA en un activo cotizable; para el ecosistema, plantea una pregunta incómoda: si un operador integra la IA en la propia llamada, ¿qué espacio queda para asistentes de terceros que dependen de esa misma red? El asistente de IA en llamadas redefine quién controla el punto de contacto con el usuario.

    Que significa este movimiento para el mercado

    Para los proveedores de modelos extranjeros, el mensaje es claro: India quiere reducir su dependencia y está dispuesta a financiarlo. Quien controle la capa de telefonía con un asistente de IA en llamadas controla un canal de distribución que ningún rival de software puede replicar fácilmente. Los competidores en telecomunicaciones quedan presionados a responder con su propia oferta de IA o a integrar modelos de terceros, lo que abre oportunidad para los proveedores de infraestructura y modelos que acepten condiciones locales. Para los compradores empresariales en India, la integración nativa puede abaratar funciones que hoy requieren herramientas externas. Y para los reguladores, transcribir y resumir conversaciones a escala masiva activa preguntas serias sobre privacidad, consentimiento y custodia de datos. El movimiento concentra poder de datos y de cómputo en un único actor dominante, un patrón que conviene vigilar en cualquier mercado.

    Analisis Blixel

    Concentrar la IA en la capa de la llamada telefónica es una decisión de control, no de tecnología. Cualquiera puede construir un asistente que transcriba y resuma; muy pocos pueden colocarlo dentro de la red que usan cientos de millones de personas cada día. Ahí reside la verdadera ventaja de Reliance, y también el riesgo. Una sola compañía que escucha, transcribe y actúa sobre las conversaciones de un país entero acumula un volumen de datos sin precedentes, con implicaciones de privacidad que el anuncio no detalla. El discurso de «India crea IA en lugar de consumirla» es legítimo y comprensible desde la soberanía tecnológica, pero no neutraliza esa concentración. La cifra de 110.000 millones impresiona, aunque conviene recordar que el gasto en infraestructura no garantiza ni adopción ni utilidad real: muchos asistentes de voz prometieron tareas automáticas y se quedaron en transcripciones decentes. Lo interesante para el resto del mundo no es el producto, sino el modelo. Un operador de telecomunicaciones que se verticaliza hasta el chip y monetiza vía IPO es una plantilla replicable en otros mercados grandes. Si funciona en India, veremos intentos parecidos en otras regiones que también quieren dejar de depender de modelos importados. El éxito dependerá menos del marketing y más de si la gente confía lo suficiente como para dejar que su operador escuche cada llamada.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Allbirds vende sus zapatos y se reinventa en IA

    Allbirds vende sus zapatos y se reinventa en IA

    El pivote de Allbirds a infraestructura de IA es uno de los giros corporativos mas extremos que recordamos: una marca de zapatillas de lana vendio su negocio de calzado por 43 millones de dolares y renacio como Smartbird, una empresa de computacion para inteligencia artificial. El movimiento no es un experimento marginal. La compania recaudo otros 100 millones en el mercado de valores, ficho como CEO a Nadia Carlsten, ex ejecutiva de AWS, y arranco literalmente desde cero, sin empleados, con un objetivo claro: desplegar clusters de computacion para varios clientes antes de que termine el ano.

    Que ha pasado y por que importa

    Allbirds, conocida por sus zapatillas sostenibles, ha dejado de fabricar calzado. La operacion tiene tres patas: la venta del negocio de zapatos por 43 millones de dolares, una ampliacion de capital de 100 millones a traves del mercado de valores y un cambio de identidad completo bajo el nombre de Smartbird. La nueva entidad se posiciona como proveedor de infraestructura de IA, ofreciendo servicios de computacion gestionados con una particularidad: el cliente mantiene control directo sobre los servidores.

    El pivote de Allbirds a IA llega liderado por Nadia Carlsten, que procede de Amazon Web Services y empezo ayer al frente de una compania sin plantilla. El plan inmediato es tecnico y agresivo en plazos: levantar clusters de computacion para varios clientes en cuestion de meses. Que una marca de consumo cotizada decida vender su producto historico para reconvertirse en un actor de infraestructura tecnologica es excepcional. Habitualmente las empresas diversifican o crean filiales; aqui hablamos de una sustitucion total del modelo de negocio, conservando solo el vehiculo cotizado y el capital.

    Implicaciones tecnicas y de mercado

    El pivote de Allbirds a IA apunta a un nicho concreto y muy demandado: sectores que necesitan soberania de datos. Smartbird se dirige explicitamente a farmaceuticas, energeticas y entidades financieras, tres verticales donde el dato es sensible por regulacion, propiedad intelectual o riesgo competitivo. La propuesta de control directo sobre los servidores busca diferenciarse del modelo hyperscaler clasico, donde el cliente cede gran parte de la gestion y la ubicacion fisica de su computacion a un tercero.

    El detalle de que el cliente mantenga control sobre el hardware es el argumento comercial central. Para una farmaceutica con datos de ensayos clinicos o un banco sujeto a normativa estricta, saber donde corre su carga y quien la administra deja de ser un matiz para convertirse en requisito. Aqui Smartbird compite en un terreno disputado por proveedores cloud, fabricantes de hardware y nuevas firmas de computacion especializada. Su ventaja inicial es el capital fresco y un perfil directivo procedente de AWS, que conoce desde dentro como operan los grandes. Su desventaja es evidente: empieza sin equipo, sin historial en infraestructura y con un mercado que ya tiene incumbentes potentes y margenes presionados por el coste de las GPU.

    Que significa este movimiento para el mercado

    Para los competidores, Smartbird es por ahora una incognita mas que una amenaza: una compania con dinero y un buen fichaje, pero sin infraestructura demostrada. La senal interesante no es el nuevo entrante, sino lo que revela sobre el apetito inversor. Que el mercado financie con 100 millones un giro de calzado a computacion de IA muestra hasta que punto la etiqueta de infraestructura para IA mueve capital, incluso cuando el equipo aun no existe. Para proveedores de hardware y centros de datos, cada nuevo actor que promete clusters gestionados es demanda potencial de GPU y espacio fisico.

    Para los compradores empresariales, especialmente en farmacia, energia y finanzas, la lectura debe ser de cautela razonable. Un proveedor que empezo ayer y promete desplegar antes de fin de ano tiene que demostrar fiabilidad operativa, no solo discurso de soberania de datos. Conviene exigir referencias, acuerdos de nivel de servicio claros y garantias sobre la ubicacion y gestion del hardware. El argumento de control directo sobre los servidores es valido y diferencial, pero solo vale lo que valga su ejecucion. El pivote de Allbirds a IA tendra credibilidad cuando haya clusters funcionando y clientes hablando, no antes.

    Analisis Blixel

    Vender un negocio que funciona para reconvertirse en algo que aun no existe es una apuesta de alto riesgo que dice mas del momento del mercado que de la propia empresa. Que una marca de zapatillas consiga 100 millones para hacer computacion de IA sin una sola persona en plantilla confirma que la palabra infraestructura abre carteras que el calzado sostenible ya no abria. No es necesariamente malo: a veces un vehiculo cotizado con caja y un buen CEO es suficiente para empezar. Pero el plazo autoimpuesto, desplegar clusters para varios clientes antes de fin de ano, es ambicioso hasta el punto de generar dudas legitimas. Levantar infraestructura de computacion seria, con soberania de datos real para farmaceuticas o bancos, no se improvisa en unos meses con un equipo que hay que contratar desde cero. El fichaje de una ex AWS es la pieza mas solida del puzzle, porque aporta conocimiento operativo del unico tipo de empresa que de verdad sabe hacer esto a escala. Para una PYME o un directivo que observe esta noticia, la leccion no es imitar el giro, sino entender la senal: el dinero busca computacion especializada y soberania de datos, y los incumbentes ya no tienen el monopolio del relato. La ejecucion, sin embargo, sigue siendo el filtro que separa una buena historia de inversion de un negocio viable. Veremos clusters reales o veremos una promesa cara.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Nokia lleva su 5G al campo de batalla con KNDS

    Nokia lleva su 5G al campo de batalla con KNDS

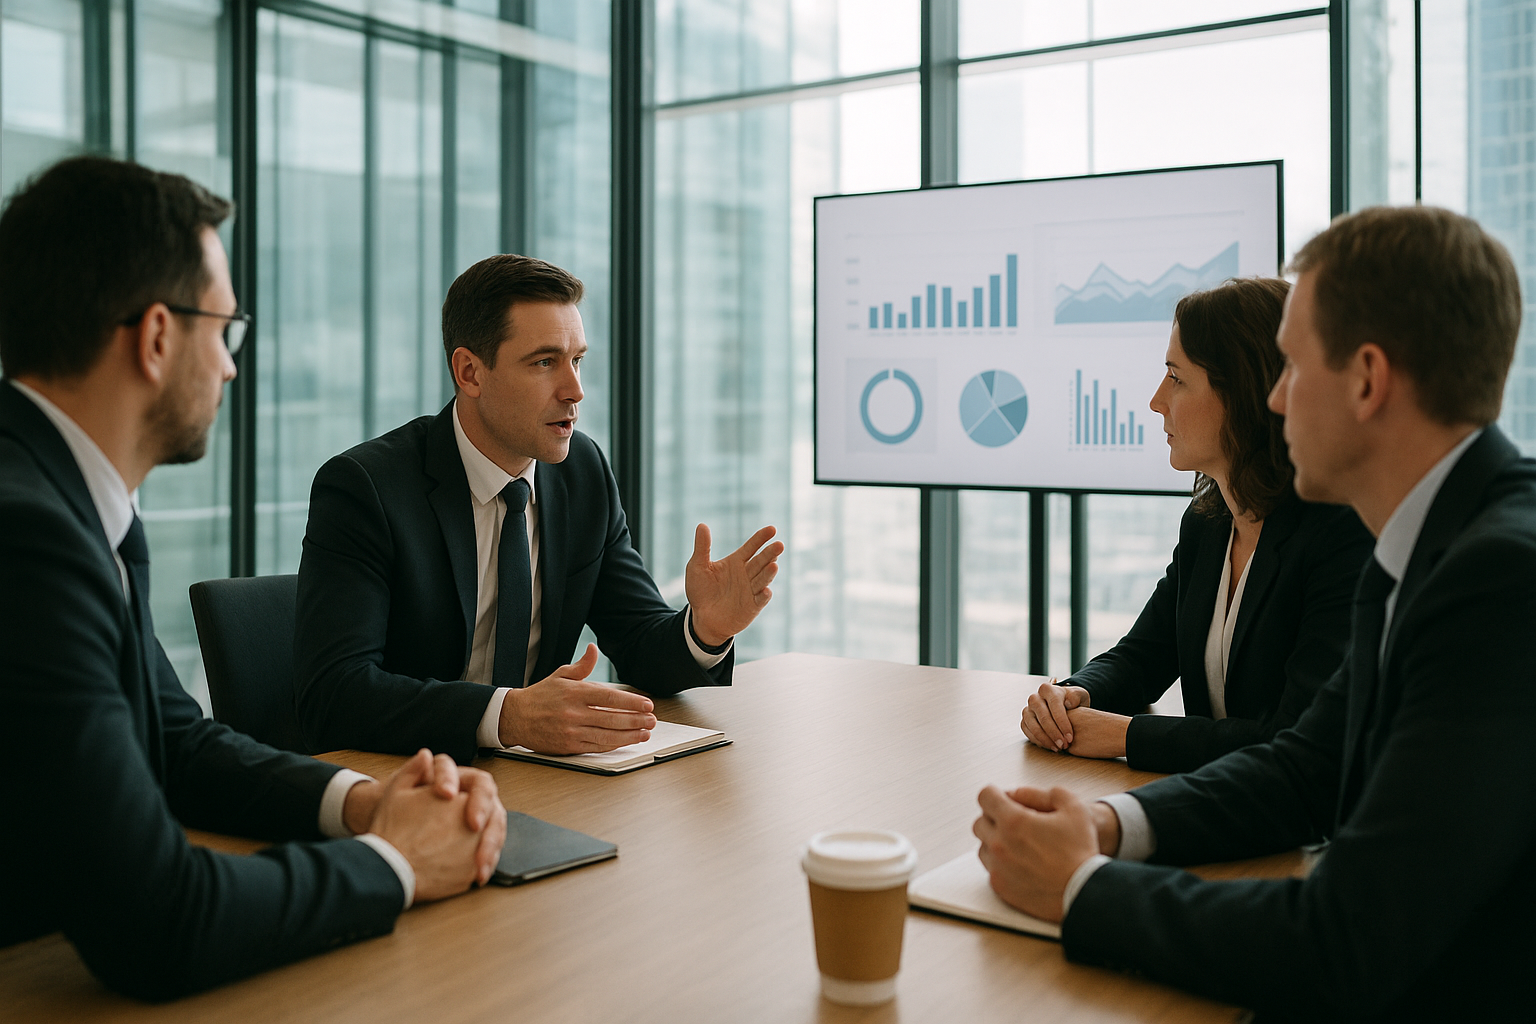
    El acuerdo de 5G militar entre Nokia y KNDS marca la entrada formal de un gigante de las telecomunicaciones civiles en el negocio de la defensa. KNDS, uno de los mayores fabricantes europeos de sistemas terrestres, ha fichado a Nokia para dotar de conectividad 5G a sus plataformas militares. El objetivo es doble: mejorar las comunicaciones del personal sobre el terreno y sentar las bases para operar maquinas de guerra autonomas. No es un anuncio de producto de consumo, sino un movimiento estrategico que reconfigura quien provee la infraestructura critica de los ejercitos.

    Que ha pasado y por que importa

    KNDS, el grupo franco-aleman conocido por blindados como el Leopard 2 y sistemas de artilleria, ha reclutado a Nokia para integrar capacidades 5G en sus plataformas de defensa. El proposito declarado es reforzar las comunicaciones tacticas del personal militar y habilitar el despliegue de sistemas autonomos, es decir, vehiculos y plataformas que operan con minima intervencion humana. El acuerdo de 5G militar entre Nokia y KNDS situa a la red de quinta generacion como columna vertebral de la conectividad en el campo de batalla.

    El 5G aporta baja latencia, gran ancho de banda y capacidad para conectar muchos dispositivos a la vez, caracteristicas que encajan con las exigencias de un entorno militar donde la informacion debe moverse en tiempo real. Para Nokia, que durante anos ha competido en el mercado civil de operadoras frente a rivales asiaticos, la defensa representa un cliente con presupuestos estables y menos sensible al precio. El gasto militar europeo ha crecido de forma sostenida desde 2022, y la digitalizacion del campo de batalla es una de las prioridades de las agendas nacionales de seguridad.

    Implicaciones tecnicas y de mercado

    El acuerdo de 5G militar entre Nokia y KNDS plantea retos tecnicos especificos. Una red 5G de uso militar no puede depender de infraestructura publica: necesita despliegues privados, portatiles y resistentes a interferencias y ciberataques. Habilitar maquinas de guerra autonomas exige ademas conexiones fiables incluso bajo intentos de jamming o en zonas sin cobertura preexistente. Esto desplaza el foco desde la cobertura comercial hacia redes tacticas endurecidas, con cifrado robusto y capacidad de operar de forma aislada del exterior.

    En el plano de mercado, el movimiento confirma una tendencia: la frontera entre tecnologia civil y militar se difumina. Proveedores de telecomunicaciones que historicamente vendian a operadoras buscan diversificar hacia defensa, un sector con barreras de entrada altas pero margenes atractivos. Para Nokia, asociarse con un fabricante de armamento consolidado como KNDS le da acceso directo a programas de adquisicion estatales que de otro modo serian dificiles de alcanzar. El 5G militar Nokia se convierte asi en una palanca de crecimiento al margen del saturado mercado de operadoras.

    Que significa este movimiento para el mercado

    Para los competidores de Nokia, como Ericsson o los fabricantes asiaticos excluidos de muchas redes occidentales por motivos de seguridad, este acuerdo es una senal de que la defensa sera el proximo campo de batalla comercial. Los proveedores de equipamiento de red que sepan adaptar su tecnologia a requisitos de seguridad nacional tendran ventaja frente a quienes solo dominan el mercado civil. Para KNDS y otros fabricantes de armamento, el mensaje es que la integracion de conectividad avanzada ya no es opcional: las plataformas terrestres del futuro se valoraran tanto por su blindaje como por su capacidad de operar en red.

    Los compradores —ministerios de Defensa y ejercitos— ganan un proveedor europeo de confianza para infraestructura critica, lo que reduce la dependencia de tecnologia extracomunitaria. Tambien aparece una tension regulatoria: el uso de 5G para habilitar sistemas autonomos reabre el debate sobre el control humano en operaciones militares y sobre que estandares de seguridad deben exigirse a las redes que sostienen armamento. Los fabricantes de telecomunicaciones tendran que navegar un marco normativo de defensa mucho mas estricto que el civil.

    Analisis Blixel

    Conectar tanques a una red de quinta generacion suena a titular llamativo, pero la realidad es mas sobria y mas relevante. Lo que cambia aqui no es la tecnologia en si —el 5G privado existe desde hace anos en fabricas y puertos— sino el cliente y las consecuencias. Un fallo de cobertura en una factoria significa una linea de produccion parada; un fallo en una red que coordina sistemas autonomos sobre el terreno tiene un coste muy distinto. Esa diferencia obliga a replantear todo lo que damos por sentado en el 5G comercial: resiliencia frente a jamming, autonomia respecto a infraestructura externa y un nivel de ciberseguridad que pocos despliegues civiles necesitan. La parte que merece atencion critica es la mencion a maquinas de guerra autonomas. La conectividad de baja latencia es justo el ingrediente que vuelve viables esos sistemas, y conviene no esconder esa implicacion detras del lenguaje neutro de las telecomunicaciones. Para el sector tecnologico europeo, el acuerdo confirma que la defensa se ha convertido en un mercado de crecimiento legitimo y bien financiado, algo impensable en la cultura empresarial de hace una decada. Las empresas que provean a este sector tendran ingresos estables, pero tambien escrutinio etico y regulatorio creciente. La pregunta interesante no es si el 5G llegara al campo de batalla, porque ya esta llegando, sino quien fijara las reglas sobre como se usa. Esa conversacion, por ahora, va por detras de los contratos.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • Rakuten avisa: los operadores tienen crisis de identidad

    Rakuten avisa: los operadores tienen crisis de identidad

    La crisis de identidad de los operadores de telecomunicaciones vuelve al centro del debate tras las declaraciones de Geoff Hollingworth, CMO de Rakuten Symphony, en una entrevista con Mobile World Live. Su mensaje es incomodo pero directo: las operadoras necesitan una evaluacion franca sobre que tipo de negocio quieren perseguir. Hollingworth predijo ademas que un numero creciente de actores no tradicionales sacudira el mercado mas pronto que tarde. No es una prediccion abstracta, sino un aviso a un sector que lleva anos discutiendo si es infraestructura, plataforma o algo intermedio.

    Que ha dicho Rakuten y por que importa

    Hollingworth plantea que el problema de fondo no es tecnologico, sino de definicion. La crisis de identidad de los operadores consiste en que muchas telcos quieren ser todo a la vez: dueñas de la red, proveedoras de servicios digitales y competidoras de las grandes plataformas, sin decidir donde ponen el foco. Segun el CMO, esa indefinicion deja a las operadoras expuestas justo cuando el mercado se prepara para recibir competidores que no arrastran su estructura de costes ni sus legados tecnicos.

    El aviso llega desde una posicion concreta: Rakuten Symphony comercializa software y arquitecturas de red abiertas como Open RAN, una propuesta que rompe con el modelo de proveedores integrados verticalmente. Por eso sus declaraciones tienen un componente de interes comercial evidente, pero tambien reflejan una tension real que el sector reconoce. Durante la ultima decada, los operadores han visto como el valor migraba hacia las capas de aplicacion y servicios, mientras ellos asumian la inversion en infraestructura sin capturar el margen. La pregunta de Hollingworth —que negocio quieres ser— resume ese desencaje historico.

    Implicaciones de mercado: la entrada de actores no tradicionales

    La parte mas concreta de la entrevista es la prediccion sobre nuevos competidores. La crisis de identidad de los operadores se agrava si entran jugadores ajenos al sector con modelos de negocio distintos: empresas de software, proveedores cloud o compañias que tratan la conectividad como un servicio mas dentro de una oferta mayor. Estos actores no necesitan rentabilizar decadas de inversion en redes propias y pueden apoyarse en arquitecturas desagregadas para ofrecer conectividad sin el peso del modelo tradicional.

    Para los operadores establecidos, el escenario obliga a elegir. Una opcion es centrarse en ser propietarios eficientes de infraestructura, optimizando coste por bit y vendiendo capacidad mayorista. Otra es competir en servicios digitales, donde se enfrentan a empresas mucho mas agiles. Intentar ambas cosas sin recursos suficientes es lo que Hollingworth describe como la trampa actual. Para proveedores como Rakuten, este discurso valida su apuesta por redes abiertas; para los fabricantes integrados tradicionales, supone presion sobre su modelo. Y para los compradores corporativos de conectividad, la fragmentacion del mercado puede traducirse en mas opciones y precios mas competitivos, aunque tambien en mayor complejidad a la hora de elegir proveedor.

    Que significa este movimiento para el mercado

    Para los operadores tradicionales, el mensaje implica acelerar decisiones estrategicas que llevan anos aplazando. Quien no defina su posicion arriesga quedar atrapado entre competidores especializados mas baratos en infraestructura y plataformas mas potentes en servicios. Para los proveedores de tecnologia de red, el debate refuerza el argumento comercial de la desagregacion y el Open RAN, aunque su adopcion real sigue siendo desigual y dependiente de la madurez de cada operador. Para los nuevos entrantes —cloud, software, integradores—, las declaraciones confirman que existe espacio para modelos de negocio que tratan la conectividad como una capa mas. Los reguladores tambien quedan implicados: la entrada de actores no tradicionales reabre preguntas sobre competencia, neutralidad y quien asume la inversion en cobertura. El resultado probable no es una sustitucion brusca de los operadores actuales, sino una redistribucion de roles donde cada compañia capturara valor en la capa que mejor domine. La advertencia de Rakuten, interesada o no, apunta a una verdad incomoda: la indefinicion ya no es gratis.

    Analisis Blixel

    Conviene leer estas declaraciones con doble filtro. Un CMO que vende software de redes abiertas tiene incentivos evidentes para describir a las telcos tradicionales como empresas confundidas que necesitan reinventarse, preferiblemente comprando su producto. Dicho esto, el diagnostico no es nuevo ni infundado: el sector lleva mas de una decada viendo como el margen se desplaza hacia las capas de servicio mientras los operadores cargan con la factura de la infraestructura. El verdadero valor del comentario no esta en la prediccion de que llegaran competidores —eso es casi una obviedad—, sino en la pregunta de fondo sobre la identidad. Las empresas que intentan ser todo suelen acabar siendo mediocres en todo, y eso aplica tanto a una operadora global como a una PYME tecnologica que no decide si vende producto o servicio. La leccion transferible es de gobernanza estrategica: definir donde se compite y donde no, y aceptar las renuncias que eso implica. En el caso de los operadores, la honestidad pasa por reconocer que no todos pueden ganar en software de consumo, y que ser un proveedor de infraestructura excelente es una posicion legitima y rentable, no un fracaso. El riesgo real no son los nuevos entrantes, sino seguir posponiendo la decision. La indecision tiene un coste, y en mercados que se desagregan, ese coste se paga antes de lo esperado.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.