
Categoría: Negocios y Startups

  • Hyundai compra todo Boston Dynamics y SoftBank sale

    Hyundai compra todo Boston Dynamics y SoftBank sale

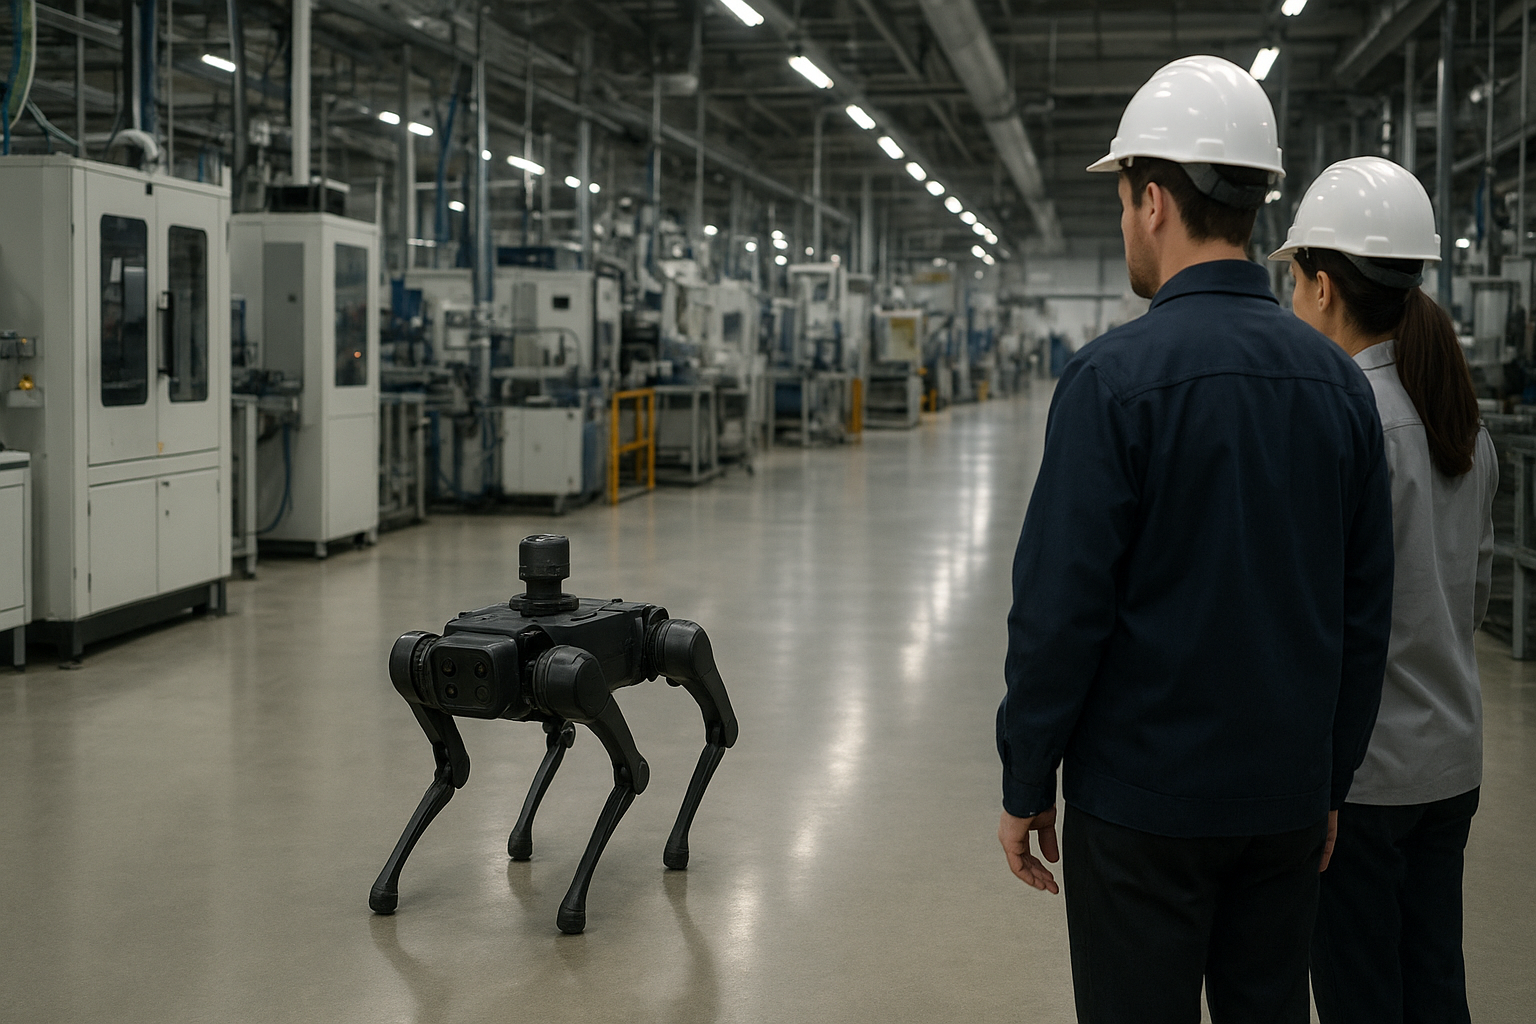
    La venta de la participacion de SoftBank en Boston Dynamics marca el final de una etapa para una de las empresas de robotica mas conocidas del mundo. Segun medios de Corea del Sur, Hyundai Motor Group esta listo para comprar el 9,7% restante que controlaba SoftBank Group por 325 millones de dolares, asumiendo asi la propiedad total del fabricante de robots como el cuadrupedo Spot y el humanoide Atlas. La operacion consolida el control del grupo automovilistico coreano sobre un activo tecnologico que ha cambiado de manos varias veces en la ultima decada.

    Que ha pasado y por que importa

    Los reportes de prensa surcoreana indican que Hyundai Motor Group adquirira el 9,7% de Boston Dynamics que todavia estaba en manos de SoftBank Group, pagando 325 millones de dolares por esa participacion. Con esta compra, Hyundai pasaria a tener el control total de la compania de robotica, eliminando a SoftBank de su accionariado. La venta de la participacion de SoftBank en Boston Dynamics cierra el vinculo entre el conglomerado japones y una empresa que ya habia traspasado en su momento al grupo coreano.

    Boston Dynamics nacio como un proyecto vinculado al MIT y a contratos de defensa, antes de pasar por las manos de Google en 2013. SoftBank la adquirio en 2017 y, en 2020, acordo vender una participacion mayoritaria a Hyundai en una operacion que valoro la compania en torno a los 1.100 millones de dolares. Desde entonces, SoftBank conservaba una posicion minoritaria que ahora desaparece. El movimiento encaja en la tendencia del fondo japones de rotar activos para financiar otras apuestas tecnologicas de su cartera.

    Implicaciones de mercado de esta operacion

    La salida de SoftBank de Boston Dynamics simplifica la estructura de propiedad de la robotica y deja a Hyundai como unico dueno con capacidad para tomar decisiones sin negociar con un socio minoritario. Para un grupo automovilistico que apuesta por la electrificacion, la conduccion autonoma y la fabricacion avanzada, controlar al 100% una empresa de robots con patas y humanoides tiene sentido estrategico: integra hardware de movilidad y software de control bajo un mismo paraguas corporativo.

    La venta de la participacion de SoftBank en Boston Dynamics tambien envia una senal sobre como el fondo gestiona su cartera. SoftBank ha redirigido capital hacia inversiones de inteligencia artificial e infraestructura, y desprenderse de un activo minoritario de robotica encaja con esa reasignacion. Para los competidores en el sector de robots humanoides e industriales, el mensaje es que Hyundai dispone ahora de plena libertad para acelerar la comercializacion de productos como Spot, Atlas o Stretch, sin las tensiones tipicas de un accionariado compartido entre dos gigantes con prioridades distintas.

    Que significa este movimiento para el mercado

    Para los compradores corporativos de robotica industrial y logistica, la consolidacion bajo Hyundai aporta estabilidad: un unico dueno con musculo financiero y una cadena de fabricacion propia reduce el riesgo de cambios bruscos de rumbo. Los integradores y proveedores que trabajan con plataformas como Spot pueden esperar un roadmap mas coherente, alineado con los intereses de movilidad y manufactura del grupo coreano. Los competidores directos en humanoides, un segmento donde han entrado nuevos actores con respaldo de capital de IA, se enfrentan a un rival mejor integrado verticalmente.

    Para SoftBank, liberar 325 millones de dolares no cambia la escala de sus apuestas, pero confirma la direccion de su capital hacia la inteligencia artificial. El mensaje al mercado es claro: la robotica con patas sigue siendo un negocio de largo plazo y alta inversion, y prospera mejor dentro de un grupo industrial que dentro de un fondo financiero. Los buyers que evaluen estas plataformas deberian leer la operacion como una apuesta de Hyundai por la robotica fisica como pieza de su estrategia, no como un experimento aislado.

    Analisis Blixel

    Un fondo financiero rara vez es el mejor hogar para una empresa que necesita anos de inversion en hardware antes de generar margenes sostenibles. Boston Dynamics es el ejemplo perfecto: tecnologia espectacular en video, modelo de negocio costoso en la practica. Que acabe integrada al 100% en un fabricante de coches con planta propia, cadena de suministro y obsesion por la produccion en serie tiene mucho mas sentido que mantenerla bajo la logica de retorno de un fondo. Hyundai no compra un juguete viral, compra capacidad de fabricar robots a escala y conectarlos con su vision de movilidad y manufactura.

    Para las empresas que observan el sector de la robotica fisica, la leccion es de prudencia. La consolidacion de propiedad suele preceder a un periodo de comercializacion mas agresiva, pero tambien a una racionalizacion de lineas de producto que no encajen con la estrategia del dueno. Quien dependa de plataformas como Spot debe vigilar el roadmap real, no las demostraciones. La robotica de patas sigue siendo cara, lenta de amortizar y dificil de justificar fuera de nichos concretos como inspeccion industrial o logistica. La salida de SoftBank no resuelve esas dudas, solo aclara quien manda. Y eso, para un comprador que valora la continuidad, ya es informacion util.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Elastic compra DeductiveAI por hasta 85 millones

    Elastic compra DeductiveAI por hasta 85 millones

    La adquisicion de DeductiveAI por Elastic por una cifra que llega hasta los 85 millones de dolares marca un movimiento claro: las plataformas de observabilidad quieren incorporar IA capaz de detectar y resolver fallos sin que un humano tenga que rastrearlos manualmente. DeductiveAI apenas llevaba dos anos operando, habia levantado 7,5 millones en financiacion semilla y rondaba el millon de dolares en ingresos recurrentes anuales. Que una empresa de este tamano se venda por hasta 85 millones dice mucho sobre el valor estrategico que tiene hoy la automatizacion del SRE para los grandes proveedores.

    Que ha pasado y por que importa

    Elastic ha acordado comprar DeductiveAI, una startup centrada en usar IA para detectar y resolver bugs en software, por un importe que puede alcanzar los 85 millones de dolares. La adquisicion de DeductiveAI por Elastic le permite integrar capacidades de IA SRE (site reliability engineering) directamente en su plataforma de observabilidad, con el objetivo de automatizar el monitoreo de rendimiento y la resolucion de fallos del sistema en tiempo real para clientes empresariales.

    El dato relevante es el desfase entre tamano y precio: DeductiveAI habia recaudado 7,5 millones en una ronda semilla y alcanzaba alrededor de un millon de dolares en ingresos recurrentes anuales antes de la operacion. Pagar hasta 85 millones por una empresa con esos numeros no responde a sus ingresos actuales, sino a la tecnologia y al equipo que la construyo.

    Elastic, conocida por su motor de busqueda y por toda la pila de observabilidad y seguridad construida a su alrededor, lleva tiempo posicionando la observabilidad como una de sus lineas de crecimiento. Incorporar deteccion y resolucion automatizada de incidentes encaja con esa estrategia y con la presion del mercado por reducir el tiempo de respuesta ante fallos.

    Implicaciones de mercado de la adquisicion de DeductiveAI por Elastic

    La adquisicion de DeductiveAI por Elastic confirma una tendencia que ya se veia en el sector: los proveedores de observabilidad estan dejando de competir solo por recoger metricas, logs y trazas, y empiezan a competir por quien resuelve el incidente antes. Pasar de mostrar un panel con alertas a proponer y ejecutar una correccion es el salto que define la siguiente generacion de plataformas. Comprar una startup de IA SRE en lugar de construirla desde cero permite acortar ese camino en meses.

    Para los competidores directos en observabilidad, esta operacion sube el liston. Quien no tenga una propuesta creible de remediacion automatizada quedara como un visor de datos frente a herramientas que prometen cerrar el ciclo completo de deteccion y resolucion. Es previsible que veamos mas movimientos similares: hay muchas startups pequenas de IA aplicada a operaciones de software, y los grandes tienen efectivo y razones para absorberlas antes de que lo haga otro.

    Para los clientes empresariales, el efecto a medio plazo es de consolidacion. Menos proveedores independientes de IA SRE significa que estas capacidades se integraran dentro de suites mas grandes, con su correspondiente coste de licencia y dependencia del proveedor.

    Que significa este movimiento para el mercado

    Para los compradores de software de observabilidad, la lectura inmediata es que la IA SRE deja de ser un producto de nicho que se contrata aparte y pasa a estar empaquetada dentro de plataformas consolidadas. Esto simplifica la compra, pero reduce el poder de negociacion: cuando una funcion clave viene integrada, cambiar de proveedor cuesta mas. Conviene revisar contratos y entender que parte del valor depende de modulos que antes eran independientes.

    Para los proveedores y startups del sector, la senal es doble. Por un lado, hay apetito comprador y multiplos altos respecto a ingresos, lo que mantiene vivo el incentivo de fundar empresas de IA aplicada a operaciones. Por otro, el camino realista de salida pasa cada vez mas por ser adquirido por un actor grande, no por crecer en solitario hasta dominar el mercado.

    Para los equipos de plataforma e ingenieria de fiabilidad dentro de las empresas, la pregunta operativa es de gobernanza: cuanta autonomia se le concede a un sistema que no solo detecta fallos sino que propone o aplica correcciones. Ese debate sobre control y responsabilidad sera el verdadero campo de batalla de los proximos meses.

    Analisis Blixel

    Pagar hasta 85 millones por una empresa con un millon de ingresos recurrentes y dos anos de vida solo tiene sentido si lo que se compra no es el negocio, sino el atajo. Elastic no esta adquiriendo una base de clientes; esta adquiriendo tiempo, un equipo que ya ha resuelto problemas dificiles y una pieza que le faltaba para no quedarse atras en la carrera de la observabilidad inteligente. Es una compra defensiva tanto como ofensiva.

    El riesgo conocido de estas operaciones es la integracion. Una startup de dos anos tiene cultura propia, decisiones tecnicas tomadas con prisa y un producto que funcionaba en su contexto. Meterlo dentro de una plataforma madura como la de Elastic sin romper lo que la hacia valiosa es donde muchas adquisiciones se desinflan. El precio alto se justifica solo si el equipo se queda y si la tecnologia llega a produccion sin diluirse.

    Para quien evalua herramientas de observabilidad, el consejo es no comprar la promesa de la IA SRE por el titular. Hay que exigir ver la remediacion automatizada funcionando sobre incidentes reales, entender que decisiones toma sola y cuales escalan a un humano, y medir si realmente reduce el tiempo medio de resolucion. La automatizacion de fallos es util cuando es transparente y auditable; cuando es una caja negra, anade un problema mas a la lista en lugar de quitarlo.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Snap escinde su equipo de video IA en una nueva firma

    Snap escinde su equipo de video IA en una nueva firma

    El spinoff de IA de Snap tiene nombre propio: Dotmo, una empresa independiente que se queda con el equipo interno de video generativo de la compania. El movimiento responde a una logica de costes mas que a un golpe de efecto: desarrollar modelos de video pesa demasiado en el balance de una red social que arrastra presion financiera. Snap mantiene participacion accionarial y licencia su tecnologia, y su CTO Bobby Murphy lidera la operacion como inversor principal. Es la segunda escision de Snap en 2026, tras el spinoff de Specs.

    Que ha pasado y por que importa

    Snap ha separado su equipo interno de video generativo con IA para constituir Dotmo, una compania independiente centrada en desarrollar modelos de IA para experiencias de gaming interactivo. El objetivo declarado es reducir los altos costes de desarrollo interno que suponia mantener ese equipo dentro de la estructura de Snap. La compania no se desprende del todo del activo: conserva participacion accionarial en Dotmo y licencia su tecnologia para plataformas de entretenimiento.

    Bobby Murphy, cofundador y CTO de Snap, actuara como inversor principal de Dotmo mientras sigue trabajando a tiempo completo en Snap. Esta doble funcion deja claro que no se trata de una ruptura, sino de un reordenamiento. El spinoff de IA de Snap es el segundo movimiento de este tipo en 2026, despues de la separacion de Specs, lo que sugiere un patron deliberado de externalizar areas intensivas en capital. Para una empresa que compite con gigantes con bolsillos mucho mas profundos, sacar del balance una linea de I+D costosa es una forma de aligerar la cuenta de resultados sin renunciar al upside si la tecnologia prospera.

    Implicaciones tecnicas y de mercado

    El video generativo es de las cargas mas caras dentro de la IA: entrenar e inferir modelos que producen secuencias coherentes exige una potencia de computo que dispara la factura de GPU. Mantener ese desarrollo dentro de una red social cuyo negocio principal es la publicidad obliga a justificar cada euro frente al core. Al convertirlo en una entidad separada, Snap traslada parte de ese riesgo a un vehiculo con su propia estructura de financiacion, capaz de captar capital externo sin diluir directamente a los accionistas de Snap.

    La apuesta de Dotmo por el gaming interactivo es coherente con donde el video generativo empieza a tener sentido economico: entornos donde los usuarios generan contenido sobre la marcha y la latencia y el coste por interaccion importan. El spinoff de IA de Snap encaja en una tendencia mas amplia de las grandes tecnologicas, que separan equipos de IA para darles autonomia operativa, agilidad para fichar talento y acceso a inversores especializados. El modelo de licencia que mantiene Snap garantiza que la red social siga aprovechando los avances de Dotmo sin cargar con todo el coste de desarrollo, una formula que diversifica el riesgo financiero del proyecto.

    Que significa este movimiento para el mercado

    Para los competidores directos de Snap, este spinoff es una senal de que la guerra del video generativo se libra cada vez mas por la eficiencia de costes y no solo por la calidad del modelo. Quien no pueda absorber el gasto de computo en su balance buscara estructuras parecidas: filiales, joint ventures o acuerdos de licencia. Para los proveedores de infraestructura y GPU, una entidad como Dotmo es un cliente con incentivos claros para optimizar el coste por inferencia, lo que presiona los modelos de precios del computo.

    Para los inversores, el mensaje es que Snap prioriza la disciplina financiera sobre la integracion vertical: prefiere licenciar a desarrollar a cualquier precio. Y para los compradores de tecnologia de video generativo, aparece un actor mas enfocado en gaming interactivo, un nicho donde aun hay pocos jugadores consolidados. La incognita es la financiacion de Dotmo: que Murphy sea inversor principal aporta credibilidad, pero una compania de modelos de video necesita capital sostenido. Si capta rondas externas solidas, el patron de spinoffs de Snap podria convertirse en manual para otras tecnologicas medianas atrapadas entre la ambicion de IA y la realidad de sus margenes.

    Analisis Blixel

    Externalizar una linea de I+D cara no es debilidad, es contabilidad inteligente cuando tu negocio principal no puede sostener el ritmo de gasto que exige el video generativo. Snap hace lo razonable: se quita de encima un coste estructural, conserva la opcion de beneficiarse si la apuesta sale bien y deja que un vehiculo independiente busque su propio capital. El problema no es la decision, es lo que revela. Una empresa con musculo financiero suficiente integraria ese equipo y lo escalaria internamente. Que Snap necesite escindirlo dice mas de sus limites que de su vision.

    Hay un detalle que conviene vigilar: que Murphy mantenga un pie en cada barco. Funciona como puente de confianza y de transferencia tecnologica, pero tambien introduce un conflicto de incentivos que tarde o temprano habra que aclarar. El segundo spinoff del ano refuerza la idea de que Snap esta convirtiendo la fragmentacion en estrategia. Puede ser inteligente o puede ser una forma elegante de admitir que no puede competir en todos los frentes. Para el resto del sector, la leccion es util: no toda capacidad de IA debe vivir dentro de tu empresa. A veces licenciar y participar rinde mas que poseer. La ejecucion dira si Dotmo es una apuesta con futuro o un activo aparcado a la espera de comprador.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • OpenAI ficha al creador del Transformer antes de su IPO

    OpenAI ficha al creador del Transformer antes de su IPO

    El fichaje de Noam Shazeer por OpenAI antes de su salida a bolsa no es un movimiento de talento cualquiera. Shazeer es coautor del paper ‘Attention Is All You Need’, el trabajo que introdujo la arquitectura Transformer sobre la que se construyen casi todos los grandes modelos de lenguaje actuales. A su llegada se suma la de Dean Ball, exasesor de politica de IA de la Casa Blanca durante la administracion Trump. Dos perfiles, uno tecnico y otro politico, que llegan en un momento muy concreto: justo antes de que la compania prepare su entrada en bolsa.

    Que ha pasado y por que importa

    OpenAI ha incorporado a Noam Shazeer, procedente de Google DeepMind, y a Dean Ball, antiguo asesor de politica de IA en la Casa Blanca de Trump. Shazeer es una de las figuras tecnicas mas reconocidas del sector: coautor del paper que defini la arquitectura Transformer y fundador de Character AI, startup por la que Google lo recontrato en 2022 en una operacion valorada en 2.700 millones de dolares. Ball, por su parte, liderara un nuevo equipo bautizado como Strategic Futures, que reportara directamente al director de estrategia de la compania.

    El contexto temporal es lo que da peso al fichaje de Noam Shazeer por OpenAI antes de su salida a bolsa. La empresa refuerza simultaneamente su musculo tecnico y su capacidad de interlocucion politica en un momento en el que el escrutinio regulatorio sobre la IA crece. El movimiento coincide ademas con un periodo en el que Anthropic, su competidor mas directo en el segmento de modelos frontera, afronta restricciones por parte de la administracion. Reunir talento de investigacion de primer nivel y experiencia en politica publica bajo el mismo techo es una jugada deliberada de posicionamiento previo a la IPO.

    Implicaciones de mercado de estos fichajes

    La combinacion de perfiles revela como OpenAI lee el tablero antes de su salida a bolsa. Fichar a Shazeer aporta credibilidad tecnica de cara a inversores que valoran la capacidad de seguir liderando la investigacion en modelos. Incorporar a Ball, en cambio, responde a una necesidad distinta: anticipar y gestionar el marco regulatorio. El equipo Strategic Futures, reportando directamente a la cupula de estrategia, sugiere que la politica publica ha pasado de ser una funcion de apoyo a un eje central del negocio.

    El telon de fondo competitivo es relevante. Mientras Anthropic lidia con restricciones gubernamentales, OpenAI suma un asesor con experiencia directa en los pasillos de Washington. En un sector donde las reglas del juego aun se estan escribiendo, tener voz en ese proceso es un activo tan valioso como un buen modelo. La operacion con Shazeer tambien recuerda lo caro que sale el talento de elite: Google pago 2.700 millones por recuperarlo en 2022. Que ahora cambie de bando, justo antes de la IPO, marca el pulso de una guerra por investigadores que ya no se mide solo en salarios, sino en quien controla la narrativa tecnica y politica del sector.

    Que significa este movimiento para el mercado

    Para los competidores, el mensaje es claro: la batalla por la IA frontera se libra en dos frentes simultaneos. No basta con tener los mejores modelos; hace falta capacidad de incidencia regulatoria. Anthropic, Google, Meta y los laboratorios emergentes tendran que decidir si replican esta estrategia de blindar perfiles politicos al maximo nivel. Para los inversores que evaluen la IPO de OpenAI, estos fichajes funcionan como senal de solidez: refuerzan tanto la hoja de ruta tecnica como la gestion de riesgos regulatorios, dos de las mayores incertidumbres que pesan sobre la valoracion de la compania.

    Para los proveedores y socios del ecosistema, la consolidacion de talento en OpenAI puede acelerar la dependencia del mercado respecto a un puñado de actores dominantes. Y para las empresas que ya usan sus modelos, no hay impacto operativo inmediato, pero si una lectura estrategica: el proveedor sobre el que muchas apuestan se prepara para una etapa de mayor escala y exposicion publica, con todo lo que eso implica en estabilidad y en presion por monetizar.

    Analisis Blixel

    Contratar al coautor de la arquitectura que sostiene toda la IA generativa y, a la vez, a un experto en politica publica de la Casa Blanca no es casualidad ni oportunismo: es una declaracion de intenciones sobre como va a competir la industria en los proximos anos. La tecnologia ha dejado de ser el unico campo de batalla. Quien sepa moverse en Washington y Bruselas tendra una ventaja tan decisiva como quien tenga el mejor modelo. Eso deberia preocupar a cualquiera que crea en un mercado abierto: cuando los laboratorios mas poderosos contratan a quienes hasta ayer escribian las reglas, la linea entre regulado y regulador se vuelve incomoda.

    Para las empresas espanolas que dependen de estos proveedores, la leccion es de prudencia. La consolidacion de talento y poder politico en pocas manos eleva el riesgo de dependencia. No es motivo para no usar estas herramientas, pero si para no casarse con un unico proveedor y para vigilar como evolucionan precios y condiciones tras una IPO que presionara hacia la rentabilidad. El fichaje brilla en titulares, pero lo interesante es lo que anticipa: una fase en la que la IA se juega su futuro tanto en los servidores como en los despachos. Conviene observar quien acumula influencia, no solo quien publica el mejor benchmark.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.
  • Llegan nuevos controles de gasto en IA para empresas

    Llegan nuevos controles de gasto en IA para empresas

    Los nuevos controles de gasto en IA para empresas y las metricas de uso actualizadas apuntan a un problema que cualquier responsable financiero conoce: la factura de la inteligencia artificial es dificil de prever. El anuncio introduce herramientas de analisis de consumo y limites presupuestarios pensados para el sector corporativo, donde una factura imprevista puede frenar un proyecto entero. La informacion disponible no detalla la plataforma concreta ni las metricas exactas, asi que conviene leer el movimiento por lo que es: una senal de que la gestion del gasto se vuelve prioritaria en la adopcion de IA.

    Que ha pasado y por que importa

    Se han lanzado nuevas funcionalidades de analisis de uso y controles de gasto mejorados dirigidos especificamente al sector empresarial. El objetivo declarado es permitir que las organizaciones monitoricen el consumo de recursos con mayor detalle y gestionen sus presupuestos de forma mas precisa. Son dos capacidades que las areas de finanzas y tecnologia llevan tiempo reclamando, porque el coste variable de la IA dificulta cualquier planificacion seria.

    Conviene ser honestos con lo que no sabemos: el material disponible no especifica caracteristicas tecnicas, metricas concretas ni que plataforma implementa estas mejoras. Por eso evitamos atribuir funciones que no estan confirmadas. Aun asi, el patron es claro y reconocible. La consolidacion de la IA en entornos corporativos ha trasladado el debate desde el rendimiento del modelo hacia la disciplina de costes. Los nuevos controles de gasto en IA para empresas encajan en esa tendencia: la fase de experimentacion sin medir consumo esta dando paso a una etapa de cuentas claras, donde cada equipo debe justificar lo que gasta y por que.

    Implicaciones tecnicas y de gestion

    Las metricas de uso empresarial bien diseñadas resuelven una carencia recurrente: la falta de visibilidad granular. Sin datos por equipo, proyecto o tipo de tarea, las organizaciones acaban con una factura agregada imposible de auditar. Si estas herramientas permiten desglosar el consumo y atribuirlo a centros de coste, se convierten en la base de una practica de FinOps aplicada a la IA, algo que hoy muchas empresas improvisan con hojas de calculo.

    Los controles de gasto en IA para empresas aportan el segundo pilar: limites y alertas. La diferencia entre descubrir un sobrecoste a fin de mes y recibir un aviso al alcanzar un umbral es enorme en terminos de control financiero. Para los equipos tecnicos, esto tambien cambia el diseño de las aplicaciones: cuando cada llamada tiene un coste medible y un techo presupuestario, se prioriza la eficiencia, el cacheo de respuestas y la eleccion del modelo adecuado para cada tarea en lugar de usar siempre el mas caro. El riesgo, mientras no haya detalles tecnicos publicos, es asumir que estas funciones cubren todos los casos de uso. La granularidad real y la integracion con los sistemas contables existentes seran los factores que decidan su utilidad practica.

    Como pueden aplicar esto las empresas hoy

    La accion inmediata no es activar la funcion sin mas, sino preparar el terreno. Primero, definir centros de coste y etiquetar proyectos de IA antes de medir: sin esa estructura, las metricas de uso empresarial generan ruido en lugar de claridad. Segundo, fijar umbrales de gasto conservadores por equipo y revisar las alertas durante las primeras semanas para calibrar el consumo real frente al estimado. Para evaluar el ROI, compara el coste mensual con el ahorro de horas o el valor generado por cada caso de uso; si un proyecto consume mucho y aporta poco, los controles de gasto en IA para empresas sirven precisamente para detectarlo a tiempo. Que evitar: poner limites tan bajos que bloqueen flujos en produccion, o delegar la configuracion solo en finanzas sin que tecnologia entienda el patron de consumo. La combinacion de ambos perfiles es lo que convierte una metrica en una decision. Y mientras no se publiquen los detalles tecnicos, conviene pilotar en un equipo reducido antes de extender la politica a toda la organizacion.

    Analisis Blixel

    El verdadero cuello de botella de la adopcion corporativa de IA dejo de ser la calidad del modelo hace tiempo. Hoy lo que frena proyectos en muchas PYMEs es la incertidumbre sobre cuanto van a pagar el mes que viene. Cualquier herramienta que ataque ese miedo va en la direccion correcta, y por eso este movimiento nos parece sensato aunque venga con pocos detalles. Dicho esto, mantenemos cautela. Hemos visto demasiados paneles de consumo que muestran cifras bonitas pero no permiten actuar: alertas que llegan tarde, desgloses que no cuadran con la contabilidad real o limites que en la practica nadie aplica porque romperian produccion. La utilidad de estas funciones se medira en lo concreto: granularidad por equipo, integracion con los sistemas financieros que la empresa ya usa y capacidad de poner topes sin sacrificar el servicio. Nuestra recomendacion para una PYME es no esperar a tener la herramienta perfecta. La disciplina de costes empieza por una decision organizativa: quien es responsable del gasto en IA, que se mide y cada cuanto se revisa. La tecnologia ayuda, pero no sustituye esa conversacion. Si tu empresa esta escalando casos de uso sin saber exactamente que paga por cada uno, este es el momento de ordenarlo, con estas funciones o sin ellas. Lo barato no es el modelo, es no enterarte de la factura hasta que es tarde.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • Ericsson coloca a Hammarwall al frente de Networks

    Ericsson coloca a Hammarwall al frente de Networks

    El relevo directivo en Ericsson vuelve a mover las piezas en lo más alto del fabricante sueco de equipos de telecomunicaciones. La compañía ha nombrado a David Hammarwall, hasta ahora ejecutivo de su división de las Américas, como nuevo responsable del negocio de Networks, la unidad que concentra el grueso de los ingresos del grupo. Hammarwall sustituye a Per Narvinger, que queda en posición de relevar a Borje Ekholm como consejero delegado. Un encadenamiento de movimientos que dibuja una sucesión ordenada en la cúpula.

    Que ha pasado y por que importa

    Ericsson ha confirmado el nombramiento de David Hammarwall al frente de su división de Networks, el área que agrupa la venta de equipamiento de radio, antenas y software de red para operadoras de telecomunicaciones. Hammarwall procede de la división de las Américas de la propia compañía, una de las regiones clave por volumen de negocio para el fabricante sueco. El movimiento no es aislado: se produce porque Per Narvinger, hasta ahora al mando de Networks, se perfila para suceder a Borje Ekholm en la dirección general del grupo.

    El relevo directivo en Ericsson tiene peso porque Networks no es una unidad más: es el corazón del negocio. Cualquier cambio en su liderazgo afecta a la relación con grandes operadoras y a la estrategia de despliegue de redes a escala global. Ekholm llegó al cargo de CEO en 2017 y ha pilotado la compañía durante el ciclo de despliegue del 5G, marcado por una competencia intensa y por la presión sobre los márgenes. La transición hacia un nuevo consejero delegado señala el cierre de una etapa y la apertura de otra.

    Implicaciones de mercado del movimiento

    El nombramiento de Hammarwall y la previsible promoción de Narvinger configuran una sucesión interna, sin fichajes externos. Para el sector de las telecomunicaciones, esto transmite continuidad estratégica más que ruptura. Ericsson compite directamente con Nokia y con fabricantes asiáticos en un mercado donde las operadoras han ralentizado la inversión tras el pico de despliegue del 5G. La división de Networks, precisamente, es la que más nota esa desaceleración de la demanda, lo que convierte el liderazgo de esta unidad en una posición delicada.

    Que el nuevo responsable de Networks proceda de la región de las Américas no es un detalle menor. Estados Unidos ha sido un mercado decisivo para Ericsson, con contratos de gran tamaño con operadoras locales. La experiencia de Hammarwall en esa geografía sugiere que la compañía quiere mantener el foco comercial sobre uno de sus mercados más rentables mientras gestiona la presión sobre los precios en otras zonas. El relevo directivo en Ericsson llega además en un momento de reordenación del sector, donde la consolidación de proveedores y la negociación con operadoras marcan el ritmo.

    Que significa este movimiento para el mercado

    Para las operadoras de telecomunicaciones que dependen del equipamiento de Ericsson, la continuidad en la cúpula reduce la incertidumbre sobre hojas de ruta de producto y compromisos contractuales. Un cambio de liderazgo gestionado desde dentro suele traducirse en menos sobresaltos en roadmaps de red y en la relación comercial. Para los competidores como Nokia, una transición ordenada en Ericsson significa que no habrá una ventana de debilidad evidente que aprovechar a corto plazo.

    Para los proveedores y socios del ecosistema de redes, conviene observar si la promoción de un perfil con raíces en las Américas implica un desplazamiento del peso comercial hacia ese mercado. Las empresas que evalúan inversión en infraestructura de red harían bien en no leer este nombramiento como un giro estratégico, sino como un ajuste de continuidad. La señal relevante para buyers institucionales es de estabilidad: Ericsson apuesta por la cantera interna en un ciclo de demanda contenida, priorizando la ejecución sobre la disrupción. Quien negocie contratos a medio plazo encontrará interlocutores con conocimiento profundo de la casa.

    Analisis Blixel

    Promover desde dentro en lugar de fichar fuera dice mucho sobre cómo una compañía entiende su propio momento. Ericsson no está buscando reinventarse: está buscando ejecutar bien lo que ya tiene en marcha tras el gran ciclo del 5G. El encadenamiento de Narvinger hacia el puesto de consejero delegado y Hammarwall heredando Networks es un manual de sucesión clásico, de los que evitan sustos a inversores y operadoras. Y eso, en un mercado donde la demanda de equipamiento se ha enfriado, tiene su lógica. La pregunta interesante no es quién manda en Networks, sino qué margen tiene cualquiera al frente de esa división para mover las cifras en un entorno de inversión contenida por parte de las operadoras. El relevo viene de las Américas, lo que confirma dónde está hoy el dinero serio para el fabricante sueco. Para las empresas españolas el impacto es indirecto, pero no nulo: la infraestructura de red que despliegan sus operadoras depende en buena parte de proveedores como este, y la estabilidad en su cúpula se traduce en previsibilidad de servicio y de inversión. No es una noticia que cambie planes de nadie mañana, pero sí confirma que el sector de redes ha entrado en una fase de gestión fina más que de expansión salvaje. La etapa de los grandes anuncios da paso a la de los márgenes vigilados.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • General Intuition busca 300 millones a valoracion de 2.000

    General Intuition busca 300 millones a valoracion de 2.000

    La ronda de financiacion de General Intuition vuelve a poner cifras de vertigo sobre la mesa: la compania negocia levantar 300 millones de dolares en una operacion que la valoraria en torno a 2.000 millones. Si se cierra en esos terminos, quedaria entre las startups de inteligencia artificial mas caras del momento, sin haber demostrado todavia ingresos a gran escala. El movimiento confirma que el capital sigue fluyendo hacia el sector pese a las dudas sobre rentabilidad, y reabre el debate sobre que esta pagando realmente el inversor cuando firma un cheque asi.

    Que ha pasado y por que importa

    General Intuition esta en conversaciones para captar 300 millones de dolares en una nueva ronda de financiacion que situaria su valoracion en aproximadamente 2.000 millones de dolares. Segun la informacion disponible, la operacion todavia esta en fase de negociacion, por lo que las cifras finales podrian variar antes del cierre. Lo relevante es la magnitud: una valoracion de 2.000 millones coloca a la empresa en el grupo reducido de startups de IA con etiquetas de precio mas elevadas del sector.

    La operacion se describe como uno de los levantamientos de capital mas significativos en el espacio de inteligencia artificial durante este periodo. El contexto ayuda a entender la cifra: el capital riesgo lleva meses concentrando apuestas grandes en pocas companias de IA, frente al patron previo de muchas inversiones pequenas. Esa concentracion eleva las valoraciones de los nombres que logran captar la atencion de los grandes fondos, y la ronda de financiacion de General Intuition encaja de lleno en esa dinamica de cheques cada vez mayores y mas selectivos.

    Implicaciones de mercado de esta valoracion

    Una valoracion de 2.000 millones con una ronda de 300 millones implica que los nuevos inversores adquieren alrededor del 15% de la compania. Esa ecuacion solo tiene sentido si quien firma espera un crecimiento muy agresivo o una salida a un multiplo elevado. En el clima actual de la inteligencia artificial, ese tipo de apuesta se justifica mas por el potencial percibido que por metricas consolidadas, algo habitual en las rondas grandes del sector durante este ciclo.

    El dato a vigilar no es la valoracion en si, sino la estructura que la sostiene. Operaciones como la ronda de financiacion de General Intuition suelen incluir clausulas de proteccion para el inversor, como preferencias de liquidacion, que matizan lo que esa cifra significa de verdad. Para el resto del mercado, una valoracion alta funciona como referencia: marca el precio que otros competidores intentaran igualar o justificar en sus propias rondas, y presiona al alza las expectativas de todo el segmento. El riesgo es que estas valoraciones se conviertan en el listón con el que se mide a empresas que aun no han probado un modelo de negocio rentable.

    Que significa este movimiento para el mercado

    Para los competidores, una ronda de financiacion de este tamano cambia las reglas del juego: una empresa con 300 millones frescos puede contratar talento escaso, asegurar capacidad de computo y aguantar mas tiempo sin ingresos que sus rivales con menos caja. Eso obliga a las companias del mismo nicho a acelerar sus propias captaciones o a buscar diferenciacion clara para no quedar fuera de la conversacion de los grandes fondos.

    Para los proveedores de infraestructura y computo, estas operaciones son una senal positiva: gran parte del capital de las startups de IA termina financiando GPU y servicios cloud, asi que cada ronda grande se traduce en demanda. Para los compradores empresariales, en cambio, la lectura debe ser de cautela. Una valoracion elevada no garantiza ni la supervivencia del proveedor ni la madurez de su producto. Antes de apoyarse en una startup recien financiada conviene evaluar su dependencia de capital externo, su runway real y si su tecnologia esta lista para produccion o todavia depende de promesas. El dinero levantado financia la carrera, no la prueba de que el negocio funcione.

    Analisis Blixel

    Hay algo que conviene recordar cada vez que aparece una cifra de nueve ceros: el dinero captado mide el apetito de los inversores, no la calidad del producto ni la solidez del negocio. Una valoracion de 2.000 millones es una apuesta sobre el futuro, y el historial reciente del sector demuestra que muchas de esas apuestas no maduran al ritmo que prometen las hojas de calculo. Eso no convierte a General Intuition en un mal negocio, simplemente la situa en el terreno del riesgo alto que define a las startups de IA en este ciclo. Para una PYME o un directivo que lee estos titulares, la leccion es de higiene basica: no confundir la valoracion de un proveedor con su fiabilidad. Una empresa puede valer miles de millones y aun asi cambiar de rumbo, recortar productos o desaparecer en un par de anos. Lo sensato es elegir tecnologia por lo que resuelve hoy, con contratos que contemplen una salida ordenada si el proveedor cambia de estrategia. El capital riesgo seguira inflando cifras mientras el relato de la inteligencia artificial mantenga el interes, y eso es legitimo. Pero quien adopta tecnologia juega otro partido distinto al del inversor: el suyo se mide en resultados operativos, no en multiplos de salida. Mantener esa distincion clara es la mejor proteccion frente al ruido de las grandes rondas.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • Roelof Botha entra en el consejo de SpaceX

    Roelof Botha entra en el consejo de SpaceX

    La incorporación de Roelof Botha al consejo de administración de SpaceX como director independiente marca un movimiento de gobierno corporativo poco habitual en una empresa que ha operado durante años con una estructura muy cerrada. El socio de Sequoia Capital, ex CFO de PayPal e inversor en WhatsApp, Instagram y Airbnb, aporta un perfil financiero y de supervisión que normalmente se asocia a compañías en fase pre-salida a bolsa. La noticia tiene menos que ver con cohetes y más con cómo se profesionaliza una de las empresas privadas más valiosas del mundo.

    Que ha pasado y por que importa el fichaje de Botha

    Roelof Botha se ha unido al consejo de administración de SpaceX en calidad de director independiente. La figura del director independiente es relevante: no representa a la dirección ejecutiva ni a un accionista mayoritario, sino que ejerce funciones de supervisión y contrapeso. En una compañía controlada de forma muy estrecha, sumar este tipo de perfil señala una intención de reforzar la disciplina de gobierno.

    El currículo de Botha refuerza esa lectura. Fue director financiero de PayPal durante su etapa de cotización y posterior venta, lo que le dio experiencia directa en mercados públicos, reporting y relación con inversores. Como socio de Sequoia Capital ha participado en algunas de las operaciones de venture capital más conocidas de las últimas dos décadas, incluidas WhatsApp, Instagram y Airbnb. La incorporación de Roelof Botha al consejo de SpaceX no es la entrada de un especialista aeroespacial, sino la de un veterano de finanzas y gobierno corporativo en sectores de alta tecnología.

    Implicaciones de mercado de un consejo mas profesional

    El nombramiento encaja en un patrón conocido: cuando una empresa privada alcanza una valoración y una complejidad determinadas, tiende a incorporar consejeros con experiencia en mercados de capitales. La presencia de Roelof Botha en el consejo de SpaceX puede leerse como un paso hacia estructuras de supervisión más robustas, el tipo de andamiaje que demandan inversores institucionales y que se exige en cualquier proceso de salida a bolsa o financiación a gran escala.

    Para el ecosistema inversor, el mensaje es de madurez. Un director independiente con el pedigrí de Botha aporta credibilidad ante fondos que valoran el gobierno corporativo tanto como la tecnología. También conecta a SpaceX de forma más estrecha con el universo Sequoia, una de las firmas de venture capital con mayor influencia. El movimiento no transforma el día a día operativo de la compañía, pero sí su perfil de cara a los mercados financieros, donde la calidad del consejo de administración es un factor que se escruta con lupa.

    Que significa este movimiento para el mercado

    Para los competidores del sector aeroespacial privado, la lectura es que SpaceX sigue consolidando ventajas más allá de la ingeniería: acceso privilegiado a capital y a redes de inversión de primer nivel. Para los proveedores y socios, un consejo más estructurado suele traducirse en procesos de decisión más formalizados y exigentes en due diligence. Para los inversores que aspiran a entrar en futuras rondas o en una eventual cotización, la incorporación de un director independiente con experiencia en mercados públicos reduce el riesgo percibido de gobierno corporativo, históricamente uno de los puntos sensibles en compañías de control concentrado. El fichaje no cambia las cifras a corto plazo, pero ajusta las expectativas: una empresa que añade este tipo de supervisión rara vez lo hace sin pensar en horizontes de financiación o liquidez más amplios. Es un indicador a vigilar para cualquiera que opere o invierta en el entorno de la alta tecnología.

    Analisis Blixel

    Conviene leer estos nombramientos por lo que revelan, no por lo que anuncian. Un consejero independiente con perfil financiero rara vez se incorpora a una empresa privada por casualidad: suele ser una señal de que la organización empieza a pensar en términos de mercados de capitales, supervisión formal y rendición de cuentas. Que el elegido sea Roelof Botha, con su recorrido en PayPal y Sequoia, refuerza esa interpretación. El gobierno corporativo no es un adorno; es la infraestructura que permite escalar sin que la concentración de poder se convierta en un riesgo para inversores y empleados. La lección para cualquier compañía tecnológica en crecimiento es directa: la madurez no llega solo con producto e ingresos, sino con estructuras que resisten el escrutinio externo. Incorporar voces independientes antes de necesitarlas evita improvisar cuando llegan los grandes inversores o los reguladores. El riesgo del otro lado es el postureo: fichar nombres ilustres para el consejo sin darles capacidad real de supervisión. Ahí la pregunta no es quién se sienta en la mesa, sino cuánto peso tienen sus decisiones. En SpaceX habrá que ver si este nombramiento abre la puerta a un consejo más plural o queda como un gesto puntual. Para el resto del mercado, el patrón es útil: observar quién entra en los consejos de las empresas privadas más relevantes suele decir más sobre sus planes que cualquier comunicado oficial.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • Enrique Blanco ficha como asesor de Rakuten Symphony

    Enrique Blanco ficha como asesor de Rakuten Symphony

    El fichaje de Enrique Blanco como asesor estrategico de Rakuten Symphony confirma una tendencia clara en el sector de las telecomunicaciones: los operadores que apuestan por arquitecturas de red abiertas necesitan talento con cicatrices reales de despliegue. Blanco, ex director de tecnologia de Telefonica, se incorpora para guiar la estrategia tecnologica de la division y respaldar su expansion en mercados globales. No es un cargo ejecutivo al uso, sino un rol de asesoramiento que conecta experiencia de operador tradicional con la apuesta disruptiva de Rakuten por la red virtualizada.

    Que ha pasado y por que importa

    Rakuten Symphony, la division de Rakuten dedicada a vender tecnologia de red a operadores de todo el mundo, ha nombrado a Enrique Blanco asesor estrategico. Su mision declarada es ayudar a guiar la tecnologia de la empresa y apoyar su expansion continua en mercados internacionales. El fichaje de Enrique Blanco como asesor estrategico de Rakuten Symphony pone al servicio de la compania japonesa a un ejecutivo que dirigio durante anos la estrategia tecnologica de uno de los mayores operadores europeos.

    El movimiento tiene sentido en el contexto de Rakuten. La compania construyo en Japon una red movil basada en arquitectura virtualizada y Open RAN, rompiendo con el modelo de proveedores tradicionales. Rakuten Symphony nacio precisamente para exportar ese conocimiento a otros operadores. Sumar a alguien que ha vivido la operacion desde el lado del comprador, con la complejidad de gestionar redes a escala europea, refuerza su credibilidad ante clientes que dudan de saltar a un modelo distinto al consolidado durante decadas.

    Implicaciones tecnicas y de mercado

    El fichaje de Enrique Blanco como asesor estrategico de Rakuten Symphony se entiende dentro de la batalla por el Open RAN, el estandar que permite combinar equipos de distintos fabricantes en lugar de depender de un unico proveedor. Rakuten ha sido uno de sus defensores mas visibles, frente a un mercado dominado historicamente por Ericsson, Nokia y Huawei. El reto del Open RAN no es tecnico sobre el papel, sino de madurez operativa: integracion, rendimiento y soporte a escala real.

    Ahi es donde encaja un perfil como el de Blanco. Un asesor con experiencia de operador aporta criterio sobre que promesas son realistas y cuales se quedan en presentacion. Para Rakuten Symphony, que vende a operadores escepticos, contar con esa voz ayuda a traducir su discurso tecnologico a las preocupaciones concretas de quien tiene que mantener una red funcionando las 24 horas. Es un fichaje de reputacion tanto como de conocimiento, una senal al mercado de que la apuesta por la red abierta gana adeptos entre los pesos pesados del sector.

    Que significa este movimiento para el mercado

    Para los proveedores tradicionales de equipos de red, el fichaje de Enrique Blanco como asesor estrategico de Rakuten Symphony es una senal mas de que el ecosistema Open RAN se profesionaliza y atrae talento de primer nivel. No cambia el equilibrio de fuerzas de un dia para otro, pero erosiona la idea de que las redes abiertas son un experimento marginal. Para los operadores que evaluan migrar, la incorporacion de un ex CTO con credibilidad reduce la percepcion de riesgo asociada a un proveedor relativamente nuevo en este mercado.

    Para Rakuten Symphony, el beneficio es comercial: abre puertas en conversaciones con operadores donde la confianza pesa tanto como la hoja de especificaciones. Y para el conjunto del sector, refuerza la dinamica de movilidad de talento entre operadores clasicos y nuevos actores tecnologicos, un trasvase que acelera la difusion de conocimiento sobre virtualizacion de redes. Conviene, eso si, mantener la perspectiva: un nombramiento de asesor no garantiza contratos ni despliegues. Es una pieza de posicionamiento estrategico cuyo impacto real se medira en los acuerdos que cierre Rakuten en los proximos trimestres.

    Analisis Blixel

    Contratar reputacion es una jugada legitima cuando vendes algo que el mercado todavia mira con recelo. Rakuten lleva anos predicando las bondades de la red virtualizada y abierta, y aun le cuesta convencer a operadores grandes de que den el paso. Incorporar a un ejecutivo que dirigio la tecnologia de un operador europeo de referencia no resuelve los retos de integracion del Open RAN, pero si baja la barrera psicologica de muchos compradores. Es marketing de confianza, y funciona.

    Dicho esto, conviene no sobreinterpretar un nombramiento de asesor. No es un fichaje ejecutivo con responsabilidad operativa directa, y la palabra asesor admite muchas lecturas, desde la implicacion intensa hasta el rol mas testimonial. El valor real dependera de cuanto pese su criterio en las decisiones y de si Rakuten lo usa para abrir puertas comerciales concretas. Para quien observa el sector de telecomunicaciones desde fuera, la lectura util es otra: la virtualizacion de redes deja de ser terreno de evangelistas y empieza a atraer perfiles que vienen del mundo operador tradicional. Ese trasvase de talento suele ser mejor indicador de madurez que cualquier comunicado de prensa. Habra que ver si se traduce en despliegues medibles o si se queda en una nota de prensa mas en la larga campana de Rakuten por hacerse un hueco frente a los gigantes del equipamiento de red.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • Anthropic es la primera IA en la coalicion Frontier

    Anthropic es la primera IA en la coalicion Frontier

    Anthropic se une a la coalicion Frontier de captura de carbono y se convierte en la primera empresa de IA en formar parte de esta iniciativa. La adhesion es relevante por un motivo concreto: los centros de datos que entrenan y ejecutan modelos de lenguaje consumen cantidades crecientes de energia, y hasta ahora pocas companias de IA habian vinculado su crecimiento a compromisos climaticos verificables. Frontier ha comprometido mas de 1.000 millones de dolares para acelerar tecnologias de eliminacion de carbono hasta 2030. El gesto es simbolico, pero llega en un momento en que el sector empieza a rendir cuentas por su huella.

    Que ha pasado y por que importa

    Anthropic, fabricante de los modelos Claude, ha entrado en Frontier, una coalicion creada para financiar tecnologias de captura y eliminacion de carbono mediante compromisos de compra anticipada. La mecanica de Frontier es la de un mercado garantizado: las empresas miembro se comprometen a comprar toneladas de carbono eliminado, dando a las startups de captura ingresos predecibles antes de que sus tecnologias maduren. La coalicion ha reunido mas de 1.000 millones de dolares destinados a este objetivo con horizonte 2030.

    El dato que convierte esto en noticia no es la cifra, sino el perfil del nuevo miembro. La adhesion de Anthropic a la coalicion Frontier es la primera de una empresa de IA pura, frente a los miembros tradicionales del mundo del software y los pagos. El contexto importa: el entrenamiento y la inferencia de modelos grandes han disparado el consumo electrico de los centros de datos, y la presion regulatoria y reputacional sobre ese consumo crece en Europa y EE. UU. Una compania de IA financiando captura de carbono envia una senal sobre como el sector quiere posicionarse ante ese escrutinio.

    Implicaciones tecnicas y de mercado

    La captura de carbono que financia Frontier no es un parche operativo: no reduce el consumo del centro de datos, sino que compensa emisiones comprando eliminacion permanente a terceros. Esa distincion es clave. La entrada de Anthropic en la coalicion Frontier no significa que sus modelos consuman menos energia, sino que la compania paga por retirar carbono de la atmosfera en otro lugar. Es un compromiso financiero, no una mejora de eficiencia en GPU ni en arquitectura de inferencia.

    Para el mercado, el movimiento marca un patron que probablemente otros sigan. Los grandes proveedores de cloud y modelos compiten cada vez mas por contratos con grandes cuentas que ya exigen criterios de sostenibilidad en sus procesos de compra. Tener un compromiso climatico concreto y verificable se convierte en un argumento comercial, no solo en relaciones publicas. La participacion de Anthropic en la coalicion Frontier eleva el liston: a partir de ahora, la ausencia de un compromiso similar sera mas visible entre sus competidores directos del sector de IA.

    Que significa este movimiento para el mercado

    Para los competidores de Anthropic, la lectura es directa: la sostenibilidad deja de ser opcional como senal de mercado. Los buyers corporativos y del sector publico que evaluan proveedores de IA empiezan a incluir criterios de huella de carbono en sus pliegos, y un compromiso verificable como el de la coalicion Frontier da material concreto para responder a esos requisitos. Quien no tenga nada que ensenar quedara en desventaja en concursos donde la sostenibilidad puntua.

    Para las startups de captura de carbono, la entrada de una empresa de IA en Frontier amplia la base de compradores y diversifica su financiacion mas alla del software de pagos. Para los proveedores de infraestructura cloud, la presion se traslada aguas arriba: los clientes de IA empezaran a preguntar por el origen energetico y por las compensaciones asociadas al computo que contratan. Y para las PYMEs que integran IA, el efecto es indirecto pero real: si sus proveedores asumen estos costes de compensacion, parte podria reflejarse en el precio del servicio a medio plazo. Conviene preguntar a cada proveedor que compromisos climaticos sostiene y si afectan a la tarifa.

    Analisis Blixel

    Comprar eliminacion de carbono no reduce ni un vatio el consumo de un cluster de entrenamiento. Esa es la primera verdad incomoda que conviene tener clara antes de aplaudir el anuncio. La compensacion es legitima y necesaria mientras la captura permanente madura, pero no sustituye a la eficiencia energetica real ni al uso de energia limpia en los propios centros de datos. El riesgo es que estos gestos se conviertan en una cortina que permita seguir creciendo el computo sin cuestionar su coste energetico de base.

    Dicho esto, el movimiento tiene valor concreto. Financiar compra anticipada de captura da oxigeno a tecnologias que de otro modo no llegarian a escala, y ese es exactamente el cuello de botella del sector climatico. Que sea una empresa de IA quien lo haga, y la primera, importa porque fija un precedente que los rivales tendran que igualar o explicar por que no lo hacen. Para una PYME que evalua proveedores de IA, la recomendacion es pragmatica: no premiar el marketing climatico por si solo, sino exigir datos verificables de consumo, origen de la energia y compensacion real. Pedir transparencia sobre la huella del modelo que vas a usar es hoy una pregunta razonable en cualquier negociacion. El sector va a tener que acostumbrarse a responderla, y los que lo hagan con cifras y no con eslogans seran los que merezcan la confianza.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • Los datos de robots se externalizan: el caso XDOF

    Los datos de robots se externalizan: el caso XDOF

    La recopilacion de datos de entrenamiento para robots se ha convertido en una de esas tareas que nadie quiere hacer pero todos necesitan. Es lenta, manual y poco vistosa: alguien tiene que mover brazos roboticos, grabar gestos y etiquetar miles de interacciones fisicas. Por eso varios laboratorios de IA han empezado a externalizar este trabajo a empresas especializadas como XDOF. El movimiento revela algo importante sobre el estado real de la robotica: el cuello de botella ya no esta solo en los modelos, sino en conseguir datos fisicos de calidad a escala.

    Que ha pasado y por que importa

    Segun la informacion disponible, laboratorios de IA estan contratando a empresas especializadas como XDOF para encargarse de la recopilacion de datos de entrenamiento para robots. La razon es practica: se trata de un trabajo laborioso, manual y poco atractivo, que consume recursos y tiempo que esos laboratorios prefieren dedicar al desarrollo de modelos. Externalizarlo es una decision economica y operativa.

    La relevancia esta en lo que indica sobre la industria. A diferencia del texto o las imagenes, que abundan en internet, los datos fisicos para robotica hay que generarlos casi siempre desde cero, con hardware real y supervision humana. No existe un equivalente de la web abierta para movimientos, fuerzas y manipulacion de objetos. Esa escasez convierte la obtencion de datasets en un activo estrategico.

    La aparicion de proveedores dedicados como XDOF muestra una profesionalizacion del sector. Hasta ahora cada laboratorio resolvia este problema internamente y de forma artesanal. Que surjan empresas cuyo unico negocio es producir estos datos sugiere que la demanda es lo bastante grande y sostenida como para sostener un mercado especializado a su alrededor.

    Implicaciones tecnicas y de mercado

    La recopilacion de datos de entrenamiento para robots tiene una particularidad: no escala como el software. Cada hora de demostracion fisica requiere personas, equipos y tiempo real. No hay atajos puramente digitales. Esto explica por que externalizar tiene sentido para quien quiere centrarse en arquitecturas de modelos y no en montar operaciones logisticas de captura de datos.

    Para el mercado, la consecuencia es la aparicion de una nueva capa de proveedores. Igual que en su dia surgieron empresas de etiquetado de datos para vision por computador, ahora emergen actores como XDOF centrados en lo fisico. Es un patron conocido en IA: cuando una tarea se vuelve critica y repetitiva, se especializa y se subcontrata.

    Tambien plantea una cuestion de dependencia. Si pocos proveedores controlan la generacion de datasets roboticos de calidad, ganan una posicion negociadora considerable frente a los laboratorios. La calidad y diversidad de esos datos condiciona directamente el rendimiento de los robots resultantes, asi que quien controla el dato controla parte del resultado.

    Que significa este movimiento para el mercado

    Para los laboratorios de IA, externalizar la recopilacion de datos de entrenamiento para robots libera recursos pero crea una dependencia de proveedores externos sobre un insumo critico. Conviene vigilar que esa dependencia no se traduzca en cuellos de botella ni en perdida de control sobre la calidad del dato.

    Para empresas que desarrollan sistemas roboticos, la leccion es directa: si el dato fisico es el limitante, hay dos caminos, construir capacidad propia de captura o contratar a especialistas como XDOF. La segunda opcion acelera, pero hay que evaluar coste por hora de datos, derechos sobre los datasets generados y si esos datos seran exclusivos o compartidos con competidores.

    Para inversores y nuevos actores, se abre una oportunidad clara: la infraestructura de datos roboticos es un segmento joven con barreras operativas reales. No es un negocio de software puro, exige hardware, personal y procesos, lo que limita la competencia pero tambien protege los margenes de quien lo domina. Es un mercado picos y palas alrededor de la fiebre de la robotica.

    Analisis Blixel

    Durante anos el relato dominante ha sido que la inteligencia esta en el modelo. La realidad de la robotica desmonta esa idea con bastante crudeza: por muy bueno que sea tu algoritmo, sin datos fisicos suficientes y variados el robot no aprende a manipular el mundo real. Y esos datos no estan en ningun rincon de internet esperando a ser raspados. Hay que producirlos, uno a uno, con personas y maquinas. Que los laboratorios paguen a terceros como XDOF para hacerlo confirma que el trabajo aburrido es el que de verdad mueve el sector. Nos parece sano que esto se profesionalice, porque la captura artesanal y poco rigurosa solo genera datasets sesgados y de poca utilidad. Pero conviene no idealizarlo. La externalizacion concentra poder en quien posee los datos, y eso puede convertirse en un punto unico de fallo o de presion comercial. Para cualquier empresa que mire la robotica con seriedad, el mensaje es claro: el dato fisico es el activo escaso, no el modelo. Quien entienda eso pronto evitara invertir millones en algoritmos para luego descubrir que no tiene con que entrenarlos. La parte glamurosa de la IA es la que sale en los titulares. La parte que decide quien gana es esta: tediosa, lenta y profundamente fisica.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.

  • Odyssey roza los 1.500 millones con apoyo de Amazon

    Odyssey roza los 1.500 millones con apoyo de Amazon

    La startup world models de IA Odyssey acaba de cerrar una ronda Serie B de 310 millones de dolares que la situa en una valoracion de 1.450 millones, con Amazon entre sus respaldos. Fundada en 2023 por Oliver Cameron y Jeff Hawke, veteranos del sector de vehiculos autonomos, la compania apuesta por una tecnologia que aspira a ir mas alla del texto: modelos que capturan el mundo fisico y lo simulan con fisica precisa. El movimiento confirma que el capital empieza a buscar la siguiente capa tras los LLM, y lo hace con cifras que ya no son testimoniales.

    Que ha pasado y por que importa

    Odyssey ha levantado 310 millones en una ronda Serie B que eleva su valoracion a 1.450 millones de dolares. Con esta operacion, la empresa acumula 337 millones de dolares recaudados desde su fundacion en 2023, lo que significa que la mayor parte de su financiacion total se concentra en esta unica ronda. El respaldo de Amazon es el dato que mas peso tiene aqui: no es un inversor financiero cualquiera, sino un actor con infraestructura cloud y ambiciones propias en inteligencia artificial.

    Los world models de IA que desarrolla Odyssey se diferencian de los modelos de lenguaje en que no trabajan solo con texto. Su objetivo es capturar datos del mundo fisico y simularlos respetando las leyes de la fisica, abriendo aplicaciones en videojuegos, robotica y generacion de video interactivo a partir de prompts de texto. El perfil de los fundadores, procedente del mundo de la conduccion autonoma, encaja con esa ambicion: el coche autonomo es, en esencia, un problema de prediccion del entorno fisico en tiempo real. Esa experiencia previa es parte de lo que el mercado esta valorando en esta apuesta.

    Implicaciones tecnicas y de mercado

    El interes por los world models de IA responde a una limitacion conocida de los LLM: entienden el lenguaje, pero no el mundo. Un modelo que simula fisica con precision permite generar entornos interactivos, entrenar agentes roboticos en simulacion antes de tocar hardware real y producir video que reacciona a la accion del usuario. Esa promesa explica que una empresa de apenas dos anos ya valga 1.450 millones de dolares y que un gigante como Amazon entre en el accionariado.

    Para el mercado, la senal es doble. Por un lado, confirma que la inversion en IA se esta diversificando mas alla del texto generativo, donde la competencia entre grandes laboratorios es feroz y la diferenciacion cada vez mas dificil. Por otro, situa a Odyssey en una carrera donde no esta sola: companias como las que trabajan en simulacion para robotica y generacion de video persiguen objetivos solapados. El respaldo de Amazon le da acceso potencial a computo a escala, un factor decisivo cuando entrenar modelos de mundo fisico exige recursos muy superiores a los de un modelo de texto.

    Que significa este movimiento para el mercado

    Para los competidores, la entrada de Amazon en Odyssey eleva el coste de quedarse fuera de los world models de IA. Los grandes proveedores cloud llevan tiempo posicionandose con apuestas en distintas capas de la pila de inteligencia artificial, y respaldar a una startup especializada es una forma de cubrir un frente sin construirlo desde cero. Para otras startups del sector, la valoracion de 1.450 millones marca una referencia de precio que condicionara sus propias rondas.

    Para los compradores potenciales (estudios de videojuegos, empresas de robotica, plataformas de video), el mensaje es de paciencia calculada. La tecnologia recibe capital, pero el respaldo financiero no equivale a producto maduro listo para integrar. Lo sensato es seguir el avance sin comprometer presupuesto a la espera de demostraciones concretas. Para los proveedores de hardware y computo, en cambio, cada ronda de este tamano destinada a entrenar simulaciones fisicas se traduce en demanda real de GPU y capacidad cloud. La cadena de valor que rodea a los world models de IA es la que primero notara el efecto de esta inyeccion de capital, antes incluso que el usuario final.

    Analisis Blixel

    Hay una distancia enorme entre una valoracion de mil millones y un producto que una empresa pueda usar manana. Conviene tenerlo claro antes de dejarse impresionar por la cifra. Lo interesante de esta operacion no es el numero, sino la direccion: el dinero empieza a moverse hacia tecnologias que intentan modelar el mundo fisico, no solo el lenguaje. Es una apuesta logica, porque el techo de los modelos de texto puro se intuye cada vez mas cerca en terminos de diferenciacion comercial.

    Dicho esto, conviene moderar el entusiasmo. Simular fisica con precision suficiente para robotica o video interactivo es un problema durisimo, y el historial del sector esta lleno de demos espectaculares que nunca llegaron a producto fiable. Que los fundadores vengan del coche autonomo es relevante, pero ese mismo sector ha demostrado lo lento y caro que es pasar del laboratorio al despliegue real. Para una PYME espanola, la lectura es sencilla: esto no es algo que evaluar a corto plazo. Es una tendencia que conviene vigilar, no un proveedor al que llamar. El respaldo de Amazon da credibilidad y, sobre todo, computo, que es la barrera real. Pero el capital compra tiempo, no resultados. La pregunta que importa no es cuanto vale Odyssey hoy, sino si en dos anos tendra algo que un cliente pague por usar.

    Quieres aplicar esto en tu empresa? En Blixel.ai te ayudamos a integrar IA con sentido comun. Hablemos.